证券之星消息,日前中证现金流ETF大成基金公布三季报,2026年三季度最新规模20.43亿元,季度净值涨幅为2.4%。
从业绩表现来看,中证现金流ETF大成基金过去一年净值涨幅为-5.12%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-22.04%,成立以来的最大回撤为-22.04%。
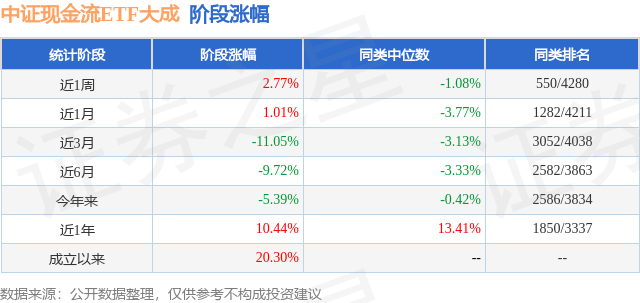
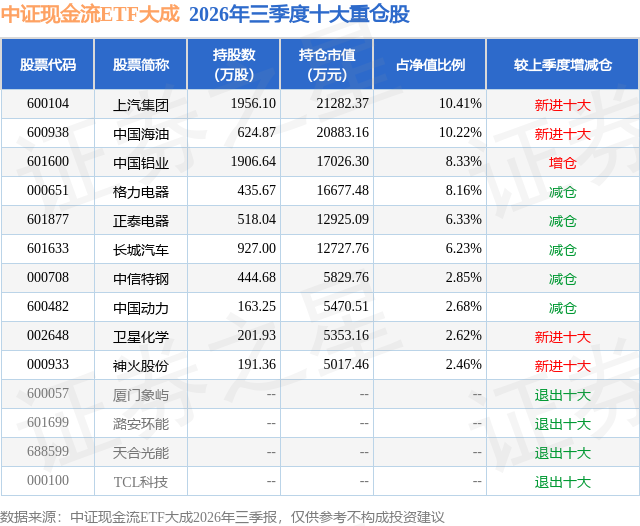
从基金规模来看,中证现金流ETF大成基金2026年三季度公布的基金规模为20.43亿元,较上一期规模24.32亿元变化了-3.88亿元,环比变化了-15.97%。该基金最新一期资产配置为:股票占净值比99.02%,无债券类资产,现金占净值比1.48%。从基金持仓来看,该基金当季前十大股票仓位达60.29%,第一大重仓股为上汽集团(600104),持仓占比为10.41%。
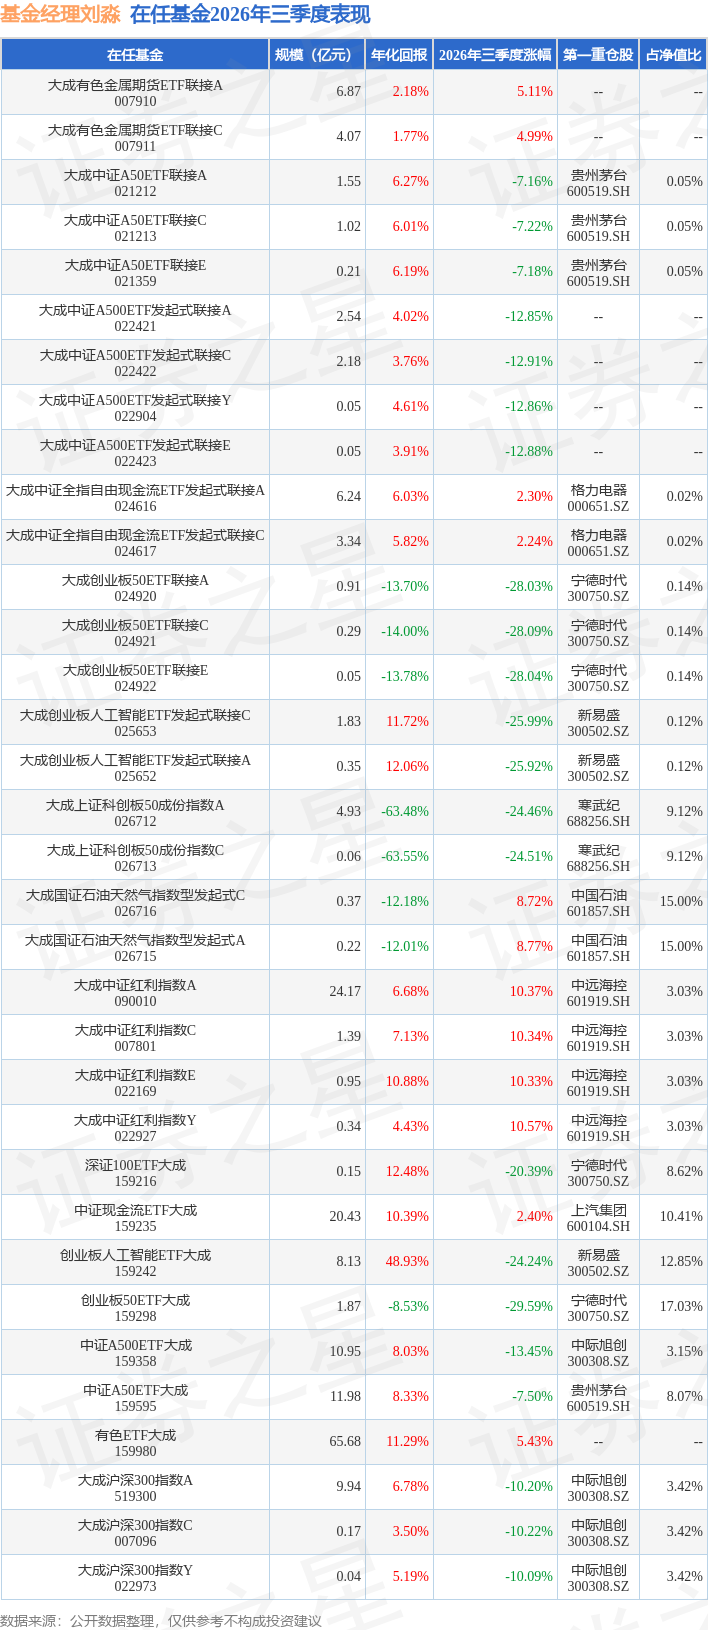
中证现金流ETF大成现任基金经理为刘淼。其中在任基金经理刘淼已从业6年又122天,2025年4月23日正式接手管理中证现金流ETF大成,任职期间累计回报为16.1%。目前还管理着34只基金产品(包括A类和C类),其中本季度表现最佳的基金为大成中证红利指数Y(022927),季度净值涨幅为10.57%。
对本季度基金运作,基金经理的观点如下:三季度,A股市场整体震荡下行。收益方面,沪深300跌12.49%;中证500跌17.67%;中证1000跌17.15%;创业板指跌27.80%;科创50跌30.70%。行业上(申万分类),煤炭、石油石化、农林牧渔涨幅居前;电子、通信和建筑材料表现不佳。风格上,大盘、价值相对占优,上一季度形成的极端成长占优格局在本季完成反向收敛。报告期内,市场行情的内在逻辑可以概括为四个阶段,依次是交易端去杠杆主导的集中下行,分母端改善驱动与政策面托底下的修复,海外长端利率二次冲击引发的震荡下移,以及长假和季末扰动造成的再度回落。贯穿整个季度的核心矛盾,是流动性环境尤其长端美债利率对高久期资产的压制与人工智能产业景气能否延续之间的博弈。同时,科技筹码的拥挤度与杠杆敞口决定了回撤深度。分阶段看,7月份,A股市场在科技行情走到极致后进行了一次剧烈的向下修正。该板块经过大幅上涨后,筹码集中度与融资规模均处于高位,估值与持仓高度绑定于"AI景气延续"这一单一假设。这种结构下,对海外算力需求的质疑、韩国杠杆ETF监管新规与地缘冲击便构成下跌的触发条件。而进一步放大跌幅的是筹码被动减仓与保证金约束相互强化形成的负反馈,高久期、高估值方向首当其冲。直到成交与融资余额快速去化、杠杆压力释放,叠加稳市资金入场,下行才在月底趋于收敛。8月中上旬,市场以修复为主。不过,本轮行情并非源于新的产业或政策逻辑,而是负反馈链条被切断,杠杆与拥挤度出清较为充分后,抛压自然衰竭。同时,海外加息预期因就业数据转弱而出现回落,外部约束同步缓和;政策面也起到了托底作用。因此,这轮行情带有明显的位置修复特征,表现为行业涨幅排序与前期跌幅高度负相关,印证改善的只是估值与筹码,而非主线的置信度。8月下旬至9月中旬,市场转入震荡,重心温和下移。约束来自海外的定价锚,长端利率不降反升、曲线熊陡,长久期资产所需的风险补偿随之抬升,高估值成长方向受损较重。更关键的是,同样面对利率上行时,美股基本走平,A股成长板块的调整更深,说明外部冲击只决定方向,放大回撤的则是资产拥挤度。结构上,出于避险考虑,类债属性强的行业如银行、公用事业在这段时间表现相对占优。9月下旬,国庆长假临近与季末压力叠加,股指再度走弱。跨假期风险溢价抬升,量能持续萎缩,月末全市场进入普跌行情,防御类资产抗跌性突出。本基金标的指数为中证全指自由现金流指数。中证全指自由现金流指数选取100只自由现金流率较高的上市公司证券作为指数样本,以反映现金流创造能力较强的上市公司证券的整体表现。本基金采取完全复制法进行投资,即原则上按照标的指数的成份股及其权重构建基金股票投资组合,并根据标的指数成份股及其权重的变动而进行相应调整。运作层面上,本基金在报告期内基本保持满仓,各项操作符合基金合同的要求。
本文数据来源于中证现金流ETF大成2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



