证券之星消息,日前华夏永鑫六个月持有期混合C基金公布三季报,2026年三季度最新规模0.09亿元,季度净值涨幅为-3.75%。
从业绩表现来看,华夏永鑫六个月持有期混合C基金过去一年净值涨幅为1.26%,同类基金过去一年净值涨幅中位数为0.05%。而基金过去一年的最大回撤为-6.16%,成立以来的最大回撤为-15.22%。

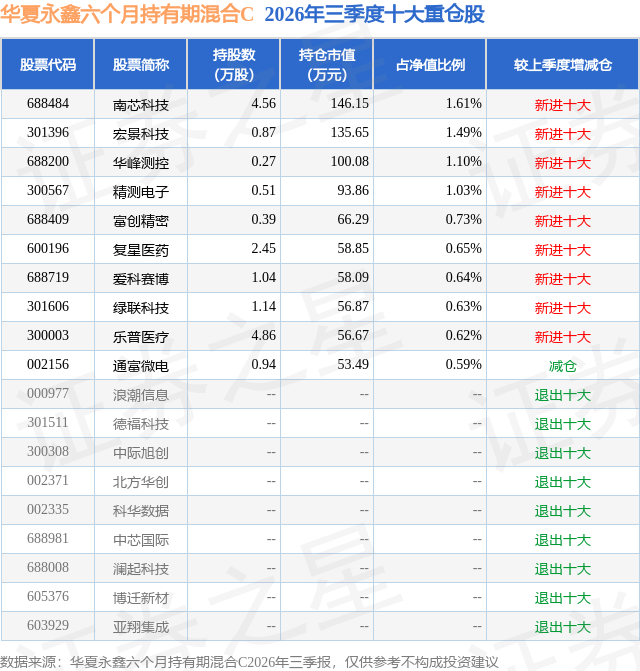
从基金规模来看,华夏永鑫六个月持有期混合C基金2026年三季度公布的基金规模为0.09亿元,较上一期规模1035.6万元变化了-110.56万元,环比变化了-10.68%。该基金最新一期资产配置为:股票占净值比16.72%,债券占净值比71.36%,现金占净值比12.39%。从基金持仓来看,该基金当季前十大股票仓位达9.09%,第一大重仓股为南芯科技(688484),持仓占比为1.61%。
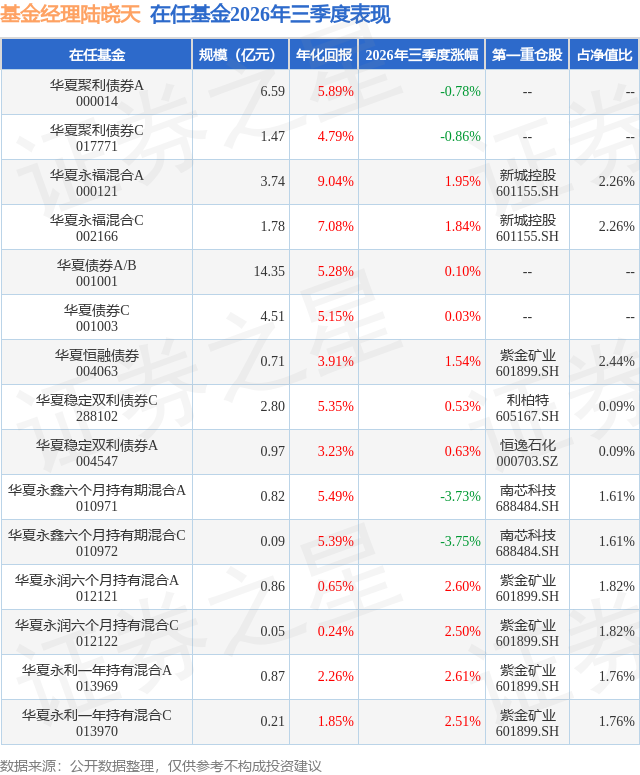
华夏永鑫六个月持有期混合C现任基金经理为陆晓天。其中在任基金经理陆晓天已从业1年又151天,2026年1月26日正式接手管理华夏永鑫六个月持有期混合C,任职期间累计回报为-3.57%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为华夏永利一年持有混合A(013969),季度净值涨幅为2.61%。
对本季度基金运作,基金经理的观点如下:2026年三季度,中东局势反复拉锯,油价探底回升,通胀黏性与地缘风险共同制约海外货币政策空间,全球流动性预期持续承压。国内经济低位运行,出口维持强劲。 债券市场方面,7-8月债市由交易盘主导,超长债行情火热,收益率下行,30Y-10Y曲线估值利差由50BP压缩至46BP。8月下旬央行启用隔夜逆回购、MLF缩量续作,释放约束利率过快下行的信号,交易盘止盈离场,长端上行压力显现。9月政府债供给放量叠加季末扰动,政策面上9月出台的增量政策以结构性政策为主,刺激力度较为有限,债市转入震荡格局,整个9月10Y国债大致运行在1.68%附近,曲线有所走平。回看整个三季度,利率债方面,中债估值1年期国债收益率上行约10BP,3年期国债收益率下行约1BP,5年期国债收益率下行约3BP,10年期国债收益率震荡下行约5BP,30年国债收益率下行约14BP,不同期限利率短端上行,中长端下行,收益率曲线整体呈现平坦化,超长端的期限利差压缩明显。30Y-10Y曲线估值利差由50BP压缩至42BP附近。信用债方面,收益率整体下行,尤其是5年及以上的中长久期信用债表现较好,下行7-17BP,主要得益于"资产荒"格局下的压利差行情持续演绎, 9月新增摊余债基的获批强化了信用债的配置力量。 权益市场方面,三季度A股经历了7月科技极致拥挤下的深度出清、8月的超跌修复与9月以来的轮动扩散,呈现"先破后立、结构再平衡"的格局。7月AI硬件交易拥挤度达到历史极值,叠加海外算力过剩的担忧与流动性预期转紧,双创板块大幅调整,红利、贵金属等防御方向占优;8月市场在中报业绩验证和权重股估值修复带动下企稳反弹,中小盘显著跑赢,中证2000领涨主要宽基,创新药、资源、能源等景气上升的非科技方向均有不错表现;9月市场延续震荡,美联储加息落地,在meta推出agent的推动下AI由硬件向软件与应用端扩散,煤炭、CXO等均有轮动,市场缺乏清晰主线。 报告期内,债券方面,本基金调整了仓位和久期,采用稳健的票息策略并进行了灵活的波段操作。权益方面,组合在科技抱团瓦解后增加了仓位暴露,维持配置在上游资源品、设备出海、CXO等景气较好的方向。
本文数据来源于华夏永鑫六个月持有期混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




