证券之星消息,日前国金核心资产一年持有C基金公布三季报,2026年三季度最新规模0.2亿元,季度净值涨幅为-29.64%。
从业绩表现来看,国金核心资产一年持有C基金过去一年净值涨幅为-26.14%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-47.16%,成立以来的最大回撤为-47.16%。

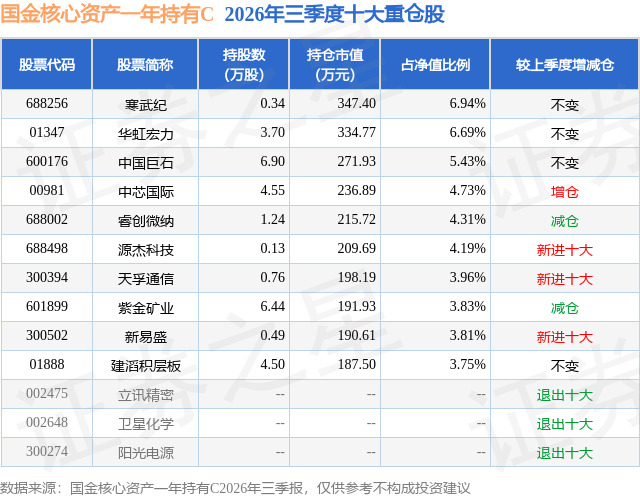
从基金规模来看,国金核心资产一年持有C基金2026年三季度公布的基金规模为0.2亿元,较上一期规模2912.3万元变化了-904.55万元,环比变化了-31.06%。该基金最新一期资产配置为:股票占净值比92.75%,无债券类资产,现金占净值比7.57%。从基金持仓来看,该基金当季前十大股票仓位达47.64%,第一大重仓股为寒武纪(688256),持仓占比为6.94%。
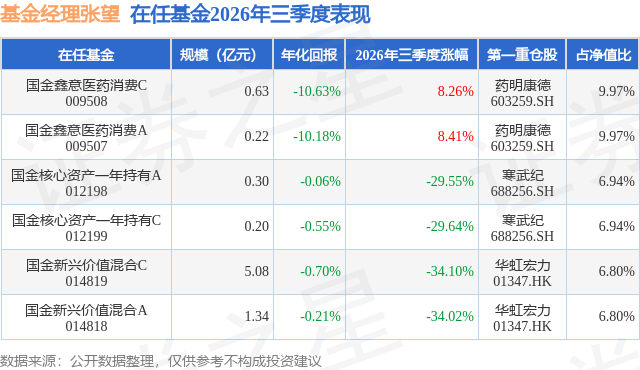
国金核心资产一年持有C现任基金经理为张望 边广洁。其中在任基金经理张望已从业5年又334天,2023年9月1日正式接手管理国金核心资产一年持有C,任职期间累计回报为39.76%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为国金鑫意医药消费A(009507),季度净值涨幅为8.41%。
对本季度基金运作,基金经理的观点如下:2026 年三季度,国内经济结构转型持续深化。一方面,高端制造、信息技术产业延续高景气,高技术工业生产保持较快增长,PPI 同比涨幅进一步抬升,工业品需求持续向好;另一方面,地产修复节奏偏慢,基建投资力度温和,居民消费呈现结构性分化,整体内需修复尚不及预期,经济延续结构性分化特征。外部环境方面,三季度中东地缘冲突反复,原油价格震荡上行,由此带来的通胀预期推升了美国长期国债利率,美联储于9月份加息25个基点,四季度利率政策具有不确定性;与此同时,中美领导人年内第二次会晤,经贸沟通机制持续落地,双边经贸摩擦边际缓和。海外经济方面,美国通胀粘性仍存,终端消费品需求偏弱,但全球资本品、工业设备需求保持旺盛。油价高位带来的原材料成本上行继续向下游传导,国内上游资源品盈利改善,对中下游制造业影响可控。 u3000u3000中观层面,2026年前三季度全球主要科技巨头对AI的资本开支不断上修,同比增速高于2025年,在供应端受约束的情况下,强劲的需求催化半导体多个环节出现价格上涨,包括存储芯片、光纤光缆、PCB上游材料、MLCC、功率芯片、模拟芯片等,并带动了相关环节扩产所需设备的需求增长,景气链、涨价链、扩产链的相关公司实现较好的业绩增长和ROE提升。 u3000u3000产业层面,国外和国内的AI大模型持续迭代,模型性能不断进步,自学习有望成为AI大模型新的发展趋势,模型性价比也逐渐提升。北美云厂商二季度AI云业务收入同比加速增长,盈利能力进一步增强,虽然云厂商当季自由现金流转负,但从云业务订单—AI资本开支—部署算力—交付确收—业绩和现金流增长的商业闭环逐渐看到曙光,增强了云厂商未来AI资本开支的确定性,2027年AI资本开支仍然有望实现较高速的增长。与此同时,AI应用端也多处开花,AI编程持续渗透,大模型公司的经常性收入逐月增长,AI办公、AI agent、AI4S、AI影视等其他应用场景蓬勃发展,亮点应用不断出现,进一步增强了AI产业持续发展的信心。此外,消费电子行业在上半年存储、PCB 原材料涨价延续至三季度背景下,涨价压力持续向下游整机传导,智能手机、普通 PC 出货量同比下行,行业呈现"低端收缩、高端坚挺"特征,AI 眼镜等终端创新品类成为为数不多的增量。汽车行业今年以来呈现以下特征:国内乘用车大盘小幅承压,新能源汽车渗透率持续抬升,出口成为重要的增长引擎,国内整车价格竞争有所趋缓。新能源产业的海外需求保持增长、国内市场需求平稳,但产能端的过剩压力仍然存在,上游材料价格低位震荡,企业盈利分化。 u3000u3000虽然市场在三季度整体承压,但地缘政治、通胀预期和利率不确定性或难以改变AI产业的景气度,相关企业在盈利端仍然表现较好,随着市场风险偏好修复,业绩高增长的成长行业和公司有望得到市场青睐。 u3000u3000报告期内,本基金保持较高仓位运作,行业配置以AI海内外算力、半导体及相关、高端制造等方向为主,同时对化工、建材、机械、电力新能源等受益于AI需求扩张的行业进行布局。在AI产业资本开支持续高增长的周期中,本基金主要投资方向继续围绕需求高景气、短期供需失衡、扩产迫切性较强的环节和品种。选股方面,本基金在符合投资思路的情况下,重点选取行业中具备竞争力的核心企业,尤其是对行业起到引领作用的优质公司,进行覆盖和投资。
本文数据来源于国金核心资产一年持有C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



