证券之星消息,日前华安现代生活混合基金公布三季报,2026年三季度最新规模1.44亿元,季度净值涨幅为-13.78%。
从业绩表现来看,华安现代生活混合基金过去一年净值涨幅为-18.18%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-30.41%,成立以来的最大回撤为-59.94%。

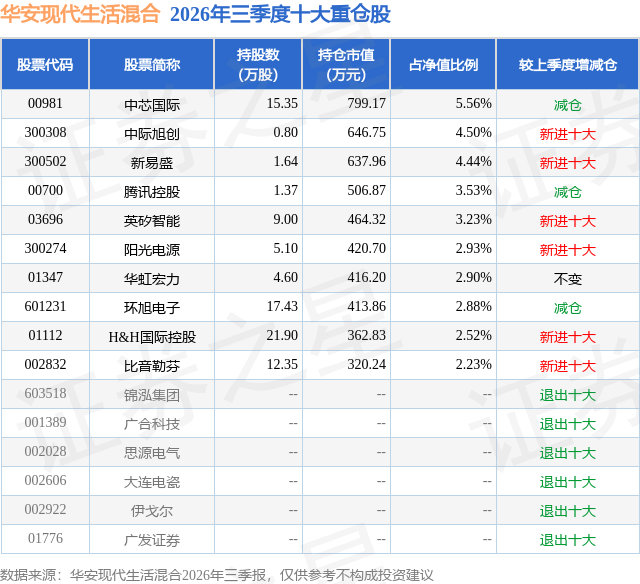
从基金规模来看,华安现代生活混合基金2026年三季度公布的基金规模为1.44亿元,较上一期规模2.02亿元变化了-5831.94万元,环比变化了-28.86%。该基金最新一期资产配置为:股票占净值比84.04%,债券占净值比3.52%,现金占净值比12.34%。从基金持仓来看,该基金当季前十大股票仓位达34.72%,第一大重仓股为中芯国际(00981),持仓占比为5.56%。
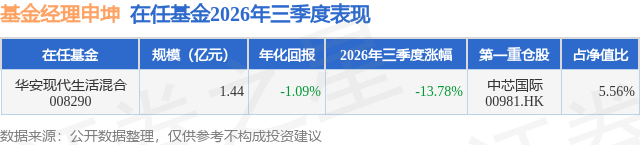
华安现代生活混合现任基金经理为申坤,本季度增聘基金经理申坤,近期离任的基金经理为刘淑生。其中在任基金经理申坤已从业10年又110天,2026年9月21日正式接手管理华安现代生活混合,任职期间累计回报为-17.92%。
对本季度基金运作,基金经理的观点如下:本基金仍然专注于"泛消费"投资。2026年三季度消费总量仍偏弱,但呈现"K型分化"。在传统消费品中,我们关注细分高景气赛道的投资机会,例如婴童营养和保健品,以及高端运动服饰等,相关龙头公司具备比较好的业绩兑现能力。从中长期维度,人工智能技术将会对我们的生活方式产生重大的改变,所以我们比较关注AI产业链的投资机会。三季度,海外算力产业链出现较大幅度调整,本质上是市场定价重心的切换——从"AI需求有多强",转向"增速斜率何时放缓,谁在为建设买单"。要化解这一担忧,关键就看AICoding之后,能否出现第二个同等强度的高token消耗、高付费意愿场景。我们在以下三个领域看到了应用端的拓展,一是AI在制药领域大幅提升药物研发效率,部分生命科学上游公司和CXO公司订单增速已出现上行拐点。二是MetaMuse的推出标志着AI加速走进生活,端侧AI需求随之抬升。三是AI技术在传媒领域的应用持续提升游戏与影视内容的丰富度,内容供给进入提质增效阶段。因此当算力上游的增速叙事进入平台期,应用端的商业化验证将成为新的定价锚,所以我们对AI行业并不悲观。除了增加下游应用的投资布局,我们也增持了光模块龙头公司,因为受FCC政策的情绪影响,前期股价调整比较充分,但是按已经生效的FCC26-50正式规则,国内光模块公司目前没有受到直接、普遍的限制,实际经营影响较小,我们认为随着业绩的兑现,有一定的估值修复的机会。同时,我们也关注到,算力扩张的瓶颈由芯片逐步转向电力接入。我们预计,2026年美国数据中心可新增并网容量约6–10GW,而GPU出货对应的潜在电力需求约20–30GW,缺口需要燃气轮机、离网供电和储能系统补充。弗吉尼亚等数据中心密集地区的新建项目接入电网可能需要排队2–3年。这意味着海外算力的后续定价不应只看GPU出货,还要看电源、变压器、液冷、储能和"带电土地"能否同步交付,我们在相关领域也进行了投资布局。半导体国产化是我国人工智能取得突破的关键环节之一。该行业在三季度出现了三个正向变化。一是国产晶圆厂中报超预期,说明成熟制程涨价、AI配套芯片需求和国产替代共同反映在产能利用率及利润率中,而不再只是远期产能规划。二是设备国产化由单点突破转向整线导入,低国产化率环节弹性更高。三是受先进制程设备限制,国内产业路线更强调Chiplet、2.5D/3D封装、混合键合和HBM配套,国内先进封装项目投资加速落地。我们在组合中主要配置了晶圆制造、量测检测、先进封装等行业的优质公司。我们对组合中的非银板块进行了减持。三季度A股日均成交额下降,预计券商业绩从上半年的行业性的全面改善,转为三季度的结构性分化:投行、IPO、财富管理等业务较强的头部机构更有韧性;高度依赖自营和传统经纪佣金的券商,环比压力较大。保险公司的负债端在三季度也面临去年高基数的压力。综上,本基金三季度继续立足泛消费高景气细分赛道,同时把握AI产业链从上游算力向应用端切换的投资机遇,布局算力配套基础设施、半导体国产化方向;基于市场环境变化,对非银板块进行减持。后续将持续跟踪各行业基本面验证与产业演进节奏,优选具备业绩兑现能力、具备长期成长逻辑的优质企业,动态调整组合,力争实现基金资产的稳健增值。
本文数据来源于华安现代生活混合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




