证券之星消息,日前华泰紫金创新先锋混合(LOF)A基金公布三季报,2026年三季度最新规模0.11亿元,季度净值涨幅为-6.6%。
从业绩表现来看,华泰紫金创新先锋混合(LOF)A基金过去一年净值涨幅为-0.96%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-12.33%,成立以来的最大回撤为-40.28%。
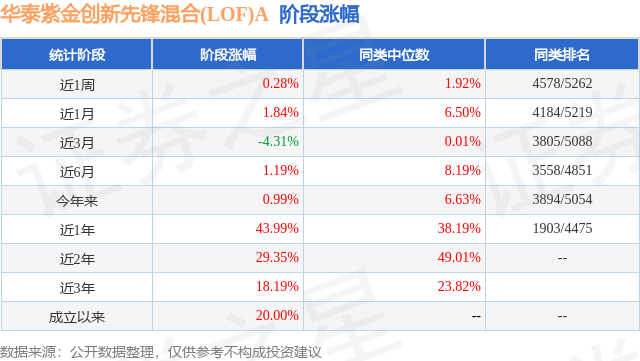
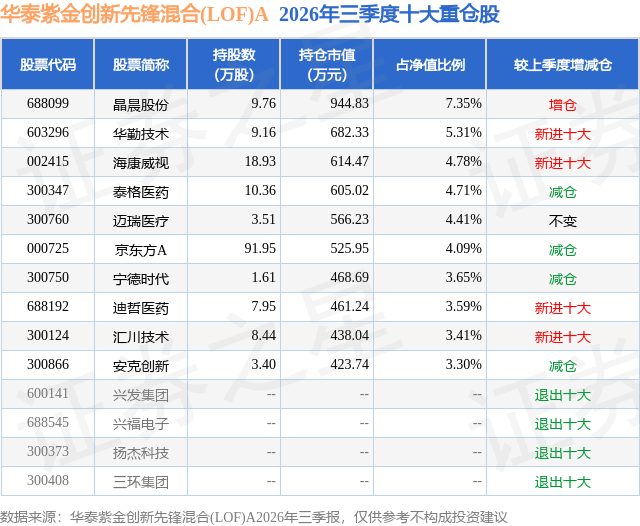
从基金规模来看,华泰紫金创新先锋混合(LOF)A基金2026年三季度公布的基金规模为0.11亿元,较上一期规模1333.91万元变化了-280.34万元,环比变化了-21.02%。该基金最新一期资产配置为:股票占净值比70.37%,债券占净值比6.99%,现金占净值比24.39%。从基金持仓来看,该基金当季前十大股票仓位达44.6%,第一大重仓股为晶晨股份(688099),持仓占比为7.35%。
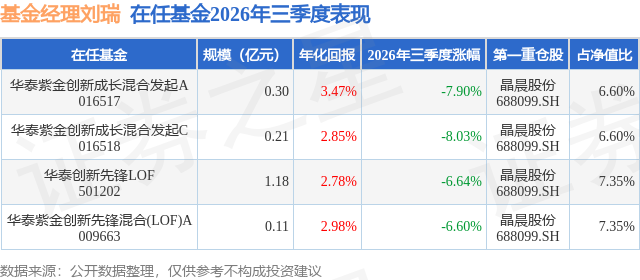
华泰紫金创新先锋混合(LOF)A现任基金经理为刘瑞。其中在任基金经理刘瑞已从业6年又85天,2020年8月5日正式接手管理华泰紫金创新先锋混合(LOF)A,任职期间累计回报为23.39%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:今年二季度市场出现了极致分化的行情,AI硬件一枝独秀,这一方面是由于该领域持续保持高景气,但另一方面部分相关公司已经开始透支未来的成长空间,出现了比较明显的泡沫化迹象。我们认为,AI仍然是全球最重要的产业趋势,但是AI的基础设施投资的增长未来有放缓的风险,这包括北美云厂商的自由现金流开始逐步被AI资本开支耗尽,而且海外国债利率的持续上升也提升潜在举债投资的成本。在这样的背景下,下一阶段投资方向应该从AI基础设施硬件向AI应用转移,因为只有AI应用的发展才能带来AI产业闭环,驱动AI产业持续发展。因此,在科技产业的投资策略上,三季度我们主要减持了处于高位的AI硬件公司,更多关注和布局处于相对低位可能受益于AI应用的相关公司。当然,我们也意识到相对于AI硬件,AI应用的投资的难度和复杂度要远高于前者:AI硬件的产业链环节相对清晰,而且只需要跟踪海外云厂商资本开支、台积电经营情况等少数变量就可以对产业经营趋势做出较为清晰的判断;但是对于AI应用而言,场景、领域十分分散,涉及的行业和公司繁杂,因此在选股上我们更倾向于相关公司在原有主业上具备竞争优势和一定安全边际,且在积极布局AI应用,将AI应用作为未来成长的期权。经过研究和筛选,我们选择了端侧SOC、安防、工控等领域作为AI应用的布局方向。此外,在科技领域我们还对以下两个方向进行了配置:首先是国产AI,从产业节奏上,国内AI的进展和投资总量略滞后于北美,因此我们认为国内相关公司仍处在景气上行阶段,且超节点的新技术的应用有可能加速赶超的进度;二是先进封装,以玻璃基板为代表的先进封装是后摩尔时代重要的产业趋势,我们也观察到了相关产业加速的迹象。更重要的是在以上两个领域我们还是可以找到安全边际和赔率相对匹配的标的。 除了科技板块,我们在三季度对医药领域也有所加仓。尽管医药行业过去在集采等影响下,行业景气度持续下行,但部分公司估值已经对这种情况进行了充分的定价,更重要的是我们也观察到二到三季度包括医疗器械、临床CRO等方向的头部公司经营情况出现了边际改善,在赔率较好,胜率提升的情况下,我们对该方向进行了加仓。在现有持仓中,三季度锂电和电力设备板块表现明显低于此前预期,主要是受到地缘政治以及上下游博弈的影响,市场预期转向悲观。我们认为目前相关板块具备较为可观的赔率,未来如果相关政策出现边际改善,可能存在明显的估值修复空间,等待胜率提升时进行加仓。
本文数据来源于华泰紫金创新先锋混合(LOF)A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




