证券之星消息,日前建信丰融债券C基金公布三季报,2026年三季度最新规模0.48亿元,季度净值涨幅为-0.82%。
从业绩表现来看,建信丰融债券C基金过去一年净值涨幅为0.78%,同类基金过去一年净值涨幅中位数为0.14%。而基金过去一年的最大回撤为-2.62%,成立以来的最大回撤为-2.62%。
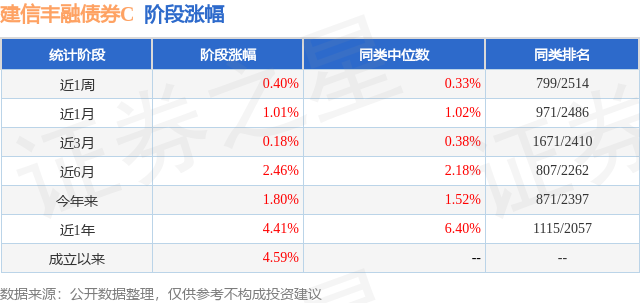
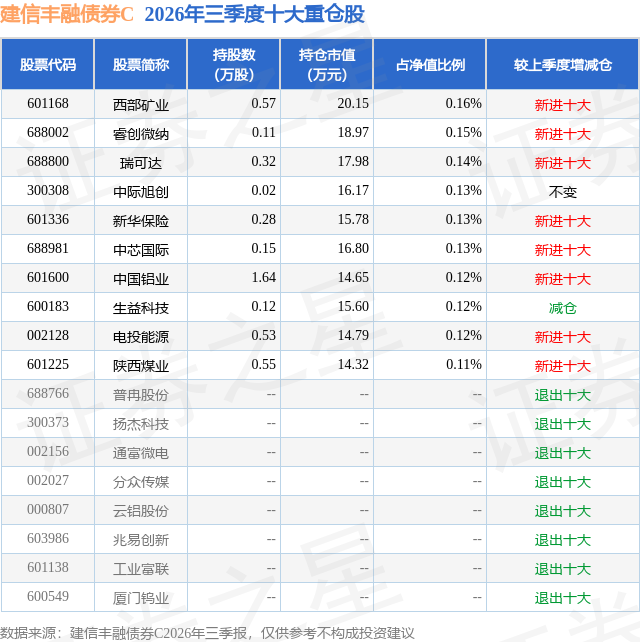
从基金规模来看,建信丰融债券C基金2026年三季度公布的基金规模为0.48亿元,较上一期规模5763.11万元变化了-939.97万元,环比变化了-16.31%。该基金最新一期资产配置为:股票占净值比18.98%,债券占净值比103.94%,现金占净值比0.52%。从基金持仓来看,该基金当季前十大股票仓位达1.31%,第一大重仓股为西部矿业(601168),持仓占比为0.16%。
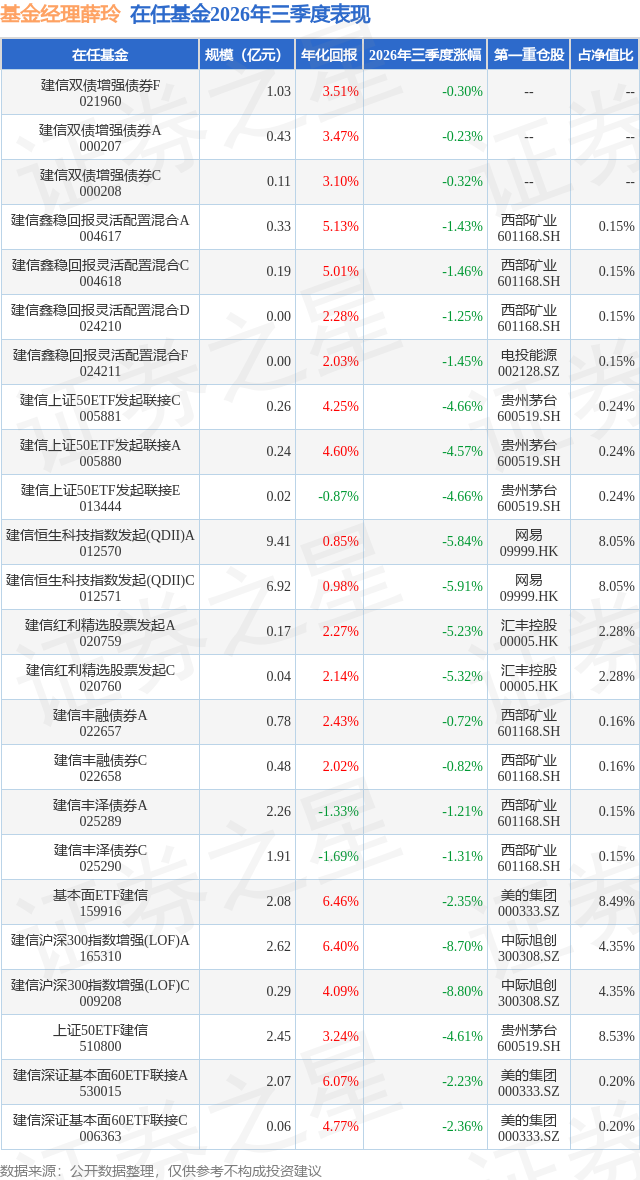
建信丰融债券C现任基金经理为薛玲 李峰。其中在任基金经理薛玲已从业10年又119天,2025年2月27日正式接手管理建信丰融债券C,任职期间累计回报为3.38%。目前还管理着24只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,宏观经济整体运行平稳,外需强、内需弱的格局依然较为明显。季度内地缘冲突对于大宗商品的影响仍未缓解,能源价格的高位震荡抑制了海外的供给,偏强的出口依然是经济增长的主要动能。同步指标方面,三季度制造业采购经理人指数(PMI)较二季度有所回落,其中7-8月PMI回落至荣枯线以下,9月读数有所反弹,反应了经济动能不足的现状。投资方面,由于专项债的发行集中在三季度且并未在当季形成有效工作量,叠加房地产投资的持续走弱,固定资产投资增速在季度内依然呈现下滑趋势,其中1-8月累计同比增速下降7.2%,相较于上半年回落1.5个百分点。消费方面,居民收入预期偏弱、消费意愿不足的倾向依然较为明显,1-8月社会消费品零售总额同比增长录得1.1%,较上半年回落0.2个百分点。进出口方面,地缘冲突对于国内的生产端冲击较为有限,叠加海外需求偏强,1-8月出口同比增速录得19.3%,进口同比增速升至27.0%,维持了上半年以来的增长势头。总体看,2026年三季度经济增长动能有所放缓,供强需弱、外强内弱特征依然显著,内需的持续下滑有待政策的发力予以扭转。通胀方面,三季度通胀读数小幅回落,居民消费价格指数(CPI)单月同比维持正区间,而工业生产者出厂价格指数(PPI)的单月同比涨幅有所收窄。CPI层面,食品价格特别是猪肉价格的下滑对通胀的拖累较为显著,1-8月CPI增速回落至0.9%。PPI层面,受基数效应支撑以及8月以来美伊局势的再度升温,油价的走强推升7-8月PPI增速至3.5%与3.8%。货币政策方面,三季度人民银行整体维持较为宽松的货币环境。季度内央行并未进行降准、降息操作,但提高了隔夜逆回购工具的操作频率,通过中期借贷便利(MLF)以及买断式逆回购净投放流动性合计1.1万亿。从资金利率中枢来看,7天质押式回购利率(R007)维持在1.3%-1.5%的区间内波动,其中7月资金价格整体偏高,8-9月有所回落。汇率方面,三季度人民币汇率总体偏升值,9月末人民币兑美元即期汇率收于6.7053,较二季度末升值1.18%。债券市场方面,三季度收益率整体偏震荡,长端利率表现优于短端,其中30年国债为代表的超长端品种表现最好。季度内10年期国债收益率下行5BP至1.68%,而1年期国债利率则上行10BP至1.22%,期限利差有所压缩,曲线趋于平坦。权益市场方面,三季度科技股的下跌引发市场整体抛售,指数相较于二季度末调整显著。其中沪深300指数下跌12.49%至4357.62点。转债市场的表现好于大盘,三季度末中证转债指数收于468.98点,相比于二季度末下行7.00%。回顾三季度的基金管理工作,组合维持各类高波动资产的灵活交易,力求净值增长的同时控制好回撤。债券投资方面,组合维持二级资本债的底仓配置,继续加仓长期限利率债以提升组合久期,参与长端的债市行情。权益投资方面,三季度由于科技板块前期累积涨幅过高,A股整体呈现7月大幅调整、8月反弹修复、9月再度震荡反复的过程。面对股票市场呈现的结构性行情,以及板块的快速轮动,股票持仓部分进行了结构性调整,整体更加倾向防御,在增加红利股和小盘股比例的同时,降低了科技股的敞口。从结果上看,上述调整比较明显地跑赢了市场平均水平。整体上,在季度内波动较大的市场环境中,组合积极操作,有效控制了净值的回撤。
本文数据来源于建信丰融债券C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




