证券之星消息,日前鹏华信用增利债券D基金公布三季报,2026年三季度最新规模32.86亿元,季度净值涨幅为0.93%。
从业绩表现来看,鹏华信用增利债券D基金过去一年净值涨幅为2.66%,同类基金过去一年净值涨幅中位数为0.14%。而基金过去一年的最大回撤为-3.07%,成立以来的最大回撤为-3.2%。

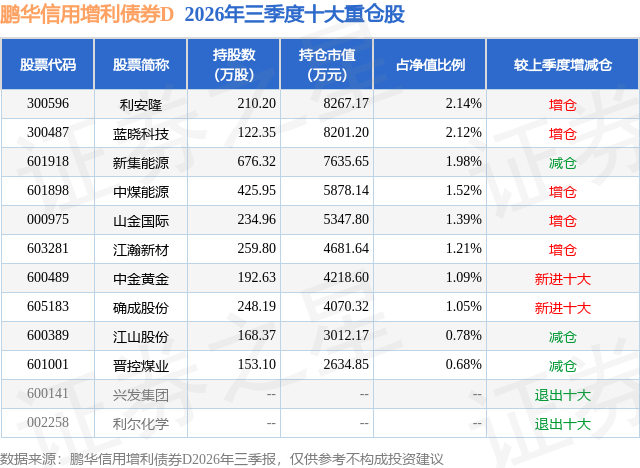
从基金规模来看,鹏华信用增利债券D基金2026年三季度公布的基金规模为32.86亿元,较上一期规模30.98亿元变化了1.88亿元,环比变化了6.08%。该基金最新一期资产配置为:股票占净值比16.15%,债券占净值比101.99%,现金占净值比1.36%。从基金持仓来看,该基金当季前十大股票仓位达13.96%,第一大重仓股为利安隆(300596),持仓占比为2.14%。
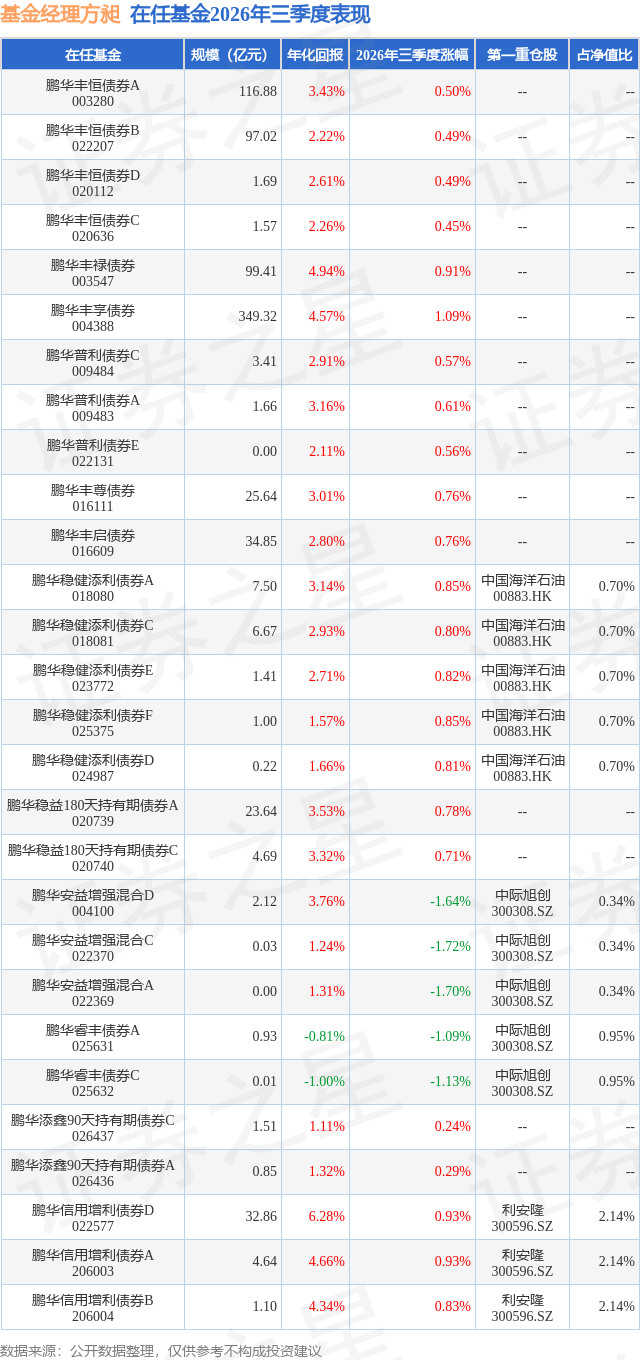
鹏华信用增利债券D现任基金经理为方昶 王云鹏。其中在任基金经理方昶已从业8年又110天,2024年11月11日正式接手管理鹏华信用增利债券D,任职期间累计回报为12.68%。目前还管理着28只基金产品(包括A类和C类),其中本季度表现最佳的基金为鹏华丰享债券(004388),季度净值涨幅为1.09%。
对本季度基金运作,基金经理的观点如下:2026年三季度,国内经济总体平稳运行,呈现"总量温和、结构分化"的格局。从需求端上看,出口仍保持较强的韧性,我国制造业竞争优势及科技产品出口持续形成支撑,且边际增速再度走强;内需则缓慢修复,居民消费延续弱复苏,但制造业投资增速受高基数影响有所回落,房地产投资和居民部门信用扩张仍相对偏弱。供给端方面,新质生产力持续释放动能,高端制造、算力基础设施、人工智能等领域景气度维持高位。受地缘因素影响,PPI同比持续走高,1-9月累计同比2.3%,但核心CPI仍延续温和。政策环境方面,2026年作为十五五规划开局之年,稳增长与推动经济结构升级并重,政策保持较高定力,强调高质量发展。财政政策方面,专项债和重大项目建设围绕新质生产力持续推进,货币政策继续保持支持性取向,更加注重总量宽松与结构性工具协同发力。流动性方面,央行通过公开市场操作及结构性货币政策工具维持银行体系流动性合理充裕,资金利率整体围绕政策利率平稳运行。海外方面,美元指数维持偏弱震荡,美联储于9月加息25bp,并对年内加息仍有预期。海外市场债券收益率持续创新高,叠加地缘政治事件阶段性扰动全球偏好,市场波动提升。债券市场方面,三季度债券市场整体偏强。受益于基本面、机构配置需求及资金宽松等因素,债券收益率总体下行。信用方面,流动性宽松、机构配置及新产品发行预期推动信用利差持续压缩。权益市场方面,三季度受制于海外加息预期抬升,叠加地缘政治冲突下油价持续抬升,风险偏好整体走弱,权益市场有所调整。报告期内,本组合债券投资方面,在控制信用风险的基础上积极把握信用利差压缩的行情,把握利率波动带来的阶段性交易机会,持续增厚组合收益。同时,持续加强信用风险跟踪,严控信用下沉幅度,优化持仓结构,提高组合收益来源的稳定性。权益市场方面,2026年三季度,市场整体处于调整下跌状态,其中上半年涨幅较大的科技成长类资产跌幅较大,市场整体流动性和风险偏好快速下降。在我们重点关注的周期类资产中,三季度表现较好的主要是煤炭和黄金。根据我们对于周期的研究和认知,我们目前所处的周期位置属于典型的"康波萧条期",这一历史阶段的典型特征是主导国货币体系稳固性下降带来的黄金牛市,以及全社会生产效率遇到瓶颈后下一轮技术革命的萌发。落实到我们的组合构建上,主要沿着两条思路展开,形成了"反内卷"+"反脆弱"的组合结构:对于"反内卷"的核心代表——化工资产,目前属于比较冷门的阶段,关注度明显降低,但是从基本面运行和定价水平来看,我们判断该类资产处于风险收益关系友好的状态。在三季度我们结合具体细分行业的商业规律,增持了部分精细化工方向的标的。同时在宏观维度,我们逐渐认为,中游制造业的产业升级是康波萧条期给予追赶国的一次机遇,而当下上游能源价格的大幅波动,提供了产业升级的催化剂。对于"反脆弱"的核心代表——煤炭+黄金,三季度表现较好。对于黄金资产,我们认为在三季度完成了投资逻辑的阶段转换,未来的表现值得关注;同时我们在具体个股的仓位层面,有所集中。
本文数据来源于鹏华信用增利债券D2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




