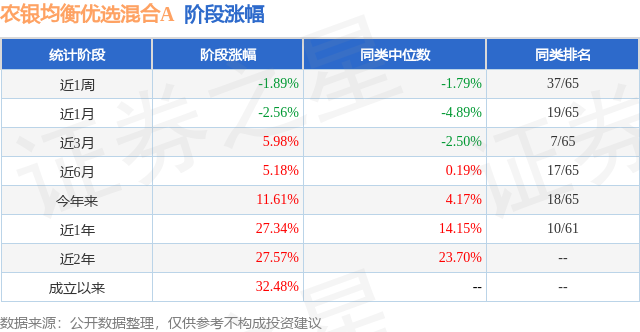
证券之星消息,日前农银均衡优选混合A基金公布三季报,2026年三季度最新规模0.25亿元,季度净值涨幅为-13.14%。
从业绩表现来看,农银均衡优选混合A基金过去一年净值涨幅为-6.56%,同类基金过去一年净值涨幅中位数为-6.57%。而基金过去一年的最大回撤为-21.55%,成立以来的最大回撤为-21.55%。
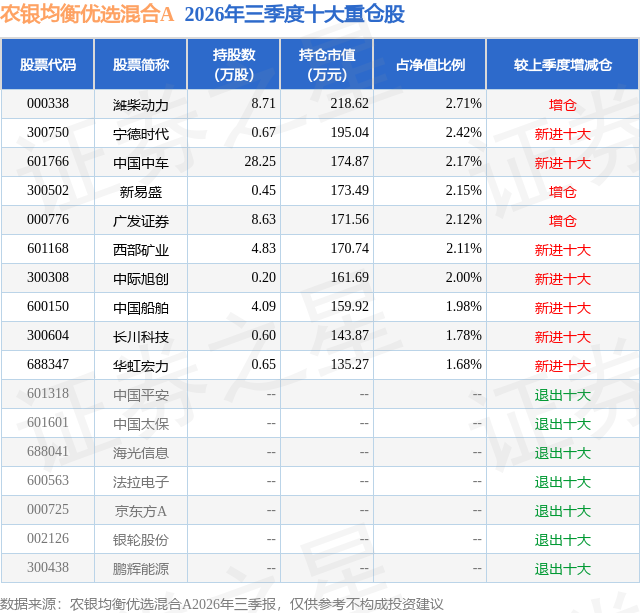
从基金规模来看,农银均衡优选混合A基金2026年三季度公布的基金规模为0.25亿元,较上一期规模1304.78万元变化了1192.94万元,环比变化了91.43%。该基金最新一期资产配置为:股票占净值比49.04%,无债券类资产,现金占净值比52.3%。从基金持仓来看,该基金当季前十大股票仓位达21.12%,第一大重仓股为潍柴动力(000338),持仓占比为2.71%。
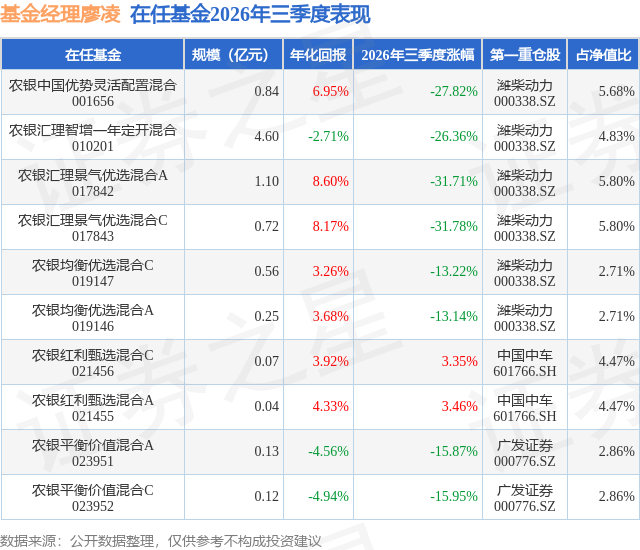
农银均衡优选混合A现任基金经理为廖凌。其中在任基金经理廖凌已从业3年又249天,2023年10月10日正式接手管理农银均衡优选混合A,任职期间累计回报为10.25%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为农银红利甄选混合A(021455),季度净值涨幅为3.46%。
对本季度基金运作,基金经理的观点如下:三季度A股表现不佳,呈现为"量缩价跌"的下跌趋势,投资者的"体感"从二季度的相对火热急速降温,当前阶段已跌至冰点。宽基指数中,仅有机构持仓较低的红利和微盘股上涨,主流指数中沪深300下跌12.5%,万得全A下跌13.3%,中证500指数下跌17.7%;领跌指数为Q2表现较好的创业板指和科创50,Q3分别大跌27.8%和30.7%。从行业表现来看,煤炭、石油石化、农业和银行等机构低配行业领涨,电力设备、电子、通信等机构重仓行业领跌。Q3的风格和行业表现与Q2相比有云泥之别,投资者预期的"再均衡"并未留足太多缓冲空间,而是以科技成长的大幅杀跌完成配置的切换。总体而言,三季度A股市场转弱基于海外高油价、高利率和国内偏弱基本面的双重挤压,以AI和科技自主可控为代表的新产业趋势虽仍方兴未艾,但宏观因素的影响、交易结构的拥挤加大了估值的波动。 u3000u3000进入四季度,宏观面的变化仍是影响A股市场趋势和风格的重要因素。相比三季度密集的"逆风",四季度市场面临的宏观面挑战仍存,但边际上仍可期待更多的"顺风":一方面,海外投资者对美联储年内仍有两次加息的预期定价较为充分,加上美国中期选举前美伊局势和高油价的压力缓和,使得美债和加息对新兴市场造成冲击的最大阶段或已趋于尾声;另一方面,展望2027年,国内财政端预期更加积极,内需和顺周期的底部有望逐渐探明。此外,从产业端来看,海外人工智能仍在加速,Agentic AI和RSI等新趋势对于算力的需求斜率持续提升;而国内AI和半导体自主可控的趋势也在加强,国产算力、两存扩产等主线演绎远未到终点。但从选股策略来看,相比宽松流动性和高风险偏好驱动估值抬升的上半年,下半年产业周期和公司基本面驱动的权重更高,空间感、赔率感固然具有吸引力,但高确定性、高胜率对当下投资的指向性更为重要。 u3000u3000从确定性和胜率投资的角度出发,四季度的A股市场我们的配置将更加均衡,一方面以类红利为主体构建低波稳定资产组合,另一方面在成长赛道中选择高兑现度的景气方向。类红利方向,我们看好攻守兼备的金融、供需持续错配的实物资产链(能源、有色金属)、兼具成长和红利属性的轨交等;景气方向,我们坚持认为国产算力及半导体产业链依然是AI agent趋势下的核心受益方向之一,加上两大存储晶圆厂上市带来的巨大扩产弹性,受益方向包括国产AI芯片、存储半导体设备及零部件材料、AIDC等环节。此外,展望明年,部分顺周期方向如消费仍处于基本面"左侧",但筹码出清较为显著,且伴随龙头公司基本面拐点的临近,投资的"赔率"也在上升。
本文数据来源于农银均衡优选混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




