证券之星消息,日前银华钰丰债券C基金公布三季报,2026年三季度最新规模0.15亿元,季度净值涨幅为-0.31%。
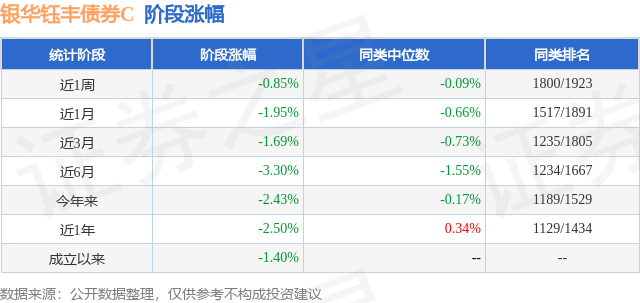
从业绩表现来看,银华钰丰债券C基金过去一年净值涨幅为-2.5%,同类基金过去一年净值涨幅中位数为0.34%。而基金过去一年的最大回撤为-3.94%,成立以来的最大回撤为-3.94%。
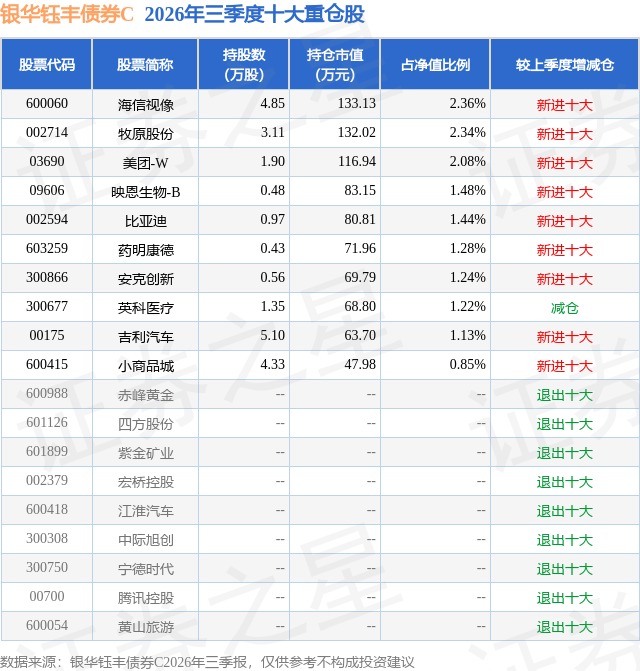
从基金规模来看,银华钰丰债券C基金2026年三季度公布的基金规模为0.15亿元,较上一期规模1926.84万元变化了-392.18万元,环比变化了-20.35%。该基金最新一期资产配置为:股票占净值比19.4%,债券占净值比96.77%,现金占净值比2.43%。从基金持仓来看,该基金当季前十大股票仓位达15.42%,第一大重仓股为海信视像(600060),持仓占比为2.36%。
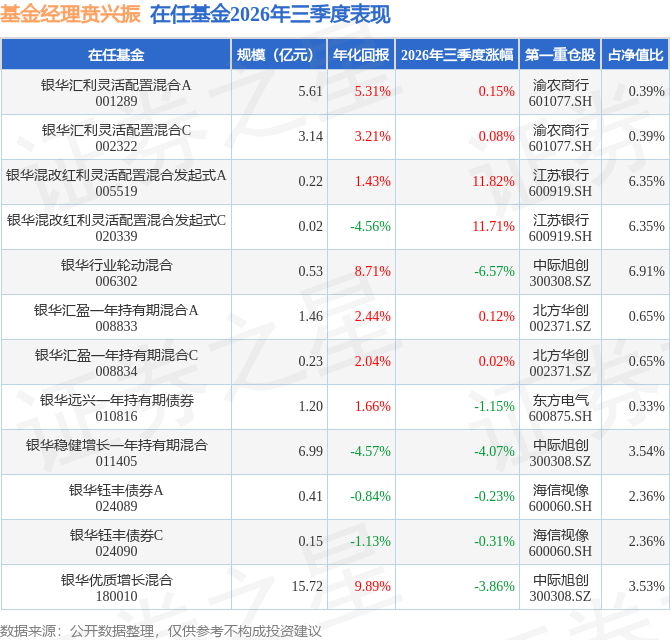
银华钰丰债券C现任基金经理为贲兴振 王中伟 郭思捷,本季度增聘基金经理郭思捷。其中在任基金经理贲兴振已从业13年又188天,2025年8月7日正式接手管理银华钰丰债券C,任职期间累计回报为-1.38%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为银华混改红利灵活配置混合发起式A(005519),季度净值涨幅为11.82%。
对本季度基金运作,基金经理的观点如下:权益方面,回顾2026年三季度,在流动性收缩、风险偏好回落与前期高估值消化等因素影响下,市场整体走弱,指数全线收跌,上证指数最低跌破3800点。从宏观层面看,美伊冲突反复带来油价再次冲高、联储加息等事件都对市场信心有所压制。对于AI产业,一方面交易拥挤度已经处于极高位置,当情绪难以进一步提升时,筹码反而出现踩踏式出清风险;另一方面产业进展也有一定扰动,某龙头云业务虽然增速亮眼,但自由现金流数十年来首次转负,叠加头部人工智能公司的ARR数据有所走弱,引发市场对AI产业能否维持高资本开支的担忧。整体看,伴随着AI硬件的调整,资金再平衡下开始向防御性资产大幅迁移,市场有明显的高切低和快速轮动的特征。分行业看,防御属性最强的红利资产最受青睐,银行、煤炭等普遍上涨,此外,其他低位板块也有一定的轮动,在厄尔尼诺爆发下农业关注度提升,地产则是有一定的政策预期。AI内部也从硬件轮动到科研服务、传媒和计算机等应用端。操作上,我们更多向消费和医药方向倾斜。在消费方向,考虑到内需仍然较弱,因此继续维持了较高的出口配置比例,内需则主要保留有数据/政策催化的细分方向,如养殖、汽车、电商、出行、服务消费等,寻找自下而上的机会。在医药板块我们维持了CXO和创新药的配置。展望2026年四季度,预计市场维持震荡整理,科技有望重拾主线,但需重视防御和再平衡。外部环境看,中美关系近期有明显缓和,双方互动频繁,这对市场情绪有一定的积极影响。不过,美联储鹰派表态下,年内仍存加息预期,海外高利率环境对高估值成长板块的估值约束短期难以消除;从国内情况来看,消费端依然维持偏弱态势,内需修复仍需政策进一步发力。产业层面,个人AI助手Muse取代ChatGPT登顶苹果应用商店榜首,区别于传统被动答疑的聊天机器人,Muse可协助用户信息调研、在线填表、网购下单、预约餐厅等任务,并能联动邮箱、日历、Instagram等各类主流服务软件,对科技股情绪有一定提振作用。综合来看,市场在节后或许会有更加积极的表现,但整体可能较为温和。具体看:1)内需消费:三季度板块有一定的超额收益,主要还是前期下跌较多后,在市场高切低的过程中更容易受到青睐。经过一个季度的再平衡后,当前市场重新回到较为均衡的状态,预计消费板块从普涨回归基本面变化。从社零拆分看,限额以下消费显著优于限额以上消费,必选消费韧性强于可选消费,因此有效需求不足仍是消费当前面临的主要问题。消费政策上目前难以出台立竿见影的增量政策,后续更多需要关注内在的因素。短期仍维持基本面偏弱的判断,板块难有趋势性好转,但考虑到整体估值处于低位,因此具有一定的配置价值。结构性机会来自短期数据或政策的催化,关注养殖、互联网、汽车、食品、家电、景区、电商等行业龙头个股。2)出海:出口链基本面延续比较优势,但分化加大:美欧对华可能实施贸易限制,出口退税的潜在取消或退坡,叠加人民币升值等因素影响,企业短期业绩波动难以预测,加大了投资难度。中长期看,具备全球化产能布局或品牌渠道建设能力的企业进一步确立竞争优势,有望穿越周期并做出长期趋势。重点关注优秀企业因业绩波动回调后带来的布局机会。3)医药:在AI4S的催化下,过去一段时间科研服务和CXO表现亮眼,当前位置创新药的性价比有所提升。随着海外BD不断达成,一方面验证了国内企业研发实力,另外也让一批企业逐渐进入自我循环。最先实现BD和临床价值兑现的企业,逐渐进入收入和利润正循环期,投资价值更加清晰。当前多数企业开始迈入BD验证阶段,事件催化、筹码结构、估值水平等共同决定了股价走势。优先关注有阿尔法的个股。固收方面,报告期内债券市场在经济弱修复、"资产荒"格局延续,以及权益市场调整带动风险偏好回落等多重因素共振下,整体呈现中短端收益率低位震荡、中长端平坦下移的"牛平"特征,长端资产表现显著优于短端,10年期与30年期国债收益率均创年内新低;与此同时,信用利差在配置型资金持续增配的推动下明显压缩。本组合在纯债投资上延续稳健底仓的管理思路,投资标的综合权衡组合流动性与风险管理要求,以利率债为主要配置方向;结构层面延续哑铃型配置,以中短端品种作为底仓夯实票息收益基础,并通过长端资产仓位的灵活调整管理组合久期敞口,力求把握利率中枢下移过程中的资本利得机会。可转债方面,考虑到当期转债资产估值性价比仍显不足,组合未主动提升转债敞口,以优化资金运用效率与风险敞口的匹配。下一阶段,我们将密切跟踪各期限及品种利差的历史分位变化,动态微调组合配置仓位与持仓结构,持续提升组合流动性及应对市场变化的调整能力,努力为投资者创造稳健回报。
本文数据来源于银华钰丰债券C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




