证券之星消息,日前银华集成电路混合C基金公布三季报,2026年三季度最新规模203.01亿元,季度净值涨幅为-28.75%。
从业绩表现来看,银华集成电路混合C基金过去一年净值涨幅为39.93%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-48.12%,成立以来的最大回撤为-48.84%。

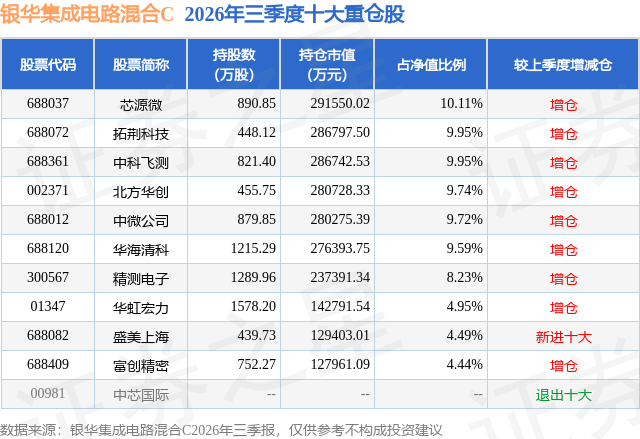
从基金规模来看,银华集成电路混合C基金2026年三季度公布的基金规模为203.01亿元,较上一期规模199.41亿元变化了3.6亿元,环比变化了1.81%。该基金最新一期资产配置为:股票占净值比94.68%,债券占净值比3.14%,现金占净值比2.86%。从基金持仓来看,该基金当季前十大股票仓位达81.17%,第一大重仓股为芯源微(688037),持仓占比为10.11%。
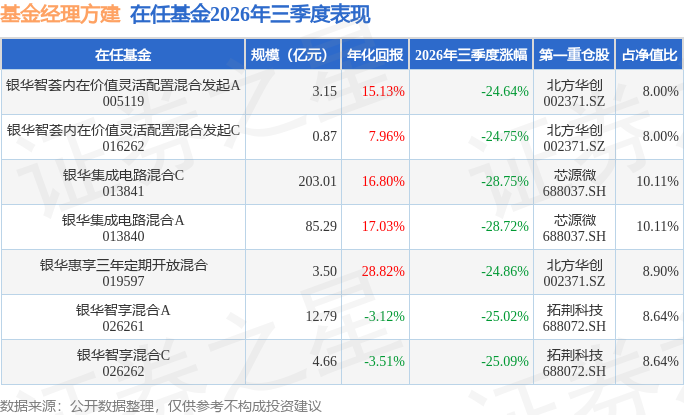
银华集成电路混合C现任基金经理为方建。其中在任基金经理方建已从业8年又133天,2021年12月8日正式接手管理银华集成电路混合C,任职期间累计回报为106.97%。目前还管理着7只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:当今世界正处于百年未有之大变局,我国经济正处在从高速增长转向高质量发展的关键攻坚期。2026年三季度,国内经济运行总体平稳,但结构性矛盾仍较突出,外部环境复杂严峻,美伊冲突持续胶着并反复扰动国际油价。从行情表现看,三季度市场出现显著调整,Wind全A指数下跌13.3%,沪深300指数下跌12.5%,中证800指数下跌14.0%。分行业来看,煤炭、石化、农林牧渔、银行、医药等板块涨幅居前,电子、通信、建材、电力设备、机械等板块跌幅靠前,结构分化突出,上半年表现较好的科技类资产出现较大幅度的回调。 u3000u3000本基金在二季报展望中,认为上半年市场涨速较快,短期可能会有一定调整压力。三季度,市场如期回调,但后续调整幅度远超出我们预期。全球AI产业趋势依然明确,半导体国产化基本面正在加速兑现,这一轮科技股行情是有较强基本面支撑的。本基金专注于半导体产业投资,近些年来,一直重仓半导体国产化,以业绩确定的半导体设备公司为主,同时缓慢布局有竞争力的Fab厂和部分大芯片设计公司。在三季度,本基金持仓结构变化不大。仓位方面,在季度初仓位被动下降(申购没有继续加仓),在季度中下旬,市场调整到基本面强支撑位置时,本基金又将仓位加到基本满仓水平。本季度本基金虽跑赢芯片产业指数,但没能取得正收益。 u3000u3000经历了三季度的调整后,半导体板块已经超跌,从基本面角度,在2026年四季度,不应该悲观。我们认为,中国的高质量转型正渐显成效,半导体行情仍能持续很久,当前板块具备较好的配置价值。半导体是科技股的中坚力量,国产化仍是当前国内半导体领域最确定的投资机会之一。展望2026年四季度,我们仍将重仓低估值、高成长、大空间和强确定性的半导体国产化标的。同时,我们密切关注,并积极配置基本面确定性受益于AI浪潮的相关芯片设计和制造公司。在高波动的市场中,本基金将保持定力,坚持基本面底线,持仓不跟随市场漂移。半导体行业是时间的朋友,看长做长才能不惧波动,才能把握住行业和优质公司的成长红利。在2026年四季度,本基金将采取积极策略,力争在把握行业整体趋势的同时,为投资者创造超额收益。
本文数据来源于银华集成电路混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



