证券之星消息,日前汇添富品牌价值一年持有混合C基金公布三季报,2026年三季度最新规模0.06亿元,季度净值涨幅为8.46%。
从业绩表现来看,汇添富品牌价值一年持有混合C基金过去一年净值涨幅为-19.77%,同类基金过去一年净值涨幅中位数为-9.59%。而基金过去一年的最大回撤为-14.61%,成立以来的最大回撤为-31.63%。

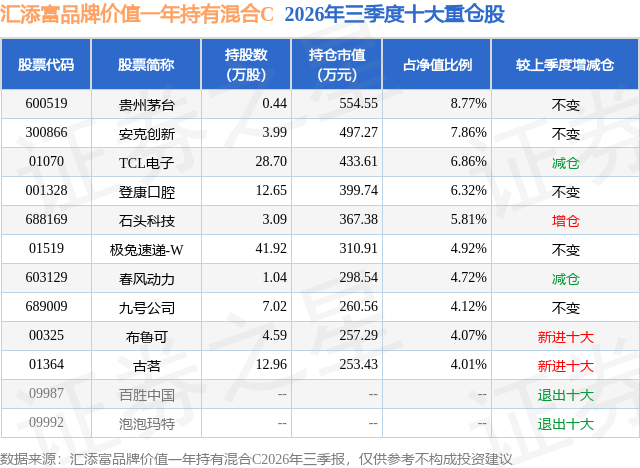
从基金规模来看,汇添富品牌价值一年持有混合C基金2026年三季度公布的基金规模为0.06亿元,较上一期规模608.62万元变化了-24.0万元,环比变化了-3.94%。该基金最新一期资产配置为:股票占净值比92.74%,无债券类资产,现金占净值比7.47%。从基金持仓来看,该基金当季前十大股票仓位达57.46%,第一大重仓股为贵州茅台(600519),持仓占比为8.77%。
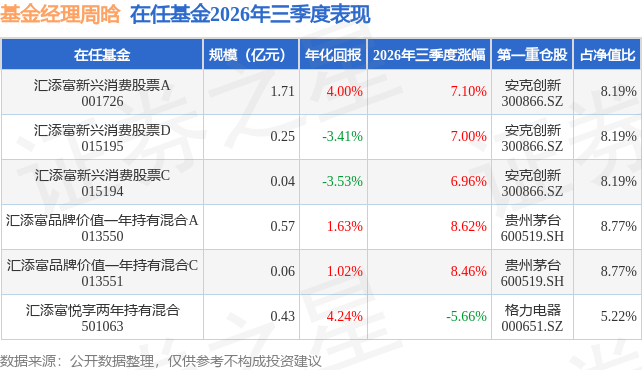
汇添富品牌价值一年持有混合C现任基金经理为周晗。其中在任基金经理周晗已从业1年又12天,2025年10月17日正式接手管理汇添富品牌价值一年持有混合C,任职期间累计回报为-20.67%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为汇添富品牌价值一年持有混合A(013550),季度净值涨幅为8.62%。
对本季度基金运作,基金经理的观点如下:2026年第三季度,国内消费市场呈现温和复苏、结构分化的特征。线下消费场景持续回暖,品质消费、服务消费需求稳步释放,但传统消费板块增长乏力,行业整体告别高增量时代,进入存量竞争与结构升级并行的阶段。本报告期内,本基金严格遵循中长期价值投资策略,坚持自下而上的个股精选思路,整体调仓幅度较小,核心持仓结构保持稳定,持续重点布局具备全球化增长潜力的消费龙头企业。 组合运作方面,三季度市场整体波动相对平稳,我们未开展大规模仓位调整,仅结合个股估值变化、基本面边际改善情况,对部分持仓标的进行小幅优化,整体组合风格与持仓中枢保持延续。基于对消费行业长期发展趋势的研判,我们持续坚定看好消费出海、品牌全球化核心主线,认为全球化扩张将成为未来消费龙头突破本土增长瓶颈、实现持续稳健增长的核心驱动力,是消费行业未来最明确的成长方向。 从行业基本面来看,国内主流消费品类渗透率已处于高位,本土市场增量空间持续收窄,行业同质化竞争加剧,仅依靠国内市场已难以支撑企业长期业绩增长。在此背景下,国内一批具备供应链优势、产品力壁垒与成熟运营能力的消费龙头,加速推进全球化布局,通过海外市场本土化适配、渠道深耕与品牌升级,持续提升海外市场占有率,成功打造第二增长曲线。全球化业务的稳步落地,能够有效对冲国内消费增速放缓的压力,构筑企业长期成长的核心壁垒。 估值维度上,当前消费行业尤其是布局全球化的龙头企业,整体估值处于历史低位区间,具备较高的配置安全边际。前期板块受市场情绪、周期波动等因素影响,估值持续承压,并未充分反映企业海外业务的成长价值与长期发展空间。随着龙头企业海外营收占比持续提升、出海业绩逐步兑现,市场认知将持续修复,板块有望迎来业绩稳健增长叠加估值修复的戴维斯双击行情,中长期配置性价比凸显。 细分投资布局上,本基金持续聚焦全球化成长属性突出的核心龙头,重点持有海外拓展进度快、竞争壁垒扎实、业绩兑现能力强的优质标的,同时适度把握国内消费升级、新消费细分领域的结构性机会。投资过程中,我们始终以基本面为核心,优选商业模式清晰、治理结构优质、现金流稳健的企业,规避纯题材炒作、基本面疲软的标的,严控组合波动风险,保障组合持仓质量。 展望后市,消费行业投资逻辑已从单一的本土周期复苏,转向全球化成长与国内消费升级双线驱动。短期国内消费复苏节奏或存在小幅波动,但品牌全球化的长期核心逻辑不会发生改变。后续本基金将继续维持稳定的组合结构,坚守消费出海核心投资主线,持续跟踪海外市场需求、行业政策及企业出海进展,动态优化持仓结构,深耕优质全球化消费龙头,把握行业估值修复与业绩增长的双重机遇,力争为持有人实现中长期稳健增值。
本文数据来源于汇添富品牌价值一年持有混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



