证券之星消息,日前广发医药精选股票C基金公布三季报,2026年三季度最新规模2.63亿元,季度净值涨幅为36.28%。
从业绩表现来看,广发医药精选股票C基金过去一年净值涨幅为1.38%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-29.09%,成立以来的最大回撤为-33.96%。

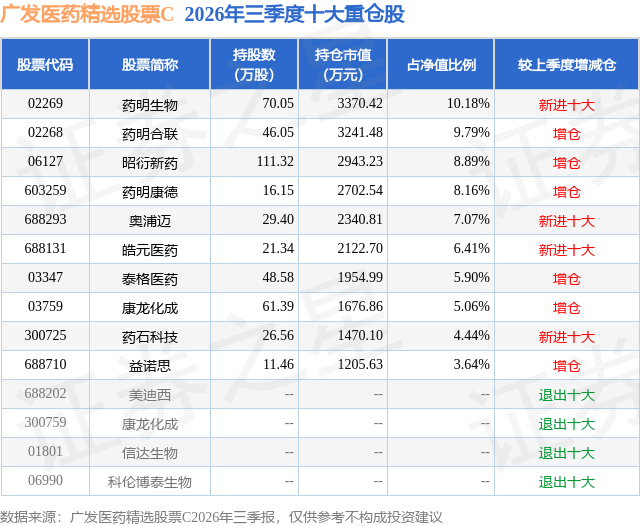
从基金规模来看,广发医药精选股票C基金2026年三季度公布的基金规模为2.63亿元,较上一期规模1498.12万元变化了2.48亿元,环比变化了1657.24%。该基金最新一期资产配置为:股票占净值比93.88%,债券占净值比0.91%,现金占净值比6.01%。从基金持仓来看,该基金当季前十大股票仓位达69.54%,第一大重仓股为药明生物(02269),持仓占比为10.18%。
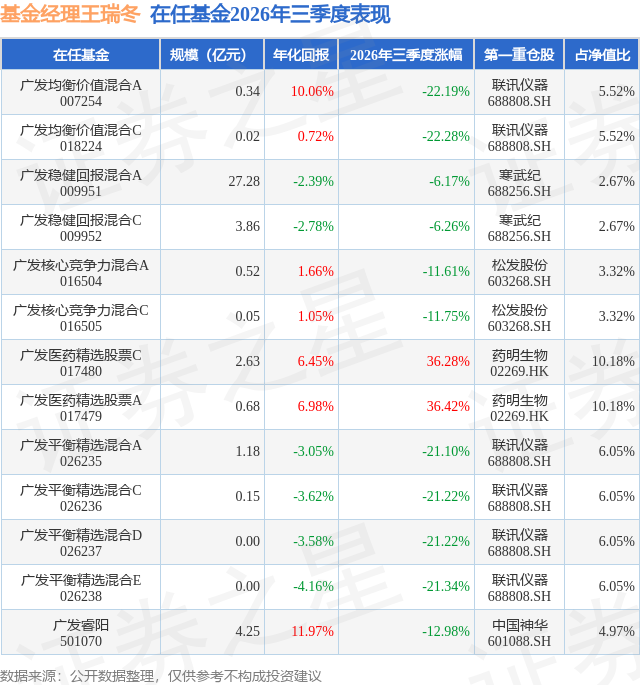
广发医药精选股票C现任基金经理为王瑞冬。其中在任基金经理王瑞冬已从业6年又163天,2023年7月6日正式接手管理广发医药精选股票C,任职期间累计回报为17.67%。目前还管理着13只基金产品(包括A类和C类),其中本季度表现最佳的基金为广发医药精选股票A(017479),季度净值涨幅为36.42%。
对本季度基金运作,基金经理的观点如下:2026年3季度,中证医药指数上涨8.97%,所有二级子行业指数单季度均为正收益,其中医疗服务、生物制品板块涨幅居前,化学制药、中药涨幅居后。 从医保基金的收支情况来看,2026年全国基础医疗保险统筹账户1-8月累计收入2.07万亿元,同比增长10.2%,支出1.55万亿元,同比增长0.5%。单月度数据层面,医保基金统筹账户7月、8月收入分别同比增长8.2%、9.5%,而同期支出同比增速仅为0.3%、4.5%,收入增速持续大于支出增速,结余不断增厚。考虑到医保基金是我国大部分医疗产品和医疗服务的最大支付方,因此医药行业总体已进入平稳增长期,产业更多以结构性机会为主。 从上市公司的财务报表来看,医药行业相关上市企业在8月末发布了半年报,经过统计分析,我们发现如下特征: 第一,子行业间的成长性差异大。少数行业(如医疗研发外包、化学制剂板块)仍有超过10%的利润增速,而剩余大部分子行业的经营性利润同比持平或下滑,极少数行业整体亏损(如疫苗)。 第二,子行业内部个股的分化明显,极少数公司贡献了所属板块几乎全部的利润增量额。以申万化学制剂板块为例,2026年上半年,该板块的利润总额为233亿元,相比去年上半年增长金额为27亿元。具体到行业内部来看,板块内113只成分股,其中利润增量金额排前十的十家企业就贡献了42亿元的增量,而剩余103家公司上半年利润合计下滑15亿元。这一特征并非化学制剂板块独有,在其他子行业(医疗研发外包、生物制品、医用耗材)中也普遍存在。 第三,创新药的对外授权收入对板块利润贡献大。2026年上半年,整个申万医药生物行业归母净利润约1095亿元,同比增长10.4%,增长金额约103亿。同时,通过梳理相关公告,我们评估上半年A股创新药上市企业对外授权确认的报表收入合计已超过80亿元,考虑到这部分收入的边际成本极低,因此对相关企业利润表的拉动明显。据此可知,创新药的对外授权是板块利润增长的重要驱动力。但需要留意的是,产品授权收入在稳定性上天然会弱于产品上市后的商业化销售收入,受技术创新周期、海外融资环境等复杂因素影响会存在波动。 综上,无论是医保基金的收支情况,还是上市公司的财务报表都提示我们,中国医药产业目前进行的是少数公司胜出、大多数公司让出市场份额的淘汰赛。这个阶段中,无论是在大类医药行业下优选有成长性的子行业,还是子行业中优选竞争力突出的个股都尤为重要。医药工业"十五五"发展规划在9月公布,文中提到"十五五"期间,创新药行业的收入年化目标增速≥20%,但规模以上医药工业企业合计收入的目标年化增速不到4%,这种增速的差异是对我们上述结论的一个佐证。 报告期内,本基金延续前期的选股思路——聚焦创新和国际化两条主线,进一步增加了受益于产业创新周期的医疗研发外包板块(CXO)的配置,小幅降低了创新药板块的配置。其中,CXO板块相关企业披露的在手订单和新签订单普遍维持了较高增速,而这是利润表的重要前瞻指标,预计会在三季报披露时得到验证。创新药的商业模式,决定了相关在研产品"胜率低、赔率高"的特征,因此组合中仅保留了极少数优质企业,且在仓位上做了约束。报告期内,组合仓位维持在较高水平,未有明显变化。
本文数据来源于广发医药精选股票C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




