证券之星消息,日前国泰创新医疗混合发起C基金公布三季报,2026年三季度最新规模0.86亿元,季度净值涨幅为25.05%。
从业绩表现来看,国泰创新医疗混合发起C基金过去一年净值涨幅为-12.55%,同类基金过去一年净值涨幅中位数为-9.59%。而基金过去一年的最大回撤为-32.43%,成立以来的最大回撤为-36.96%。

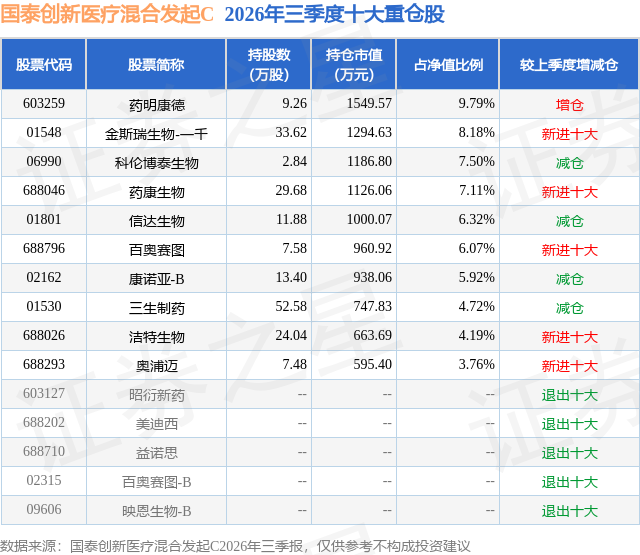
从基金规模来看,国泰创新医疗混合发起C基金2026年三季度公布的基金规模为0.86亿元,较上一期规模8322.5万元变化了318.53万元,环比变化了3.83%。该基金最新一期资产配置为:股票占净值比94.08%,债券占净值比5.09%,现金占净值比0.99%。从基金持仓来看,该基金当季前十大股票仓位达63.56%,第一大重仓股为药明康德(603259),持仓占比为9.79%。
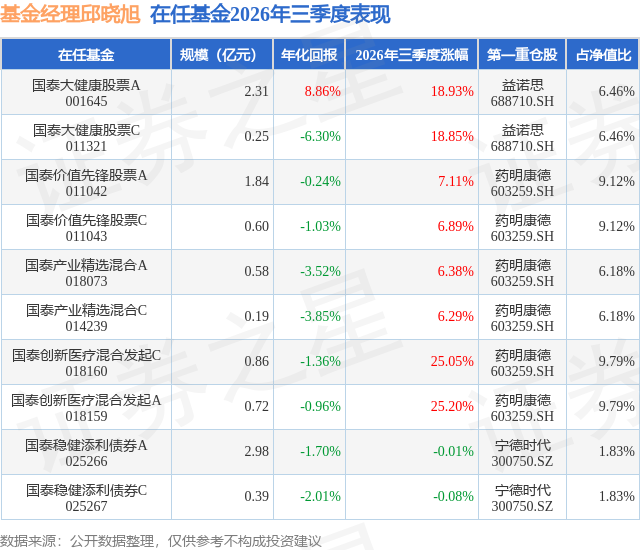
国泰创新医疗混合发起C现任基金经理为邱晓旭。其中在任基金经理邱晓旭已从业4年又75天,2023年4月18日正式接手管理国泰创新医疗混合发起C,任职期间累计回报为-4.73%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为国泰创新医疗混合发起A(018159),季度净值涨幅为25.2%。
对本季度基金运作,基金经理的观点如下:回顾2026年三季度,医药板块连续三个月反弹,7月是美股医药股映射影响,8月是AIDD(AI药物研发)和mRNA肿瘤疫苗事件性催化,9月是美国对中美创新药监管政策放松利好,同时,也有其它成长板块资金赛道切换的推动。从细分赛道上分析,医药内部分化也较大,创新药在WCLC、ESMO等重磅会议时间窗口内表现差强人意,而CXO和科研服务由于强劲的基本面和AIDD资本持续投入的利好下,持续创新高。2026年,是中国新一代自主创新药海外商业化的关键年,大样本、海外多中心临床数据将持续得到验证,未出现失败和退货问题,BD里程碑进入叠加兑现阶段,并可以展望2027年4-5款产品美国上市。我们看好这一轮中国创新的投资天花板远未触及:(1)从全球医疗市场需求方面看,免疫双抗+ADC+TCE的新型肿瘤治疗模式逐渐渗透到各个瘤种,GLP-1类代谢药物打开多种代谢疾病的市场空间,自免新疗法也层出不穷打破过去的集中格局;(2)从中国创新药企业全球竞争力方面看,中国创新药企在立项研发、差异化药物迭代、临床推进等方面都已具备全球最快的效率,中国有望成为全球创新药孵化的新摇篮。与国内创新药繁荣发展相匹配的是药效和安评环节,我们一直重视这个环节相关的转基因鼠、人源化鼠和安评用猴等相关公司。2026年,创新药研发又迎来了AI的加成,一批医药垂类AI模型公司开始进入湿实验环节,成为行业边际增量,推动研发服务需求增加,对早研CRO、科研试剂推动非常大。我们除了创新药和CRO板块,我们认为海外出口型医疗器械公司也到了拐点阶段。 在基金操作上,随着2024年9月末A/H股票市场史诗级反弹,我们力争做好从普涨到主线的切换,我们长期看好创新药械及产业链、AI医疗、出海、高质量高壁垒医疗服务等领域。短期根据行业趋势,我们2026年初将创新药持仓进一步集中于海外布局领先的一线龙头药企,相关产业链增配了科研服务、海外CDMO等相关标的。同时,我们筛选了非药板块估值和增速匹配的高性价比标的,尤其是前期跌幅较大的微小盘股,均衡我们的组合。我们始终坚持均衡策略:一方面坚持以中长期视角挖掘符合临床需求与技术突破的产业线,从中提取发展路径正确、积累了技术或产品优势、研发和管理效率优异的企业,成为长期基础持仓,并根据产业景气周期和企业护城河的边际变化进行调整;另一方面,平衡好市场热点板块(趋势投资)和超跌个股(逆向投资)的配置结构,适应不同的市场风格。我们保持A/H股均衡的配置比例。
本文数据来源于国泰创新医疗混合发起C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




