证券之星消息,日前国泰价值优选灵活配置混合(LOF)C基金公布三季报,2026年三季度最新规模0.06亿元,季度净值涨幅为3.11%。
从业绩表现来看,国泰价值优选灵活配置混合(LOF)C基金过去一年净值涨幅为34.02%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-10.26%,成立以来的最大回撤为-42.15%。

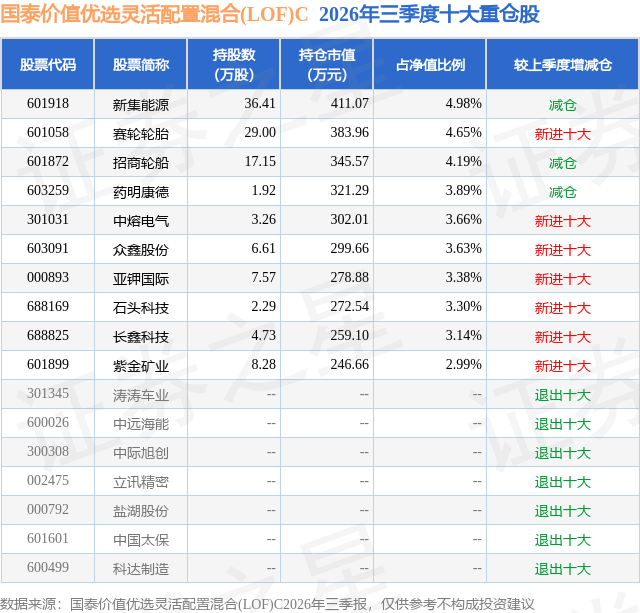
从基金规模来看,国泰价值优选灵活配置混合(LOF)C基金2026年三季度公布的基金规模为0.06亿元,较上一期规模220.29万元变化了339.47万元,环比变化了154.1%。该基金最新一期资产配置为:股票占净值比69.92%,无债券类资产,现金占净值比30.99%。从基金持仓来看,该基金当季前十大股票仓位达37.81%,第一大重仓股为新集能源(601918),持仓占比为4.98%。
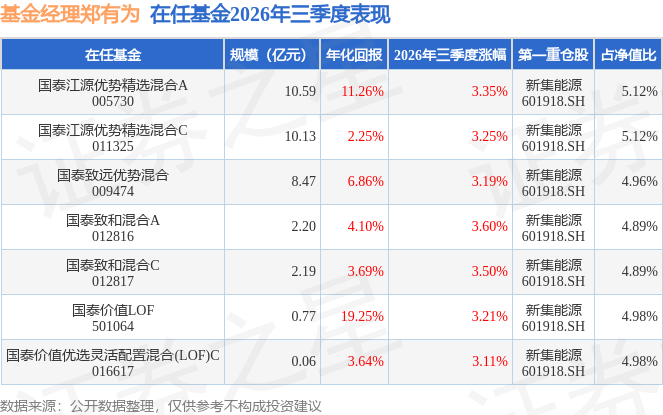
国泰价值优选灵活配置混合(LOF)C现任基金经理为郑有为。其中在任基金经理郑有为已从业7年又139天,2022年9月9日正式接手管理国泰价值优选灵活配置混合(LOF)C,任职期间累计回报为14.82%。目前还管理着7只基金产品(包括A类和C类),其中本季度表现最佳的基金为国泰致和混合A(012816),季度净值涨幅为3.6%。
对本季度基金运作,基金经理的观点如下:经过二季度大幅上涨后,强势板块在Q3迎来了显著回调。我们先看数据,沪深300在三季度跌幅达12.5%,电子(申万)跌幅32.7%,通信(申万)跌幅28.8%,可谓经历了深度的回撤。本基金在Q3实现了正收益,相较而言我们认为结果尚可接受。2026年市场交易时间已过半,从体感与市场中位数的表现看是熊市的特征,无非部分热点方向曾经历了巨大涨幅,让大家觉得是大牛市的观感,但实际赚钱效应并不一定好。我们认为在今年余下时间段内,守住存量成果比激进的尝试扩大战果更为关键。 一、2026年Q3市场与组合回顾:今年Q2的核心变量围绕通胀和美联储鹰派指引展开。4月中旬以来,在通胀中枢上行以及美联储鹰派的表态下,市场认为K型分化下的传统经济既受需求疲软的抑制,也受加息预期下的金融属性打压。因此,全面一边倒的向泛AI高景气方向集中持仓,产生了一边被抽血,一边吹泡泡的极致分化走势。 步入Q3之后,极度拥挤的交易结构开始出现反噬与踩踏,AI产业没有出现更激动人心的新叙事,随着融资端越来越依赖发债,CAPEX增速的持续性存疑。此外,伊朗冲突反复,油价高企与美国实际利率的攀升都不利于风险偏好的提升,市场风格出现了再平衡,资金从高位TMT个股往红利与低位个股流动。 本基金从6月份开始就保持较低仓位运行,核心原因是我们认为局部泡沫已经出现,AI产业需要更多的终端应用拓展,更好的现金流创造力来支持良性CAPEX开支。市场短期内似乎过度演绎,透支了乐观展望,低估了潜在困难。因此,我们选择不赚这阶段的"最后一个铜板",提前把仓位降低,持仓结构更偏向于低估值与红利属性,力求尽可能的在回调来临时保住年度存量成果。 二、2026年Q4展望与操作思考:展望四季度,我们将延续三季度策略,继续以较低仓位运行,持仓结构聚焦在低估值与红利属性个股上。Q4我们判断宏观要素并不友好,美国强劲的资金需求推动了实际利率攀升,高油价撑着通胀预期,两者共同作用下暂时看不到美债利率下行的路径。从国内环境看,内需仍相对疲软,外需恐面临潜在贸易对抗与高基数增长放缓的压力。上述因素都不利于权益市场做多的演绎。 另一方面,AI产业也走到了CAPEX增长二阶放缓,现金流创造能力更为吃紧的阶段。随着产业链的扩产与美方政策法规的限制,我们认为相关参与方可能面临着竞争恶化与净利率下行的挑战,意味着估值从扩张区间走入收缩回归阶段,股票投资难度将显著加大。综合而言,我们认为目前市场不确定性增多,激进的操作思路并不合适,当前主要任务是守好存量战果,并等待积极信号。
本文数据来源于国泰价值优选灵活配置混合(LOF)C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




