证券之星消息,日前财通资管稳兴丰益六个月持有期混合A基金公布三季报,2026年三季度最新规模0.53亿元,季度净值涨幅为-10.57%。
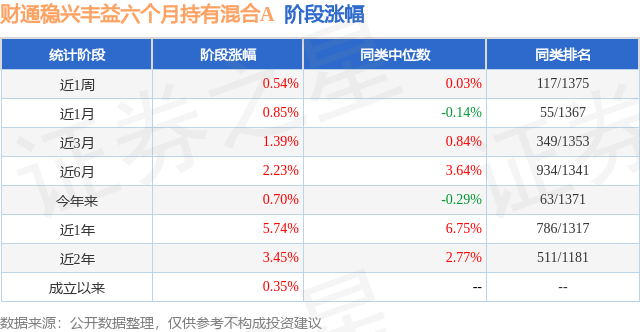
从业绩表现来看,财通资管稳兴丰益六个月持有期混合A基金过去一年净值涨幅为6.85%,同类基金过去一年净值涨幅中位数为0.33%。而基金过去一年的最大回撤为-14.41%,成立以来的最大回撤为-14.41%。
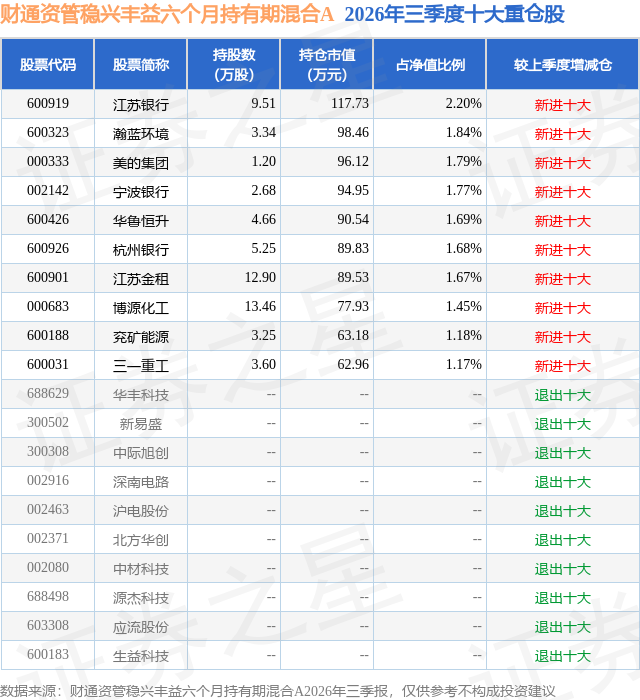
从基金规模来看,财通资管稳兴丰益六个月持有期混合A基金2026年三季度公布的基金规模为0.53亿元,较上一期规模6177.03万元变化了-896.25万元,环比变化了-14.51%。该基金最新一期资产配置为:股票占净值比29.0%,债券占净值比49.52%,现金占净值比23.77%。从基金持仓来看,该基金当季前十大股票仓位达16.44%,第一大重仓股为江苏银行(600919),持仓占比为2.2%。
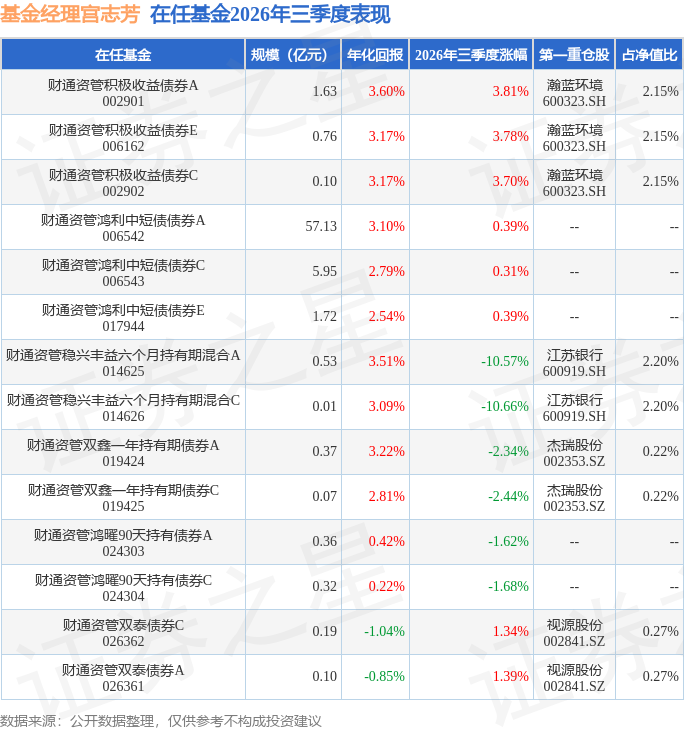
财通资管稳兴丰益六个月持有期混合A现任基金经理为宫志芳 陈建新,本季度增聘基金经理陈建新,近期离任的基金经理为李晶。其中在任基金经理宫志芳已从业9年又74天,2022年7月14日正式接手管理财通资管稳兴丰益六个月持有期混合A,任职期间累计回报为15.78%。目前还管理着14只基金产品(包括A类和C类),其中本季度表现最佳的基金为财通资管积极收益债券A(002901),季度净值涨幅为3.81%。
对本季度基金运作,基金经理的观点如下:基本面上来看,三季度制造业PMI整体仍处于收缩区间,但季末出现回稳迹象。8月制造业PMI回升至49.8%,较上月上升0.6个百分点,制造业运行回稳。分项来看,8月新订单指数升至50.6%,重回扩张区间,新出口订单指数升至50.1%,内外需同步改善;生产指数为50.4%,回到扩张区间。装备制造业PMI为51.4%,高技术制造业PMI达52.9%,新动能持续扩张,传统产能景气度仍偏弱。价格方面,8月CPI同比上涨0.8%,环比由降转涨0.4%,核心CPI同比回升至1.0%,能源价格涨幅扩大是主要拉动因素;PPI同比涨幅扩大至3.8%,环比由降转涨0.4%,受国际大宗商品价格上行传导和国内产业升级带动部分行业需求增加影响。金融数据方面,8月末社融存量同比增长7.2%,较上月回落0.2个百分点,前八个月社融增量累计23.91万亿元,同比少增2.62万亿元,其中对实体经济发放的人民币贷款同比少增2.71万亿元,政府债券净融资同比少1.5万亿元。8月单月人民币贷款仅增加600亿元,同比少增5300亿元,住户贷款减少2029亿元,实体信贷需求明显偏弱。消费修复偏慢,8月社零同比增长0.4%,较7月回落0.2个百分点,1-8月累计增长1.1%。固定资产投资延续下行趋势,1-8月累计同比下降7.2%,房地产开发投资下降19.9%,内需短板或仍是制约经济回升的主要矛盾。 货币政策方面,央行三季度例会于9月19日召开,会议延续"适度宽松"总基调,提出加大逆周期调节力度,并新增"推动货币政策操作框架改革完善""从宏观审慎角度观察、评估债市运行情况,关注长期收益率的变化"及"综合运用并适时调整货币政策工具"等表述。利率方面,9月20日公布的LPR连续16个月保持不变,1年期为3.0%,5年期以上为3.5%。中期流动性工具方面,三季度合计净投放MLF共2000亿元;三季度买断式逆回购合计净投放约9000亿元,7月大幅加量后逐步收敛,9月转为等量续作;央行公开市场国债买卖操作方面,7月、8月均净投放500亿元,继续支持财政发债。 海外方面,美联储于9月16日宣布将联邦基金利率目标区间上调25个基点至3.75%—4.00%,为2023年7月以来首次加息,FOMC以12票一致通过。点阵图中值显示2026年底利率预测中值从6月的3.8%上调至4.1%,暗示年内可能还有一次加息。欧央行于9月10日同步加息25个基点至2.50%,为年内第二次加息,欧美央行紧缩周期出现阶段性共振。中美方面,9月23日至25日中美元首华盛顿会晤,双方同意构建"中美建设性战略稳定关系",达成建立贸易理事会、300亿美元对等降税安排、建立人工智能对话机制等八点成果共识。地缘方面,美伊冲突持续,油价飙升推动全球国债收益率大幅上行,10年期美债收益率升至5.24%,创2007年以来新高,市场对"滞胀"担忧显著升温。 固收部分主要以中高等级债券配置为主,辅以高等级中票、金融债、利率债波段增厚收益。三季度略止盈部分利率债,目前固收部分保持中性久期和中低杠杆运作。 权益部分,2026年三季度A股市场在经历前期的大幅上涨后,出现了剧烈的震荡分化,上半年涨幅遥遥领先的AI板块(通信、半导体)大幅回撤,相当大一部分个股从最高点回落接近"腰斩";而股价在低位区间、筹码结构相对简单的银行、红利和部分消费股等资产具备一定防御属性,受益于市场整体资金面的"水往低处流",本季度涨幅居前。市场以此种剧烈的方式进行结构再平衡,一方面是产业逻辑预期层面的传递反馈,另一方面更重要的还是A股的筹码结构和量化资金的内在交易机制所决定。相类似的就是韩国股市此轮的调整,以及其背后筹码结构和杠杆ETF资金的内在反馈交易机制。而处于全球股市流动性"C位"的纳斯达克跌幅相对较少,同时结构上权重较大的费城半导体和互联网云厂商进行了有效涨跌幅对冲。 展望2026年四季度,从外部环境看,欧洲可能对中国采取贸易平衡措施,此外海外选举、中东的地缘风险外溢仍不容小觑。所以四季度的外部国际环境预计会更加复杂,相比较而言,权益投资面临的不确定性也可能越大。A股市场刚经历剧烈的调整再平衡,后续市场可能的结构突破方面,我们看好两个方向:一个是AI产业链往下游应用纵深方向演绎,特别终端应用在除了编程之外,又出现众多新赛道应用案例(医药、影视、办公等),呈现星火燎原之势,产业实现正循环反馈,AI行情可能从算力延伸到应用,科技结构性行情或将持续。另一个方向是AI逐步进入调整消化期,拉回到传统现实环境,市场预期收益率下降,整体风险偏好可能持续回落,市场投资者对确定性收益的追求或成为第一目标,后续可能更倾向于选择红利和内需底部的板块作为防御的归宿。所以在此情况之下,后市的结构性行情我们依然认为会是主流,但预计不会像前期那么极致,其中相信科技、风险偏好高的人或依然会在AI产业选择纵深方向进行突围;而风险偏好低、更聚焦确定性的人,根据历史经验可能会倾向选择红利等防御品种作为重点配置。 本产品权益部分采取"红利+"投资策略,立足红利防御的基础上力求把握确定性收益,投资主线是"高股息、低估值、逆周期",具体通过"高股息&低估值"去选股,逆周期去择时。结构上以稳定垄断型红利作为防御,以周期景气型红利作为进攻。四季度我们将基于既定的策略进行动态优化调整,在结构上重点将依据板块风险释放程度和其中个股的收益风险比,灵活切换进攻与防御节奏,保持相对积极的操作策略。
本文数据来源于财通资管稳兴丰益六个月持有期混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




