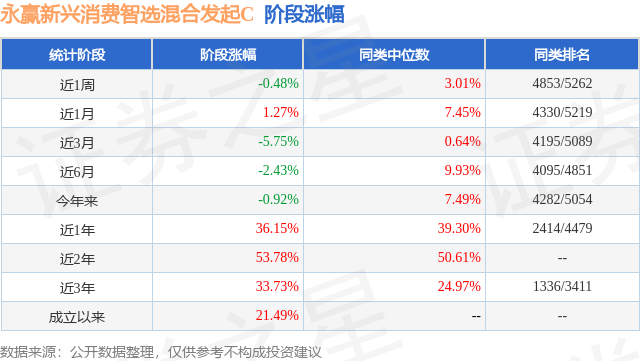
证券之星消息,日前永赢新兴消费智选混合发起C基金公布三季报,2026年三季度最新规模5.87亿元,季度净值涨幅为9.05%。
从业绩表现来看,永赢新兴消费智选混合发起C基金过去一年净值涨幅为-19.42%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-26.92%,成立以来的最大回撤为-39.39%。
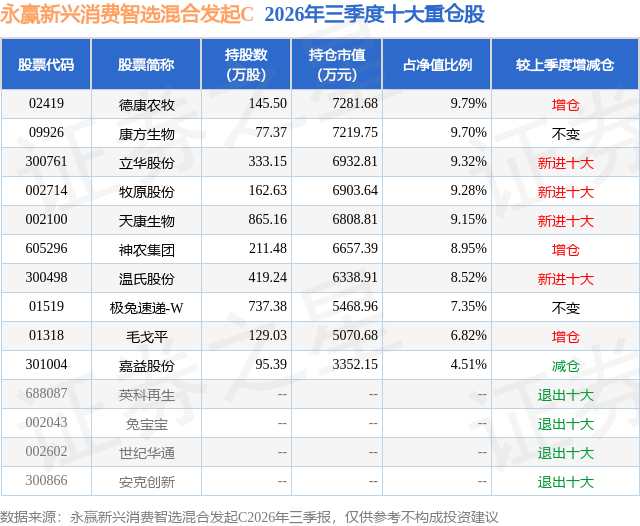
从基金规模来看,永赢新兴消费智选混合发起C基金2026年三季度公布的基金规模为5.87亿元,较上一期规模5.32亿元变化了5501.45万元,环比变化了10.34%。该基金最新一期资产配置为:股票占净值比91.31%,债券占净值比0.06%,现金占净值比9.07%。从基金持仓来看,该基金当季前十大股票仓位达83.39%,第一大重仓股为德康农牧(02419),持仓占比为9.79%。
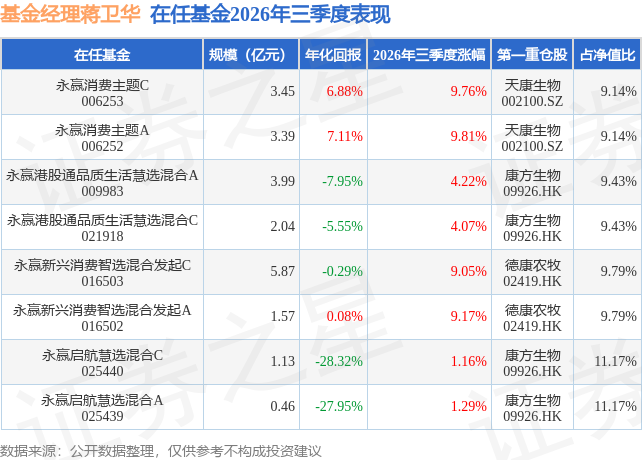
永赢新兴消费智选混合发起C现任基金经理为蒋卫华。其中在任基金经理蒋卫华已从业3年又91天,2023年7月31日正式接手管理永赢新兴消费智选混合发起C,任职期间累计回报为19.32%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢消费主题A(006252),季度净值涨幅为9.81%。
对本季度基金运作,基金经理的观点如下:2026年三季度市场迎来较大幅度的调整,2026Q3万得全A指数下跌13.33%,导致全年涨幅转负数,其中以AI为代表的科创综指、创业板综指跌幅较大,年内收益率也转负。在成长相关的资产快速回调过程中,二季度下跌较大的消费、红利等资产表现有所缓解,Q3中证消费指数上涨5.47%,全年表现仍然较差。 面对市场的变化,我们坚持"市场短期走势不可预测,通过分析宏观、政策等变化来获取收益犹如缘木求鱼;将精力聚焦于通过行业与公司分析来挖掘相对确定的增长机会"这一投资方法。 我们认为只有"企业在战略与管理上能够匹配新的经营环境的变化"而带来竞争力提升的增长才是可持续的成长;才能带来企业永续的现金流提升。优秀小型组织由于较高灵活性与管理效率,往往更容易抓住战略性的发展机会,获得超额增长;而大型组织往往会面临管理上的熵增与战略资源的分散,因此其增长的难度更大。所以就投资而言,"好公司"的定义并不绝对,而应该与管理规模相匹配。本产品定位于挖掘消费类成长型机会,我们致力于寻找优质中小型公司的超额增长机会。 对于今年以来市场极端分化的表现,我们坚持认为资产的长期价值取决于其长期的现金流,而不是单纯的某个资产类别或与某个"标签"相关联。这类以符号为特征的投资在历史上每隔几年便会出现,如2020年下半年的"核心资产",2022年的"新能源"以及2024年的"高股息资产"。我们的投资体系让我们整体对这种标签化投资充满警惕,所以我们今年整体对AI相关的资产保持距离,而对于持续杀跌的优质消费资产保持信心。因此,在三季度成长板块对传统消费板块抽血效应结束时,本基金大幅增加了整体的仓位。 消费作为一个庞大的市场,其间不同品类的变化、结构的变化给锐意进取的公司不断的增长机会;我们坚持在大消费领域内挖掘优质成长公司。三季度我们整体保持了相对较高的仓位配置,但在市场愈发极端的背景下,我们认为消费类的优质资产已经极具价值。 首先,对于消费板块权重最大的白酒板块,过去几年在商务需求萎缩与渠道去库存周期的背景下,我们对白酒维持谨慎的态度。头部酒企通过价格下行,在挤压投资需求的同时也触达更多的消费者。经过今年春节的压力测试,头部酒企在现有的销量背景下仍能让渠道获得合理的盈利水平,利润底部探明,估值下行压力可控。但其他白酒的渠道库存压力仍大且处于业绩持续下调趋势中,大多数的白酒公司依然承压。 养殖方面,虽然规模化程度已经达到较高水平,但是不同企业成本差异仍然巨大,优秀的养殖公司长期看仍能带来较好的资本回报。从周期的角度来看,养殖企业经过2021年以来的持续扩产,大多数公司的财务杠杆已经提升到较高水平,在目前现金流被大幅消耗的背景下,去产能呈加速趋势,成本低位与财务健康的企业是我们关注的重点。同时,在政府参与解决产能过剩的背景下,龙头企业扩产被限制;在成本较高的中小企业快速去产能的背景下,我们对本轮周期的高度以及未来的持续性保持乐观。 出海方面,在国际关系更加不稳定的背景下,虽然短期有汇率等因素的扰动,率先出海的企业已进入享受红利阶段。中国企业已经享受供应链、技术以及管理经验等诸多的先发优势,我们坚持对具有国际视野的管理层、海外产能布局的优质消费品公司的积极关注。此外,新消费、创新药等领域优秀公司的估值在本轮的回调中已经回归到性价较高的位置,我们对其中壁垒较高、空间较大的公司保持积极关注。 房地产方面,经过2023年以来的持续量价齐跌之后,不少城市的租售比已经明显超过10年期国债的收益率水平。我们看到今年在没有明显政策发力的背景下,不少城市的二手房销售回暖明显,预计房价与房屋销量均明显好于预期,这对供给端明显收缩的后市场带来较大的助力,竞争格局改善明显的地产后市场我们亦保持积极关注。
本文数据来源于永赢新兴消费智选混合发起C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




