证券之星消息,日前华西优选成长一年持有混合C基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为-37.9%。
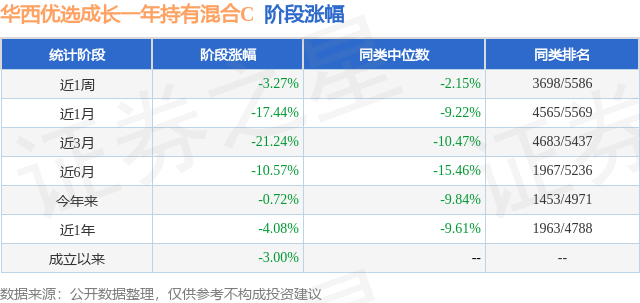
从业绩表现来看,华西优选成长一年持有混合C基金过去一年净值涨幅为-4.08%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-50.78%,成立以来的最大回撤为-50.78%。
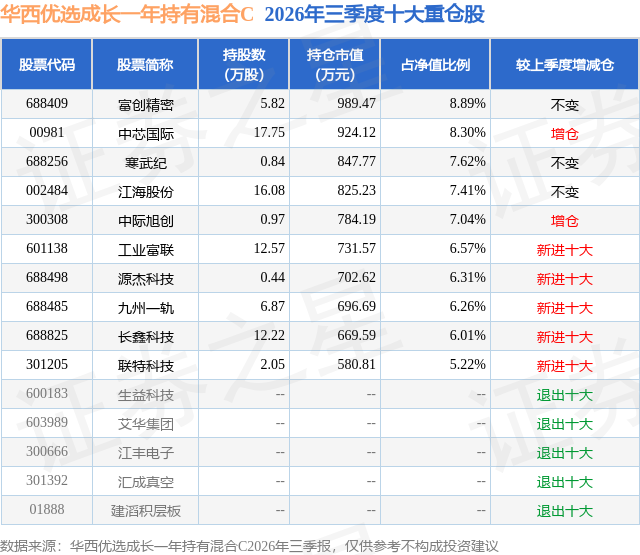
从基金规模来看,华西优选成长一年持有混合C基金2026年三季度公布的基金规模为0.01亿元,较上一期规模240.6万元变化了-108.05万元,环比变化了-44.91%。该基金最新一期资产配置为:股票占净值比91.04%,无债券类资产,现金占净值比12.25%。从基金持仓来看,该基金当季前十大股票仓位达69.63%,第一大重仓股为富创精密(688409),持仓占比为8.89%。
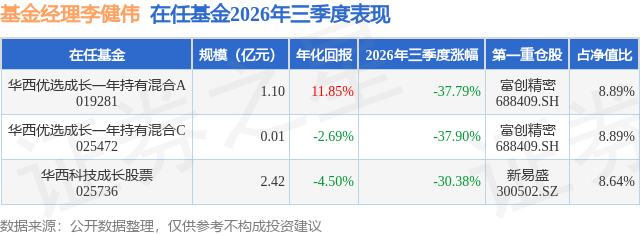
华西优选成长一年持有混合C现任基金经理为李健伟 李宜泽。其中在任基金经理李健伟已从业7年又325天,2025年9月15日正式接手管理华西优选成长一年持有混合C,任职期间累计回报为-3.0%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026 年三季度,A 股市场在经历上半年结构性上行之后,进入"高位震荡、风格再平衡"的阶段。海外利率环境边际收紧,9 月美联储加息落地、美债长端供给压力延续,压制了全球高估值成长资产;国内前期由 AI 算力驱动的科技行情,也进入估值与筹码的消化期。全季度看,主要指数普遍调整,大盘价值相对抗跌;行业层面,煤炭、石油石化、农林牧渔、银行、医药生物等低位与红利属性板块领涨,而电子、通信、建筑材料、电力设备、机械设备居跌幅前列。 对成长风格而言,这是一个"指数机会收敛、个股与细分方向分化加剧"的季度。作为一只以"优选成长"为定位、设置一年持期的混合型产品,我们始终以企业盈利与产业趋势为锚,在成长赛道中优选具备长期竞争壁垒、治理规范与业绩兑现能力的公司,并将回撤控制与持有体验放在与收益同等重要的位置。三季度的波动正是对这一理念的检验:我们并未因短期调整而改变对 AI 产业趋势的判断,而是借助调整进一步把仓位向确定性更高的核心成长资产集中,同时适度降低对高波动、高博弈属性标的的暴露,力求让组合的波动特征与产品的一年持有期相匹配。 报告期内,本基金延续以 AI 算力为核心的成长配置,结构上更强调"龙头、卡位与确定性": 报告期内我们围绕以下主线布局: 一、新增存储与国产算力芯片布局。三季度上市的长鑫科技是中国大陆唯一实现DRAM全流程规模化量产的IDM企业、全球第四大DRAM厂商。存储是算力自主可控的关键卡口,我们将其作为核心底仓。 二、半导体设备、零部件与先进封装持续保持持有。 国产设备、零部件与封测环节受益于先进产线扩产与国产化率提升,在手订单饱满、业绩确定性较强。 三、高速光模块与光器件继续保持持有。 随1.6T产品放量与AI数据中心互联需求扩张,光模块环节维持高景气,出口金额与数量均处近年高位。 四、AI服务器与系统级算力、AIDC配套保持持有。 AI算力竞争向系统级、集群级演进,服务器ODM与高功率密度备电环节量价齐升。 五、AI终端与AI应用相关迟早增长。 前瞻布局端侧AI与平台型AI应用,作为组合由"算力硬件"向"应用与终端"延伸的抓手。 作为科技成长风格产品,本基金在三季度进一步强化了组合的成长弹性:在半导体设备、封测、AI终端SoC等环节,相对更偏重具备高业绩弹性与主题弹性的中小市值标的,其市值与波动特征决定了组合的进攻性相对更强。 相较二季度,本组合在三季度进行了较为主动的结构升级。即在延续 AI 算力主线的前提下,从"相对分散的成长弹性"转向"相对集中的核心成长"。本组合虽同样聚焦 AI 算力,但在标的选择上更偏重中大盘核心资产与龙头卡位,对中小市值、高弹性博弈型标的的暴露相对更低,组合的波动与回撤特征也更温和,这也与产品定位相匹配。 进入四季度,我们对成长投资的判断可以概括为:产业趋势未变,但收益的来源正从"硬件景气"向"商业模式"迁移。回看 2012—2015 年移动互联网浪潮,行情同样由硬件(终端、设备)起步、最终向应用平台扩散;本轮 AI 在算力硬件经历前期大幅上涨与三季度回调之后,应用端有望成为成长投资下一阶段更重要的超额收益来源。对以企业盈利为锚、追求可持续回报的优选成长产品而言,应用端的真正价值,在于它把"算力投入"转化为可复制、可计费的软件与服务收入——这正是我们选股框架最看重的方向。 从产业条件看,应用放量的前置要素已基本具备:一方面,模型能力提升与调用成本下降同步发生,GPT-6.1 Sol、Opus 5.5 等新模型将旗舰能力下放至更低价格区间,典型工作负载成本较上一代下降约四成;另一方面,国内阿里、智谱完成大额融资,规模化投入支撑模型追赶,MiniMax 披露 7 月 Token 消耗量已达 1 月的 20 倍、智谱将年末 ARR 目标上调至 30 亿美元。成本曲线下移、能力上界抬升,是应用走向规模化最直接的驱动。 更值得重视的是,AI 应用的商业化已从"概念验证"进入"指标验证"阶段,出现了可跟踪、可交叉印证的经营数据。办公场景中,金山 WPS365 收入同比增长 61%,AI 正推动商业模式从传统订阅向"订阅+AI 用量""席位+AI 用量"演进;海外 ChatGPTWork/Codex 活跃用户快速攀升至千万量级,Gartner 预计 2026 年集成专用 AI 智能体的企业应用占比将由 2025 年的不足 5%升至 40%。企业软件方面,SalesforceAgentforce ARR 超过 15 亿美元、同比增长逾 240%,单季 Agentic Work Units环比增长 97%,AI 正把软件从"记录系统"改造为"执行系统"。营销与广告方面,ChatGPT 广告上线不足 200 天即实现 10 亿美元年化收入运行率,机构预计 OpenAI广告收入将从 2026 年约 24 亿美元增至 2027 年近 110 亿美元。科研领域,AI for Science 加速落地。 同时,我们保持必要的审慎。其一,应用端景气改善尚不均衡,从高频数据看,8 月品牌台机/服务器销量、7 月软件业务收入尚未见明显边际改善,收入兑现节奏可能滞后于硬件;其二,Agent 进入企业系统后,权限控制、数据保护、合规审计与责任边界将成为采购与使用的基础要求,高合规行业的落地节奏可能更谨慎;其三,海外利率与流动性仍有扰动,高估值应用标的的波动可能放大。对设置一年持有期的本产品而言,我们更关注"跨越短期波动后的复合回报",因此将以更严格的估值纪律与更长的持有视角布局应用端,同时保留算力硬件核心底仓,以平衡组合的确定性与进攻性。 后续本基金将继续聚焦: 第一,国产算力自主可控的"设计+制造+设备材料+存储"全链条,优选其中的龙头与稀缺卡位资产,攻守兼备、业绩确定性最强;第二,AI 算力中供需偏紧、量价齐升的中上游环节;第三,AI 行情的应用端延伸:AI 办公、AI 营销、端侧 AI 与 AI+垂直行业,寻找平台型、具备持续付费能力的公司;第四,AI 衍生的新材料与新场景,以及机器人、新能源新材料等新质生产力方向中具备长期竞争力的优质公司。我们将坚持长期主义,以企业盈利与产业趋势为锚,在把握 AI 时代结构性机遇的同时,对估值与市场情绪保持审慎与敬畏,力求为持有人获取稳健、可持续的回报。
本文数据来源于华西优选成长一年持有混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




