证券之星消息,日前浙商汇金红利机遇混合C基金公布三季报,2026年三季度最新规模0.06亿元,季度净值涨幅为8.11%。
从业绩表现来看,浙商汇金红利机遇混合C基金过去一年净值涨幅为0.43%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-16.62%,成立以来的最大回撤为-16.62%。

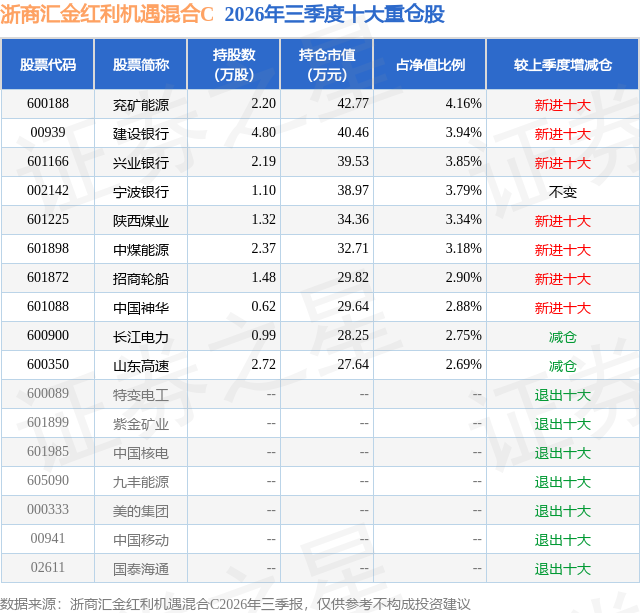
从基金规模来看,浙商汇金红利机遇混合C基金2026年三季度公布的基金规模为0.06亿元,较上一期规模538.5万元变化了62.93万元,环比变化了11.69%。该基金最新一期资产配置为:股票占净值比88.08%,无债券类资产,现金占净值比11.29%。从基金持仓来看,该基金当季前十大股票仓位达33.48%,第一大重仓股为兖矿能源(600188),持仓占比为4.16%。
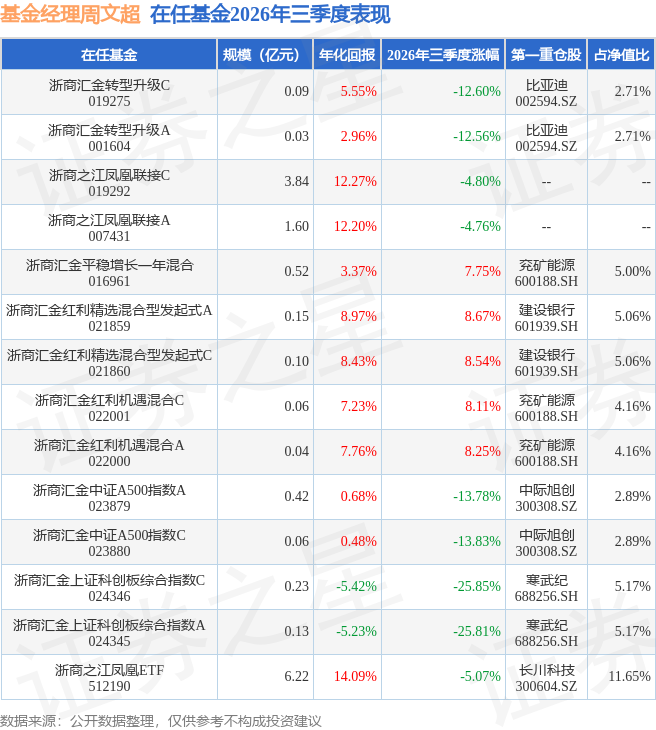
浙商汇金红利机遇混合C现任基金经理为周文超 胡晓楠。其中在任基金经理周文超已从业5年又188天,2024年11月8日正式接手管理浙商汇金红利机遇混合C,任职期间累计回报为13.66%。目前还管理着14只基金产品(包括A类和C类),其中本季度表现最佳的基金为浙商汇金红利精选混合型发起式A(021859),季度净值涨幅为8.67%。
对本季度基金运作,基金经理的观点如下:(一)市场分析和展望 2026年三季度,内外多重因素交织扰动,A股整体震荡调整、结构重构。7月科技成长赛道迎来大幅回调,算力、半导体、高端制造等高景气板块估值快速消化,市场风险偏好显著降温。经过7月充分调整后,市场估值风险有效释放,行业风格与板块配置迎来再均衡,此前极致分化的市场格局逐步修复。8-9月,伴随海外流动性预期改善、国内产业政策落地及科创细分业绩兑现,市场震荡企稳,轮动节奏加快。超跌科技板块开启估值修复,低估值红利资产获资金配置,市场告别单一成长主线,资金更兼顾估值性价比与业绩确定性,结构性轮动成为季度主要特征,9月末市场整体估值结构趋于均衡。 三季度整体而言,政策端相对友好,且聚焦新质生产力,持续赋能科创产业。但另一方面,国内需求端修复偏弱,地产、消费复苏节奏平缓,传统行业盈利修复乏力,客观经济数据依然难以支持全面行情的启动。在流动性环境开始逐渐收敛并且市场不具备普涨基础的前提下,新旧板块估值与盈利差开始出现收敛,风格再均衡、行业再平衡成为市场的主要趋势。 展望四季度,市场将延续"结构分化、风格均衡"的格局,"经济有韧性"的宏观逻辑将在三季度基础上进一步深化。稳增长、稳地产等政策持续起到托底作用,产业创新扶持政策落地见效,外需景气链条延续,叠加内需政策逐渐出台,经济数据有望边际改善。地缘扰动、海外货币政策变动仍是主要不确定性,市场暂不具备全面牛市条件。后续行情仍以结构性机会为主,聚焦政策红利落地、产业景气向上、业绩能持续兑现的细分赛道。 (二)投资回顾和计划 回顾三季度,本基金坚守"红利+港股"的核心投资框架,聚焦低估值、高分红且经营稳健的实体企业,筛选具备稳健现金流、成熟盈利模式及抗周期能力的优质标的,持续迭代优化投资组合结构,坚守长期价值投资逻辑。 三季度整体市场呈现结构性分化特征,红利板块受益于风格再均衡整体表现较好,其中7-8月涨幅明显,9月开始受经济数据影响出现一定调整。国内经济复苏节奏放缓,消费、制造等传统红利行业修复力度不及预期,同时海外货币政策持续收紧、全球需求偏弱,叠加海内外多重不确定性因素扰动,压制了传统价值红利赛道的整体表现。但由于油价持续高位超出市场主流预期,因此以石油石化、煤炭等行业为代表的周期红利板块成为新的驱动力。 针对三季度复杂多变的结构性行情,本基金相应开展组合调仓操作。在坚守定位、严控风险的前提下,适度减持基本面边际弱化、分红稳定性下降的标的,增配估值合理、业绩有韧性的细分领域龙头;同时均衡布局各类红利细分行业板块,分散单一赛道波动风险;并且增配稳定红利风格持仓,减配成长红利,提升组合抗风险能力。通过精细化持仓管理,降低市场结构性震荡对组合收益的冲击,力求平滑产品净值波动。 展望未来,随着市场估值体系逐步修复、板块轮动趋于理性,价值红利赛道的配置性价比正持续提升。经历前期调整后,部分红利行业估值已回归合理区间,盈利稳定性与分红确定性优势逐步体现。四季度本基金将延续稳健的投资策略,以基本面确定性为核心选股标准,深度挖掘具备持续分红能力、业绩稳健增长、估值具备安全边际的优质红利资产,力争为投资者实现长期稳健的投资回报。
本文数据来源于浙商汇金红利机遇混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




