证券之星消息,日前港股央企红利ETF景顺基金公布三季报,2026年三季度最新规模31.9亿元,季度净值涨幅为9.14%。
从业绩表现来看,港股央企红利ETF景顺基金过去一年净值涨幅为-4.15%,同类基金过去一年净值涨幅中位数为-12.38%。而基金过去一年的最大回撤为-18.7%,成立以来的最大回撤为-18.7%。
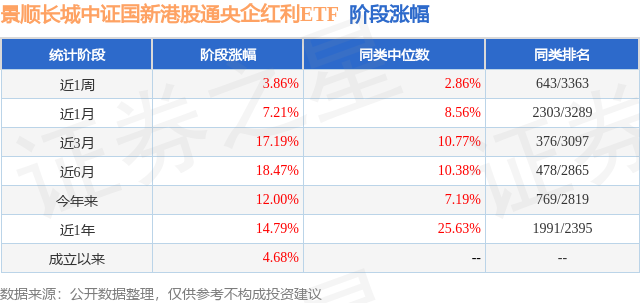
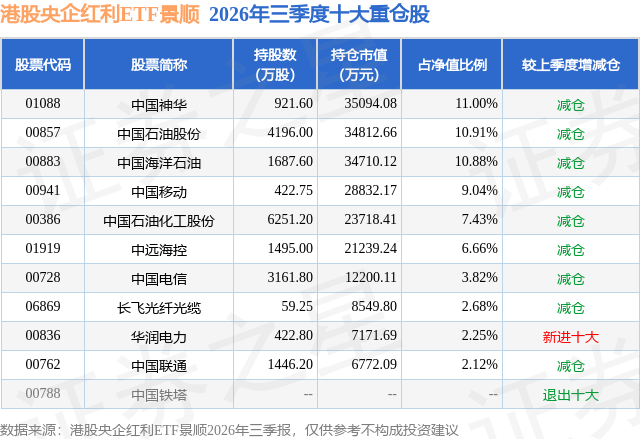
从基金规模来看,港股央企红利ETF景顺基金2026年三季度公布的基金规模为31.9亿元,较上一期规模33.38亿元变化了-1.47亿元,环比变化了-4.41%。该基金最新一期资产配置为:股票占净值比97.48%,无债券类资产,现金占净值比1.32%。从基金持仓来看,该基金当季前十大股票仓位达66.79%,第一大重仓股为中国神华(01088),持仓占比为11.0%。
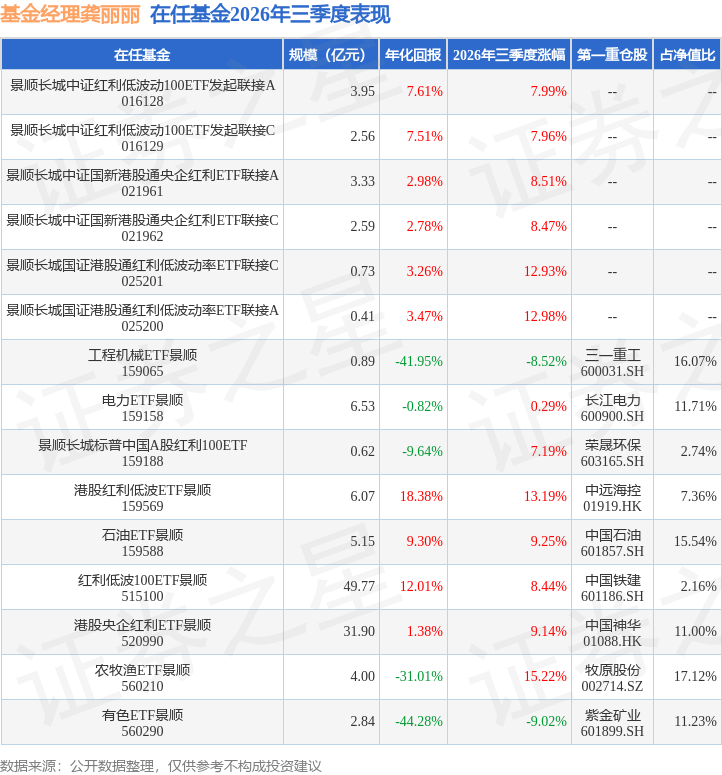
港股央企红利ETF景顺现任基金经理为龚丽丽,近期离任的基金经理为汪洋。其中在任基金经理龚丽丽已从业9年又135天,2024年7月25日正式接手管理港股央企红利ETF景顺,任职期间累计回报为12.25%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为农牧渔ETF景顺(560210),季度净值涨幅为15.22%。
对本季度基金运作,基金经理的观点如下:三季度港股呈现前高后稳的走势,7月一路上行、8至9月小幅回落,最终整季收涨,与海外主要市场呈现明显的相对优势。主要海外市场指数中,恒生指数(7.57%)>纳斯达克科技市值加权指数(5.66%)>标普500(2.03%)>英国富时100(1.04%)>纳斯达克100(0.44%)>道琼斯工业平均(-2.70%)>恒生科技(-4.88%)>罗素2000指数(-7.52%)>费城半导体指数(-11.36%)。 u3000u3000港股所处的宏观环境在三季度呈现外部流动性偏紧与国内经济内需走弱并存、但凭借估值性价比与高股息韧性实现相对收益的特征。美联储9月FOMC会议全票通过加息25个基点至3.75%-4.00%,为2023年7月以来首次加息,大幅上调2026年PCE通胀预测至3.7%,点阵图指引年内还将继续加息一次;9月15日美国10年期国债收益率升破5%,港元联系汇率制度下直接抬升香港本地利率水平,对港股成长板块估值形成压制。国内方面,7月30日中央政治局会议要求加快存量政策落地,8月社零同比回落至0.4%、出口同比回升至25%,内需仍偏弱但出口维持韧性。资金面上,南向资金延续高强度配置,截至9月29日年内累计净流入4282.03亿港元。展望后市,随着美伊和谈推动油价回落,外部流动性压力或将逐步缓解,港股估值修复空间值得期待。 u3000u3000报告期内港股红利板块成为资金配置的重点,能源、原材料、金融、公用事业等传统高股息行业整体走强。在美联储重启加息、美债收益率高位运行的外部环境下,港股高股息资产的相对吸引力显著提升,国有大行股价持续创历史新高,头部国有银行中期分红比例达31%。内银股整体表现强于大势,主要受三重因素支撑:低利率环境下高股息资产吸引力提升、港股通红利税减免预期升温、六大行中期分红比例提升。南向资金对高股息资产的偏好持续强化其配置价值。展望后市,能源安全战略地位提升叠加行业龙头延续高分红,核心红利企业经营稳健,红利资产在外部波动环境中的防御属性与配置价值有望持续提升。 u3000u3000本基金采用复制标的指数的方法进行组合管理,通过控制跟踪误差和跟踪偏离度,力争基金收益和指数收益基本一致。在报告期内,本基金结合申购赎回情况、标的指数成分调整情况定期或不定期调整投资组合,保持对标的指数的紧密跟踪。
本文数据来源于港股央企红利ETF景顺2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



