证券之星消息,日前诺德新享灵活配置混合基金公布三季报,2026年三季度最新规模0.24亿元,季度净值涨幅为16.63%。
从业绩表现来看,诺德新享灵活配置混合基金过去一年净值涨幅为18.83%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-22.55%,成立以来的最大回撤为-46.14%。

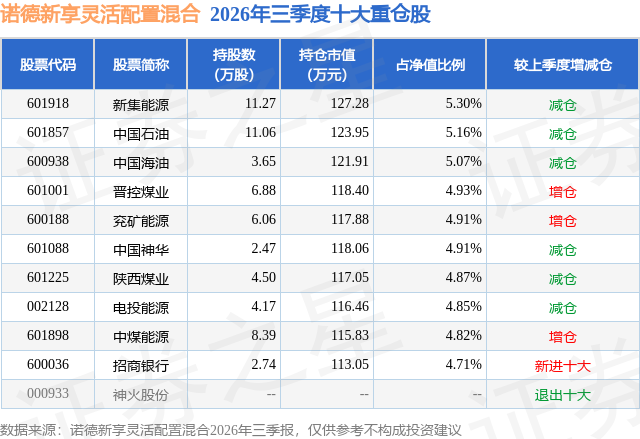
从基金规模来看,诺德新享灵活配置混合基金2026年三季度公布的基金规模为0.24亿元,较上一期规模2043.47万元变化了358.77万元,环比变化了17.56%。该基金最新一期资产配置为:股票占净值比92.95%,无债券类资产,现金占净值比10.74%。从基金持仓来看,该基金当季前十大股票仓位达49.53%,第一大重仓股为新集能源(601918),持仓占比为5.3%。
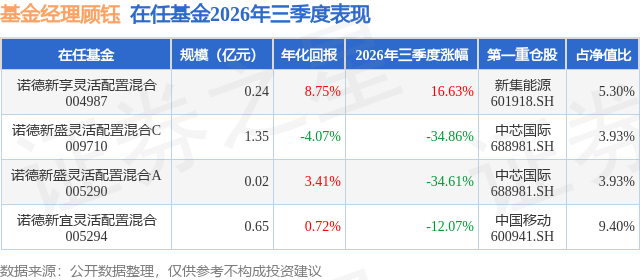
诺德新享灵活配置混合现任基金经理为顾钰。其中在任基金经理顾钰已从业8年又309天,2021年4月2日正式接手管理诺德新享灵活配置混合,任职期间累计回报为-4.44%。目前还管理着4只基金产品(包括A类和C类),其中本季度表现最佳的基金为诺德新享灵活配置混合(004987),季度净值涨幅为16.63%。
对本季度基金运作,基金经理的观点如下:2026年作为"十五五"开局之年,国内经济呈现总量相对平稳、结构较为分化的运行特征。二季度GDP增速相比一季度有所回落,但上半年整体运行在年度目标合理区间。需求方面,出口保持高景气,电子、新能源、高端制造等高附加值产品及新兴市场贸易形成有力支撑;投资内部分化较明显,制造业、基建投资具备韧性,房地产市场处于调整阶段;居民消费逐步修复,服务消费表现优于耐用商品消费。供给方面,工业增加值的韧性主要来自高技术制造业,制造业PMI在荣枯线附近波动。CPI维持温和低位,PPI受国际能源、上游原材料价格拉动等因素影响由负转正并窄幅震荡。国内货币政策保持稳健偏宽松,信贷投放重点向制造业中长期贷款倾斜。海外方面,美联储维持高利率且开始加息。三季度A股市场呈现较极致结构性分化,与二季度几乎呈现完全相反的态势。宽基指数层面,科创50指数和创业板指数分别下跌30.70%和27.80%,沪深300指数和上证指数分别下跌12.49%和6.16%,而中证红利指数上涨9.38%。行业层面,申万一级行业指数分化较显著:AI相关行业大幅回调,电子和通信分别下跌32.65%和28.72%;非AI行业上涨居多,红利属性行业如煤炭、石油石化和银行分别上涨19.29%、15.32%和14.56%;消费行业如农林牧渔、美容护理、食品饮料、商贸零售分别上涨15.10%、6.07%、4.34%和2.75%;传统行业中房地产上涨9.36%。我们认为,未来市场投资机会或仍将呈现"K型分化"格局:一方面是AI产业投资周期带来的成长机会,另一方面是以上游周期品为代表的红利品种。本基金坚守红利风格,主要基于以下逻辑:一是中国经济正从高速增长逐步转向高质量发展阶段;二是资本市场逐步成熟,投资逻辑从单一追求高赔率逐步转向重视胜率,从仅关注资本利得逐步转向重视分红回报,从单一聚焦利润表逐步转向重视资产负债表、现金流量表及股东回报。在红利风格内部,我们相对更看好周期型红利方向。周期型红利兼具高股息的"防御属性"与高弹性的"进攻属性":一方面通过相对稳定的分红提供安全边际,另一方面可分享周期品的业绩增长红利,属于攻守兼备的红利投资策略。从产业周期来看,矿产勘探至投产通常需要8–10年,2020年起大宗商品已进入新一轮上行周期,且本轮周期上行持续时间有望更长。供给端,政策硬约束与资源禀赋瓶颈导致供给弹性不足;需求端,全球工业处于3-4年库存周期相对底部位置,叠加新兴市场工业化及新能源电气化趋势,需求端具备传统产业托底、新兴产业爆发的双重驱动。此外,矿产主产区集中于南美、非洲、中东等地缘风险高发区域,供给端突发扰动易引发价格波动,进一步提升价格弹性。因此,结合周期型红利的投资模式与周期品的上行周期两大核心因素,本基金重点关注周期型红利品种,当前主要布局于煤炭、石油、铝等周期品行业;此外,本基金也会从长期视角去配置银行等相对稳健的红利品种,以优化组合结构、降低基金的净值波动。本基金坚持以"高分红、盈利可持续、现金流稳定、低估值"为核心标准筛选行业与个股,不追逐短期市场热点。
本文数据来源于诺德新享灵活配置混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



