证券之星消息,日前广发沪港深新机遇股票基金公布三季报,2026年三季度最新规模7.2亿元,季度净值涨幅为-23.6%。
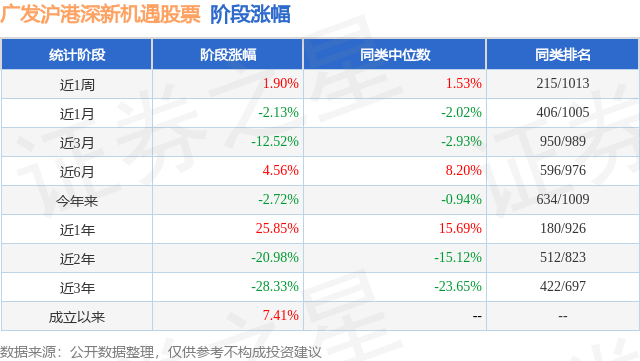
从业绩表现来看,广发沪港深新机遇股票基金过去一年净值涨幅为-6.42%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-42.42%,成立以来的最大回撤为-62.97%。
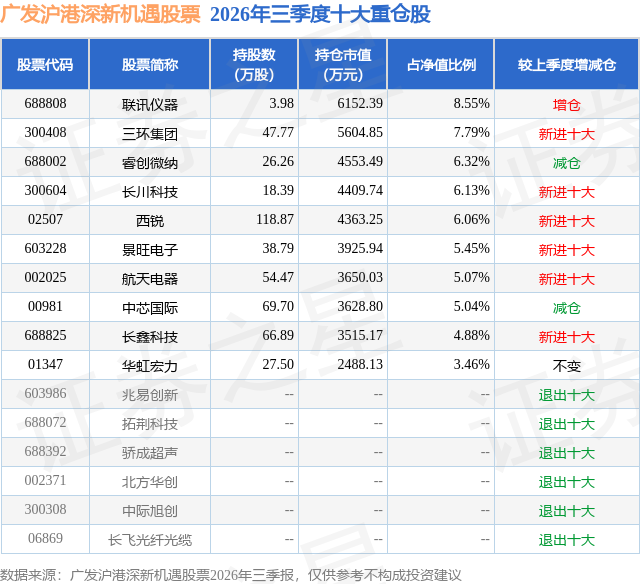
从基金规模来看,广发沪港深新机遇股票基金2026年三季度公布的基金规模为7.2亿元,较上一期规模8.35亿元变化了-1.16亿元,环比变化了-13.83%。该基金最新一期资产配置为:股票占净值比94.2%,债券占净值比0.57%,现金占净值比5.36%。从基金持仓来看,该基金当季前十大股票仓位达58.75%,第一大重仓股为联讯仪器(688808),持仓占比为8.55%。
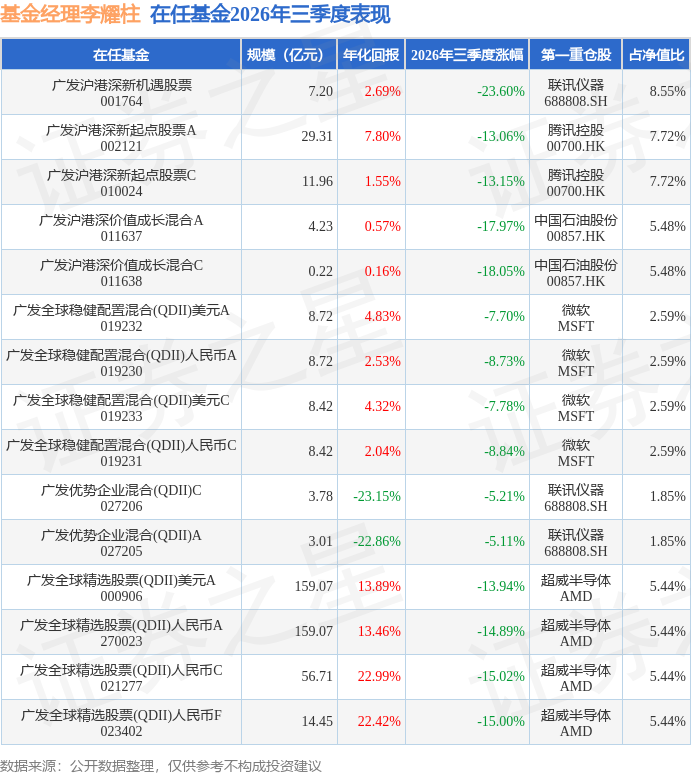
广发沪港深新机遇股票现任基金经理为李耀柱。其中在任基金经理李耀柱已从业10年又320天,2025年2月12日正式接手管理广发沪港深新机遇股票,任职期间累计回报为24.67%。目前还管理着15只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,美国就业市场整体维持韧性,AI投资继续推动经济增长和制造业PMI走高。但受美伊冲突再度升级影响,原油价格再度上行,叠加AI相关涨价和关税传导,通胀整体维持高位。美联储在三季度也明显转鹰,并在9月加息25BP,且市场定价未来12个月仍将再次加息3至4次。国内方面,2026年三季度经济的结构性特征仍然明显。外需方面,出口继续保持较快增长,海外AI资本开支和制造业PMI继续走高,带动国内半导体等科技产品出口量价齐升,同时新能源汽车等"新三样"出口也继续维持较强韧性。 操作方面,考虑到后续英伟达新产品带来的被动元器件需求跃升,组合加仓了MLCC板块;此外因HBM短缺,国产算力兑现节奏低于预期,组合减仓了国产芯片相关个股;光通信方向的无源器件从三季度开始进入业绩兑现期,组合对该板块进行加仓。
本文数据来源于广发沪港深新机遇股票2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




