证券之星消息,日前易方达裕鑫债券A基金公布三季报,2026年三季度最新规模69.24亿元,季度净值涨幅为0.22%。
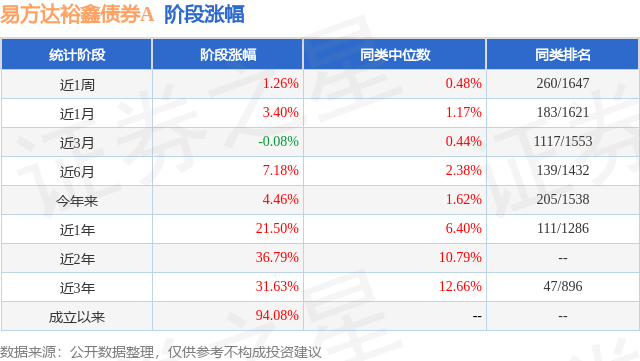
从业绩表现来看,易方达裕鑫债券A基金过去一年净值涨幅为-0.57%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-7.22%,成立以来的最大回撤为-12.66%。
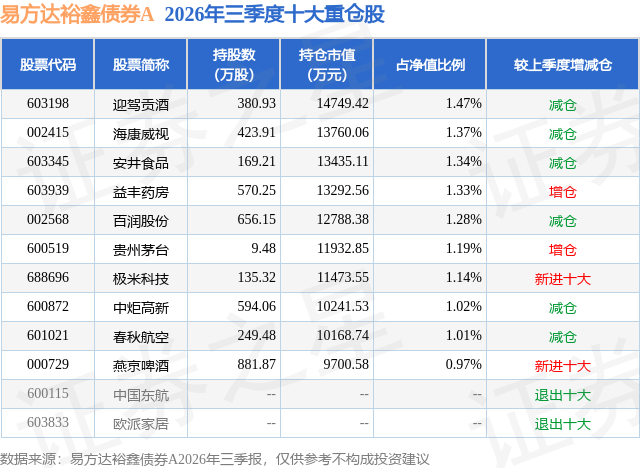
从基金规模来看,易方达裕鑫债券A基金2026年三季度公布的基金规模为69.24亿元,较上一期规模70.17亿元变化了-9318.61万元,环比变化了-1.33%。该基金最新一期资产配置为:股票占净值比19.84%,债券占净值比107.45%,现金占净值比0.5%。从基金持仓来看,该基金当季前十大股票仓位达12.12%,第一大重仓股为迎驾贡酒(603198),持仓占比为1.47%。
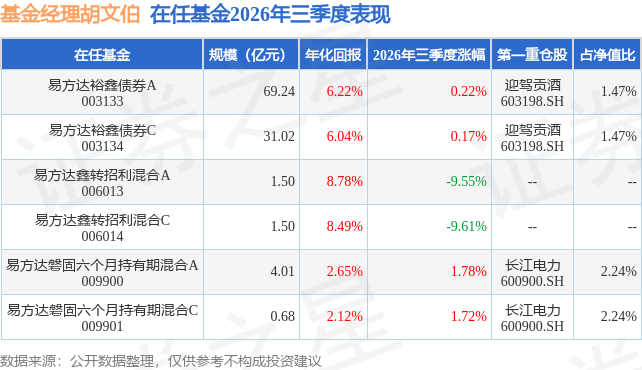
易方达裕鑫债券A现任基金经理为胡文伯。其中在任基金经理胡文伯已从业6年又15天,2023年1月20日正式接手管理易方达裕鑫债券A,任职期间累计回报为26.67%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为易方达磐固六个月持有期混合A(009900),季度净值涨幅为1.78%。
对本季度基金运作,基金经理的观点如下:2026年三季度,宏观的读数有些走弱:7-9月制造业PMI分别为49.2、49.8和50.1,有两个月落在荣枯线以下,社零在7-8月同比增速回落至0.6%和0.4%,价格相关的CPI、PPI和房价同比数据相对二季度都有一些走弱。9月份国务院常务会议要求推出一批务实管用的增量政策,但力度和效果仍需要持续观察,虽然我们相信长期新经济能为整体经济环境注入动能,但短期"K型"分化的叙事仍在继续,过去一段时间,财政退坡、社保补缴、以及高油价的交织影响,内需的修复之路屡受打击。 股票市场方面,却没有沿着"K型"分化的叙事演绎,反而出现了科技成长和价值板块的收敛,这很大概率来源于市场此前对分化的过度定价,我们仍然对内需基本面和政策效果保持观察,但当前阶段预期和信心可能更为重要。债券市场方面,随着经济数据的走弱、以及对广谱利率下调的期待,利率有所下行,其中更长期限的利率下行幅度更大。 转债市场方面,中证转债指数三季度下跌约7%,同期上证指数下跌6.16%,转债市场的定价似乎显得信心更弱一些。年初提出的支撑转债高估值的两条逻辑,温和上涨环境和供给持续净减少,前者似乎出现了比较大的分歧,随着科技成长的风险偏好下降、出口链的贸易壁垒风险、内需板块的青黄不接,市场似乎陷入了一段震荡期,随着指数震荡时间的不断延长,温和上涨环境的逻辑将持续受到挑战,这导致转债高估值似乎站不住。我们更细化地去拆分理解转债市场的估值,把它分成高平价的转股溢价率和低价格的纯债溢价率:平价140元以上转债的平均溢价率水平从年初的15%逐级抬升至当前的20%多,高价券仍然在演绎波动率期权和稀缺性定价;而偏债型转债加权纯债溢价率却从年初的11%跌至当前的8-9%,对股市的担忧情绪似乎在低价券上演绎的更为充分,如果我们剔除新券,偏债型加权纯债溢价率进一步掉至7%以下,这一绝对水平已经回落到2017年以来的中枢水平附近了。因此转债的高估值可能已经消化了一大部分了,特别是在股市处在震荡区间偏低位置时候的溢价率压缩,更为转债的进一步下行提供保护,转债的部分结构越来越体现价格凸性特征。诚然,转债最大的风险仍是股市的整体下行预期演绎,但至少在上涨和下行转化的初期,转债的期权属性仍然会持续反复,在我们对温和上涨环境的基准假设和演绎逻辑不变的基础上,转债越来越是较好的增加权益敞口的选择。 报告期内,本基金维持了权益高仓位,转债仓位明显提升,主要出于转债的低价券逐渐回归均值中枢的考量,同时转债的部分结构也进入了价格凸性区间,转债在当前位置可能再次拥有了相对于股市进可攻退可守的特征。债券层面,组合整体维持中性偏低的久期运行。权益层面,仍然选择坚守在"可能三角"的左侧投资中,集中在内需消费板块。
本文数据来源于易方达裕鑫债券A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




