证券之星消息,日前国联沪港深大消费主题A基金公布三季报,2026年三季度最新规模0.53亿元,季度净值涨幅为-4.26%。
从业绩表现来看,国联沪港深大消费主题A基金过去一年净值涨幅为-29.29%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-29.29%,成立以来的最大回撤为-63.03%。

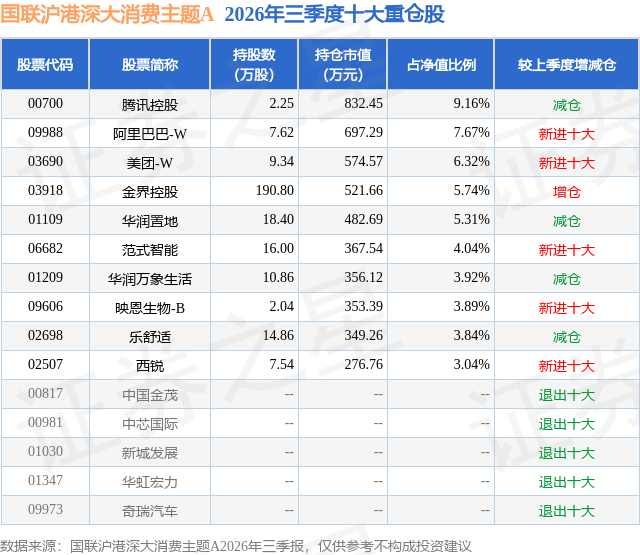
从基金规模来看,国联沪港深大消费主题A基金2026年三季度公布的基金规模为0.53亿元,较上一期规模9152.44万元变化了-3858.72万元,环比变化了-42.16%。该基金最新一期资产配置为:股票占净值比82.95%,债券占净值比5.35%,现金占净值比11.35%。从基金持仓来看,该基金当季前十大股票仓位达52.93%,第一大重仓股为腾讯控股(00700),持仓占比为9.16%。
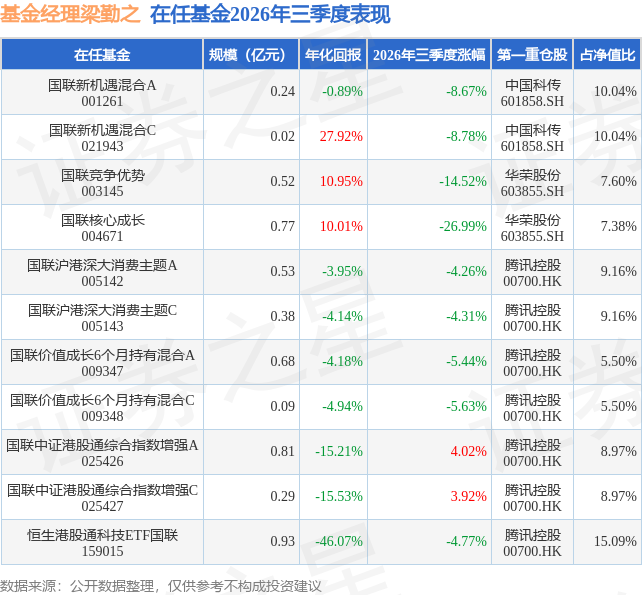
国联沪港深大消费主题A现任基金经理为梁勤之。其中在任基金经理梁勤之已从业2年,2024年12月31日正式接手管理国联沪港深大消费主题A,任职期间累计回报为10.28%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为国联中证港股通综合指数增强A(025426),季度净值涨幅为4.02%。
对本季度基金运作,基金经理的观点如下:2026年三季度,港股市场整体进入结构性分化阶段,行业与个股表现差异明显。医药板块表现相对亮眼,创新药研发进展、商业化兑现及对外授权合作等因素提升了市场对行业成长性的关注;金融、公用事业等红利类资产表现具备韧性,在市场波动中体现出较好的防御属性。相比之下,消费、制造、科技及互联网等板块整体表现偏弱,市场对需求修复、盈利兑现、竞争格局和估值水平的要求进一步提高。 这一分化反映出市场定价逻辑从单一风险偏好驱动转向更加重视盈利质量与现金流。短期内,景气度、资金偏好和估值变化仍可能造成板块轮动;中长期看,企业能否持续推出有竞争力的产品、拓展海外市场并将技术投入转化为经营效率和利润增长,将是大消费相关资产价值重估的重要基础。 展望后市,我们继续看好大消费相关赛道中具备全球竞争力、产品创新能力和技术进步空间的优质公司。国内企业的全球化正在由产品出口向品牌、渠道、服务和本地化经营延伸。消费品企业若能在产品力、供应链、渠道运营和品牌建设上形成优势,有望在更广阔的市场空间中实现收入增长;互联网企业则可依托平台、用户与数据优势,通过人工智能等技术提升推荐、营销、客服、供应链和组织效率,打开新的商业化空间。对于相关机会,我们将重点跟踪海外收入的持续性、当地市场适配能力、投入回报及盈利质量,审慎评估贸易政策、汇率和海外经营风险。 港股经历阶段性调整后,整体估值处于相对较低水平,市场对部分行业和公司的短期预期也较为谨慎。在企业基本面持续改善、盈利增长逐步兑现的情形下,当前估值为中长期投资提供了较好的赔率和配置价值。我们将坚持自下而上的研究方法,围绕消费、互联网、医药等大消费相关赛道,精选具备清晰竞争优势、成长空间和合理估值的公司;兼顾短期经营验证与长期产业趋势,关注技术进步和出海成长所带来的盈利增量,同时控制对单一主题、短期催化和估值扩张的依赖。
本文数据来源于国联沪港深大消费主题A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



