证券之星消息,日前浦银优化收益债券C基金公布三季报,2026年三季度最新规模0.18亿元,季度净值涨幅为-0.51%。
从业绩表现来看,浦银优化收益债券C基金过去一年净值涨幅为1.37%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-1.26%,成立以来的最大回撤为-13.4%。

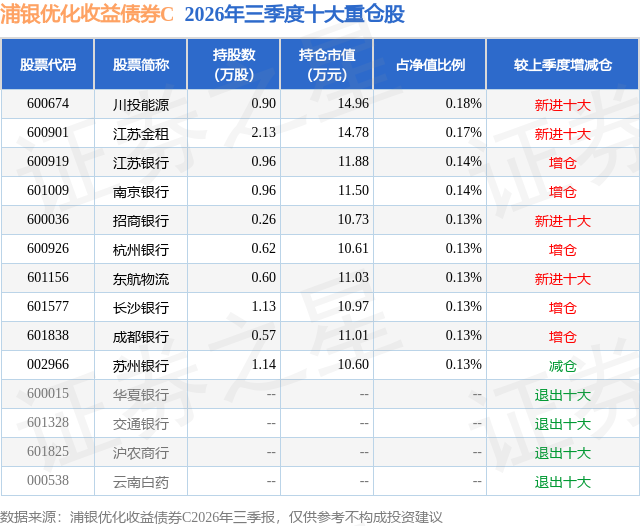
从基金规模来看,浦银优化收益债券C基金2026年三季度公布的基金规模为0.18亿元,较上一期规模542.48万元变化了1295.23万元,环比变化了238.76%。该基金最新一期资产配置为:股票占净值比6.76%,债券占净值比82.41%,现金占净值比3.74%。从基金持仓来看,该基金当季前十大股票仓位达1.41%,第一大重仓股为川投能源(600674),持仓占比为0.18%。
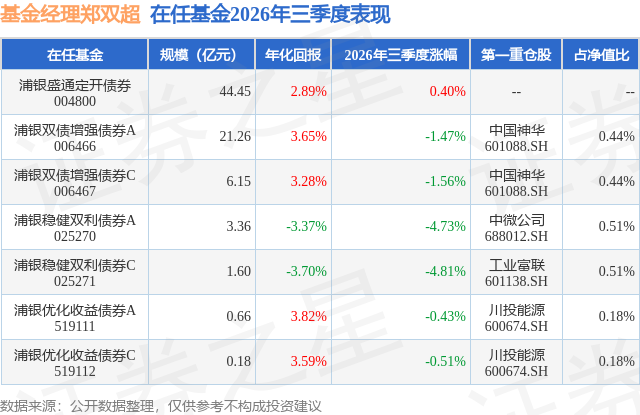
浦银优化收益债券C现任基金经理为郑双超 柯聪伟。其中在任基金经理郑双超已从业4年又307天,2021年12月28日正式接手管理浦银优化收益债券C,任职期间累计回报为11.38%。目前还管理着7只基金产品(包括A类和C类),其中本季度表现最佳的基金为浦银盛通定开债券(004800),季度净值涨幅为0.4%。
对本季度基金运作,基金经理的观点如下:2026年第三季度,中国经济延续K型分化格局,生产端与出口端在人工智能和新动能产业的强劲拉动下保持较高景气度,然而内需引擎动力不足。从库存周期角度看,中国呈现出"弱补库"的特征,且结构上电子通信和上游周期的补库力度相对更强,但边际走弱;美国则处于一个由强劲需求驱动的、罕见的库存低谷,蕴含着潜在的强补库动能,但这一信号的清晰度受到了政策扭曲和统计误差的干扰。 u3000u3000国内政策层面,中国处于"逆周期加力"阶段,货币政策率先发力,降息降准预期升温,结构性工具精准支持"六张网";财政政策加速追赶,专项债与超长期特别国债集中拨付将推动四季度基建投资集中释放。美国处于"紧缩退坡"阶段,加息预期从顶峰回落,但沃什面临信誉和债市双重约束,政策路径愈发狭窄。 u3000u3000三季度国内资本市场流动性仍较为宽松,市场资金成本在三季度维持低位,银行间7天回购利率在7月、8月、9月平均水平分别为1.44%、1.42%、1.42%;三季度平均值为1.43%,较二季度平均值1.41%基本持平。 u3000u3000三季度债券市场整体走强,长端收益率持续创出年内新低,国债期货TL主力合约季度涨幅近3%,超长端表现显著优于其他期限。信用债在三季度整体跟随利率债走强,信用利差普遍收窄。 u3000u3000三季度权益市场经历了一场风格大逆转,二季度领涨的AI与半导体板块遭遇断崖式回调,而此前备受冷落的金融、能源、医疗保健等价值与防御板块则强势崛起。市场交投活跃度在三季度出现持续萎缩,进一步印证了风险偏好的回落。转债市场先扬后抑,在固收资产荒与权益结构性行情的双重作用下,转债市场在"贵"与"更难贵"之间反复拉锯,配置难度处于近年高位。 u3000u3000报告期内,本基金以配置高等级信用债和利率债为主,并保持了一定水平的权益性仓位。权益方面,股票主要配置了绩优、红利等板块,三季度逐步减仓电子、通信等板块,以控制回撤为首要目标,转债也接近清仓;债券部分止盈了部分长债,在票息策略的基础上获得了一定的资本利得。未来,本基金将继续秉承稳健专业的投资理念,谨慎操作、严格风控,力争为基金份额持有人带来长期稳定回报。
本文数据来源于浦银优化收益债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



