证券之星消息,日前天弘惠利混合A基金公布三季报,2026年三季度最新规模0.48亿元,季度净值涨幅为-2.56%。
从业绩表现来看,天弘惠利混合A基金过去一年净值涨幅为-2.36%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-5.44%,成立以来的最大回撤为-11.89%。

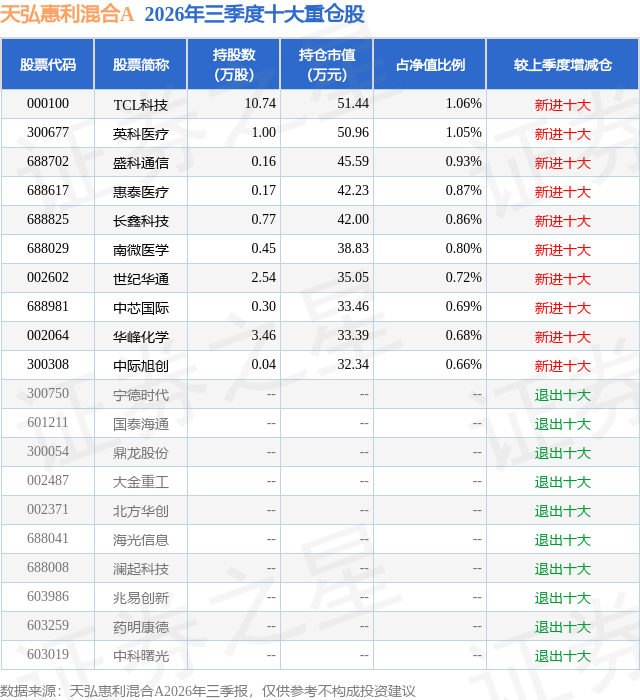
从基金规模来看,天弘惠利混合A基金2026年三季度公布的基金规模为0.48亿元,较上一期规模4921.85万元变化了-144.03万元,环比变化了-2.93%。该基金最新一期资产配置为:股票占净值比17.0%,债券占净值比82.91%,现金占净值比6.29%。从基金持仓来看,该基金当季前十大股票仓位达8.32%,第一大重仓股为TCL科技(000100),持仓占比为1.06%。
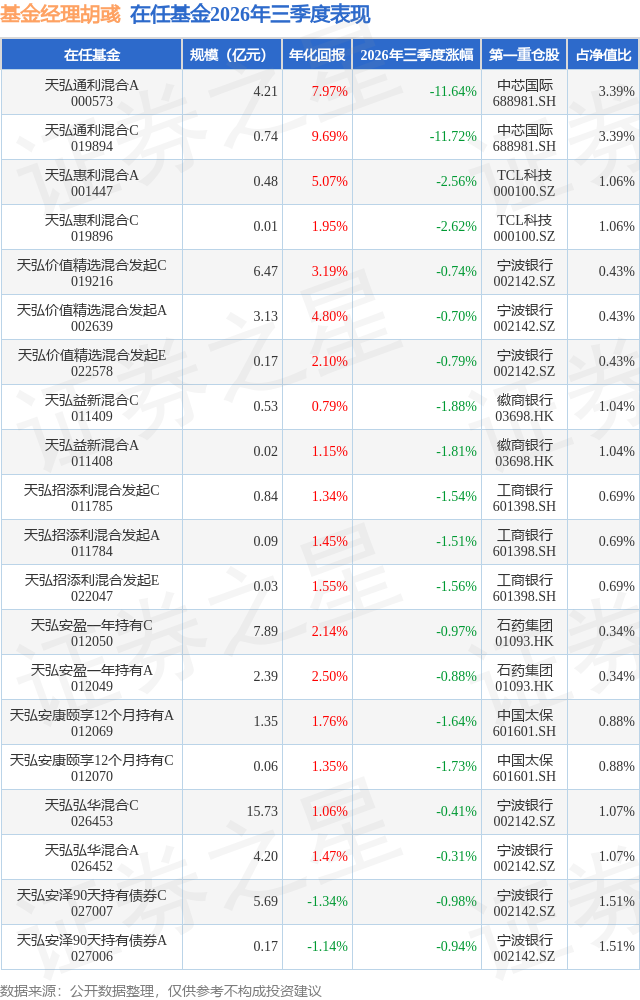
天弘惠利混合A现任基金经理为胡彧 黎婕,本季度增聘基金经理黎婕。其中在任基金经理胡彧已从业3年又117天,2025年11月5日正式接手管理天弘惠利混合A,任职期间累计回报为-0.63%。目前还管理着20只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度,权益市场主要宽基指数整体走势较弱。结构上,资金在创新药、红利、科技、消费、地产链之间反复轮动,唯有红利和创新药表现出一定的持续性,此外,前期最为强势的科技由于筹码高度集中、高度脆弱,大幅下跌且反弹乏力。 展望中长期,在大势研判方面,我们认为存储、油价推升的通胀无法通过一两次加息化解,今年下半年乃至明年我们都会看到海外联储持续性的加息,客观来说,这对AI成长股的估值不利。因此,在行业与个股选择上,我们一定程度降低了组合的AI敞口,增加了部分估值在底部、业绩有望保持10%-20%增长的标的,适当分散组合配置。 短期维度,我们认为国内外CSP的债务融资占比仍然偏低,年内的加息幅度并不足以阻碍其资本开支,AI的产业趋势和EPS仍然处于上行通道,因此,年内不排除AI链在快速下跌中有超跌反弹的机会,我们会择机参与。 整个三季度,A股市场经历了一轮显著的总量与结构变化。总量上,宽基指数为代表的整体市场在失去主线支撑后持续转跌,甚至没有给出太多有效且可持续、存在足够赚钱效应的反弹;结构上,今年以来气势如虹的AI产业链发生了幅度极为显著的调整回撤,在这一过程中,创新药、周期、制造、红利乃至消费和地产链都尝试承接市场关注点与资金的迁移,但总体仍呈现为越来越快的轮动为主,截至季末,似乎也仅有稳定红利品种体现出了一定行情持续性。 我们依旧坚信,AI产业链在人类科技、社会乃至历史进步中的作用与地位远未充分展开,但以10年以上的级别看好长周期,与以年度为单位关注景气瓶颈,以及以季度甚至月度为单位管理净值曲线,本身是三件全然不同的事情。在产业景气层面,Coding之后新的颠覆级场景迟迟未现、海外算力链对国内供应商提升门槛的不友善趋势、国产算力受制于部分环节瓶颈的进展担忧、以及国内外模型间能力差距的波动,都成为短期似乎并不那么容易给出答案的问题;在二级市场投资层面,除了交易与持仓结构阶段性恶化的压力之外,海外通胀与利率压力也压制着高成长、高景气行业的估值。并且,在技术进步放缓、增长边际减速、竞争结构恶化、利率环境不佳等一个或几个条件满足时,市场很可能出现成长景气犹在,但A股行情不返的情况——相信经历过2022年新能源行情的投资者,对此一定不会陌生。 本产品的核心投资哲学依托辩证唯物主义的基本原理,以"抓住主要矛盾、布局次要矛盾"为核心指导,在年初,我们曾判断今年的主要矛盾是"科技+通胀",二季度,科技明显盖过了通胀,三季度趋势似乎有逆转,但通胀存在较强不稳定性,因此暂时认为科技与通胀都不能构成目前的主要矛盾。此前认定的次要矛盾——消费链和地产链,虽然有一定的表现,但基本面依旧孱弱,也暂时不认为其有提升为主要矛盾的能力。 在六月底,我们就对处于行情极盛状态的AI产业链产生了隐隐的担忧,这担忧来自于产业链间上下游供需与利润分派不均产生的细微龃龉,来自于韩国这个相对脆弱的市场对A股阶段性过强的影响力,也来自A股过度极端的结构撕裂与交易拥挤,因此从7月初开始,我们就开始逐渐降低AI产业链的持仓,将整体组合均衡化。但毋庸讳言,这个过程也并非全然前瞻,而是随着AI行情的见顶回落逐步验证担忧、并且更多行业负面因素涌现后才逐渐加速,当然,这也符合我们偏右侧的交易策略。截至7月中旬,结构性调整基本完成。但随后A股市场的疲软超过了我们的预期,因此在完成结构调整后,我们又在7-8月份进行了一轮仓位的下调。截至季末,整个组合权益仓位处于比较基准的60%-65%,结构上较为分散,红利、资源、制造、科技、消费链的低估值或者高成长公司均有布局。通过这一轮调整,我们比较欣慰地看到,产品的波动和回撤得到了控制,上半年以来累积的投资成果得到了一定程度的保留。 展望未来,我们认为虽然A股经历了持续下跌后,目前处于一个估值并不高的位置,但市场主要矛盾不清晰的问题预计会持续一段时间,暂时并没有太多信号和证据支持我们转向积极。新的主线,可能要依赖AI为代表的科技重新证明自身所代表的斜率力量(这需要非常重大、一定程度上打破大家对产业天花板或者格局的现行认知的事件出现,我们不否认这种可能性,但并不决意去赌,而是保持观察的态度);又或者政策显著发力,让消费链乃至地产链提前明确见底信号;再或者一切都没有变化,无奈的场内资金只好继续加速转投稳健红利;又抑或有新的产业趋势出现……这些均具备可能性,但目前也都无法证明其确定性。在明确变化方向之前,本产品会继续保持相对分散均衡的配置,可能适当增加一些自下而上的配置,尝试捕捉多一点的收益。但在明确新的主要矛盾之前,会保持谨慎、稳健、不折腾的总体策略,我们相信,真正有质量的投资绝非时时刻刻皆有动作,而是在机会来临时能果断出手,在前景蒙昧处也会耐心地等待。
本文数据来源于天弘惠利混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




