证券之星消息,日前景顺长城中国回报混合A基金公布三季报,2026年三季度最新规模2.42亿元,季度净值涨幅为6.99%。
从业绩表现来看,景顺长城中国回报混合A基金过去一年净值涨幅为-7.08%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-25.11%,成立以来的最大回撤为-47.74%。

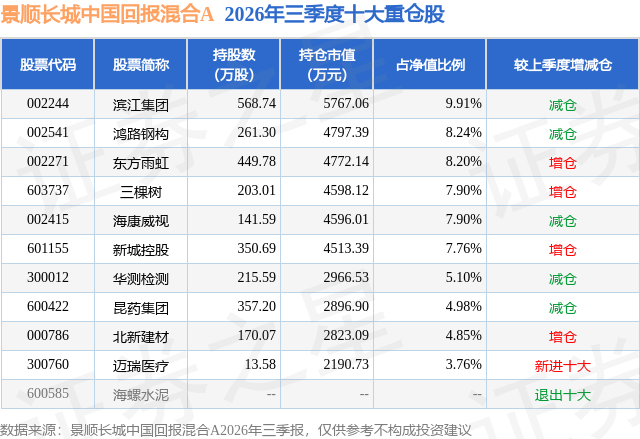
从基金规模来看,景顺长城中国回报混合A基金2026年三季度公布的基金规模为2.42亿元,较上一期规模3.52亿元变化了-1.1亿元,环比变化了-31.28%。该基金最新一期资产配置为:股票占净值比87.12%,无债券类资产,现金占净值比13.09%。从基金持仓来看,该基金当季前十大股票仓位达68.6%,第一大重仓股为滨江集团(002244),持仓占比为9.91%。
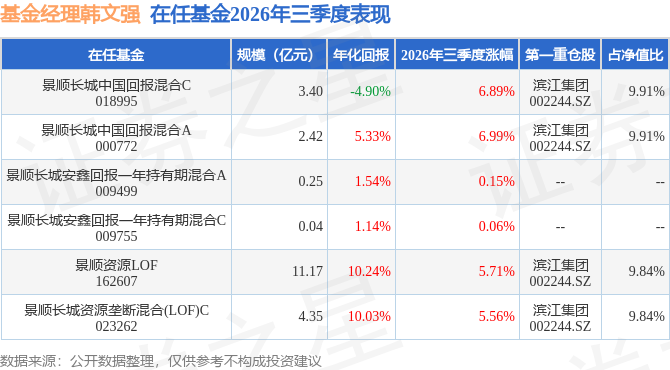
景顺长城中国回报混合A现任基金经理为韩文强。其中在任基金经理韩文强已从业7年又22天,2019年10月10日正式接手管理景顺长城中国回报混合A,任职期间累计回报为51.64%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为景顺长城中国回报混合A(000772),季度净值涨幅为6.99%。
对本季度基金运作,基金经理的观点如下:国内方面,经过了二季度内需快速下滑之后,730政治局会议要求加大逆周期调节力度和加快存量政策落地,从三季度前两月数据表现来看,财政落地节奏依旧较慢,内需延续较弱状态,生产在出口强劲和新兴产业带动下有所回升。从8月最新的经济数据来看,社零增速从前值0.6%回落至0.4%,三季度以来持续走低,与消费的较弱表现相互印证,居民短贷延续负增长(-1200亿元),同比少增幅度进一步加深,失业率季节性回升0.1个百分点至5.3%。投资跌幅小幅收窄,当月同比跌幅从前值-12.8%收窄至-10.6%,但依旧保持着同比双位数以上的下滑,其中制造业投资跌幅从-4.4%扩大至-6.1%,基建投资跌幅持平前值-14.7%,房地产投资跌幅从-27%略微收窄至-26%,投资表现的持续较弱与企业中长贷持续负增也相互印证。房地产市场继续延续分化格局,一线城市二手房价已经实现连续6个月环比正增长,8月环比上涨0.1%,但环比增速已经连续三个月放缓,二三线城市二手房依旧环比下滑(二线-0.3%,三线-0.3%)。一手房销售面积跌幅低位震荡,当月同比下跌-15%,变化不大。828房地产新政或有助于加速房地产价格止跌回稳,但对土地出让和房地产投资或有所冲击。出口(美元计价)同比增速由前值24%略微回升至25%,继续超出市场预期,AI产业高景气度、关税扰动消退下美国补库、中国供应链竞争力凸显依旧是出口强劲表现的核心动力。受国际油价上涨、食品价格季节性上涨等因素影响,CPI环比由上月下降0.1%转为上涨0.4%,同比涨幅由0.5%回升至0.8%;核心同比涨幅由0.9%回升至1.0%。PPI环比由上月下降0.7%转为上涨0.4%,同比涨幅由3.5%回升至3.8%,其中能源价格上涨和AI链条产品价格上涨依旧是PPI涨价的核心驱动力。展望未来,随着9月政策性金融工具的逐步落地对投资端的支撑,以及包括专项债等其他财政工具在四季度加速投放落地,预计四季度经济或将有所回暖。价格方面,油价的波动是PPI的最核心影响因素,鉴于二季度的工业产能利用率已降至历史最低水平附近,剔除油价的外生影响,PPI内生上行动能并不强。 u3000u3000海外方面,9月FOMC一致决议加息25bps至3.75%-4.0%。会前市场普遍预期本次或为"鸽派加息",但会议整体释放较强鹰派信号,政策声明、经济预测、点阵图以及沃什记者会的讲话共同修正市场此前偏宽松的定价。SEP经济预测发生关键转向:下调失业率预期、上调核心PCE通胀预期,时隔数年首次把失业率预测的风险评估调整为偏下行。点阵图曲线整体上移,指引年内还将继续加息一次,2027年利率保持不变,2028、2029年各降息一次,但明年政策利率指引的众数(8人)是再加息一次,比中位数看到的更鹰派,中性利率预期也上调10bps。对比上次的点阵图预测,本次展示出美联储"高利率维持更久"的立场更为坚决。本次记者会上沃什边际更加鹰派倾向还体现在两点,也是回应了市场的关切:1)虽然加息无助于缓解地缘冲突导致的供给冲击,但是可以预防价格出现二轮和三轮的扩散效应,意味联储不再简单"看穿"供给冲击;2)被问及是否会连续加息时,虽然沃什本人延续他不提供前瞻指引的态度,但是让参考点阵图其他官员的预测,部分肯定了此次加息不仅仅是一次性行动。劳动力市场方面,8月新增非农就业16.2万人,远超市场预期的约5.6万,为今年3月以来最高,扭转4-7月持续走弱的就业市场悲观叙事,失业率在劳动参与率大幅上行的背景下持平4.1%。通胀方面,8月CPI环比+0.4%、同比+3.4%,均符合预期;但核心CPI环比+0.3%(高于预期0.2%),同比+2.4%(前值2.5%,2021年初以来最低)。CPI环比回升最主要的推动力是能源价格的上涨。展望未来,通胀的后续走势最主要影响因素还是油价,若后续油价在美伊和谈取得进展的背景下,通胀读数或有望实现温和回落。虽然近期美国实体经济表现较强,但随着金融条件的收紧以及财政刺激的退坡,美国实体经济和劳动力市场或有边际走弱的风险。 u3000u3000三季度,随着科技配置到了过去20年最高,边际资金衰竭,科技股和内需股之间开始收敛。对我们的组合来说,最难的时刻或已然过去。随着地产新政的落地,尤其现房销售后开发商商业模式的回归,我们认为内需方向尤其房地产方向进入行情右侧交易阶段,处于风险收益比较佳的位置。方向仍然看好处于低位的房地产、开工端的消费建材、完成出清且有财报验证拐点的各个细分顺周期行业龙头。我们组合的构建过去一直较多侧重供给端的收缩,未来会更专注在供给端寻找估值低、格局优化、护城河显著的投资机会。
本文数据来源于景顺长城中国回报混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




