证券之星消息,日前宝盈新价值混合A基金公布三季报,2026年三季度最新规模4.04亿元,季度净值涨幅为-16.09%。
从业绩表现来看,宝盈新价值混合A基金过去一年净值涨幅为-0.64%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-27.53%,成立以来的最大回撤为-61.44%。

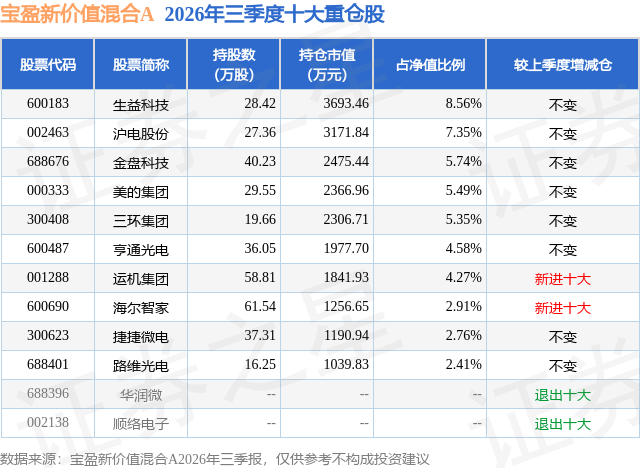
从基金规模来看,宝盈新价值混合A基金2026年三季度公布的基金规模为4.04亿元,较上一期规模5.11亿元变化了-1.06亿元,环比变化了-20.84%。该基金最新一期资产配置为:股票占净值比90.88%,无债券类资产,现金占净值比9.29%。从基金持仓来看,该基金当季前十大股票仓位达49.42%,第一大重仓股为生益科技(600183),持仓占比为8.56%。
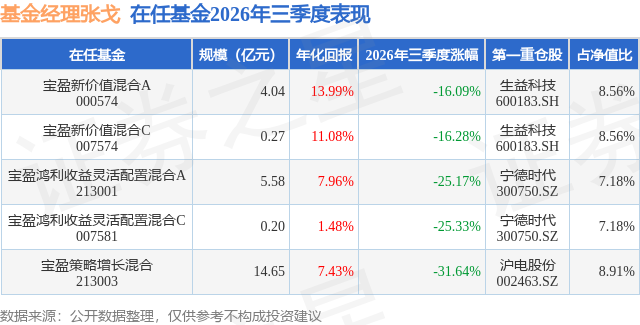
宝盈新价值混合A现任基金经理为张戈。其中在任基金经理张戈已从业4年又72天,2025年8月2日正式接手管理宝盈新价值混合A,任职期间累计回报为11.22%。目前还管理着5只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:一、方向与节奏三季度A股运行较年中预期更为曲折。此前判断下半年市场驱动力将从估值扩张转向盈利兑现的逻辑并未改变,但实现路径明显受到外部流动性收紧与内部高拥挤交易出清的干扰。日韩加息、美债收益率上行、地缘冲突推升油价等外部因素交替冲击,叠加AI方向交易过于集中、杠杆资金快速撤离,市场在7月与9月先后经历两轮较大调整,科技成长板块回撤尤为明显。从指数表现看,科创50、创业板指三季度分别下跌30.70%和27.80%,显著弱于上证指数的-6.16%与中证红利的9.38%,市场风格由高弹性成长向防御低波快速切换。我们倾向认为,本轮调整更多是高估值、高拥挤资产在外部紧缩环境下的估值出清与筹码再平衡,而非A股中期修复逻辑的破坏。当前国内经济仍处温和修复,生产与出口保持韧性,政策托底信号持续增强,财政与货币政策有望在四季度继续发力,市场下行空间相对有限。展望四季度,我们对A股维持稳中向好的判断,但不预期无差别普涨。经历三季度回调后,交易拥挤度有所缓解,估值压力明显释放,若三季报盈利继续兑现、政策逐步落地,指数有望在震荡中逐步修复。对市场而言,四季度最重要的变量不再是情绪是否乐观,而是盈利改善能否在更大范围得到验证。二、结构主线人工智能仍是中期最看重的产业方向,但四季度投资逻辑更强调去伪存真。三季度科技板块的大幅波动,既反映高景气赛道的高弹性,也提示须重视交易拥挤、估值约束与业绩兑现节奏的平衡。目前全球AI资本开支扩张趋势未逆转,四大海外科技巨头2026年资本开支合计仍处高位,全球AI投资规模继续上修,企业AI采用率持续抬升,产业大方向确定性较强。同时,A股产业链部分环节已由主题定价走向报表验证,PCB、CCL、玻纤、AI电源、服务器、算力租赁、半导体代工等方向三季度已出现订单、收入或利润的明显改善。因此,四季度仍将沿AI产业链布局,但较上半年更偏重业绩兑现强、估值消化充分、筹码结构健康的细分方向,重点关注景气向中游配套与材料环节的外溢机会。同时,更重视红利资产和部分资源品的平衡作用。三季度市场已证明,在外部扰动频繁、成长板块波动加大的环境下,具备稳定现金流和分红能力的红利低波资产,能显著提升组合抗波动能力。四季度市场风格预计由极端分化走向广义再平衡,科技仍是主线,但红利与低估值资产的重要性较上半年明显提升。三、组合配置三季度的波动提示,单纯围绕高景气主线进行高集中度配置,容易在交易结构恶化时放大净值回撤。基于这一反思,四季度将更重视组合再平衡,坚持景气底仓+防御对冲+灵活仓位的配置框架。一方面,人工智能及相关科技方向仍作为组合重要底仓,但更注重行业与个股层面的分散,提升对盈利兑现、订单质量、现金流与估值匹配度的要求,避免单一赛道和单一风格过度集中。另一方面,继续配置部分红利低波、高股息与资源属性较强的品种,以其稳定收益特征平滑组合波动,在市场快速调整时保留更充足的再配置空间。节奏上,进一步强化过热兑现、回调增持的纪律性操作。对短期涨幅过快、交易再度拥挤但盈利兑现未同步的方向,适度控制仓位;对受外部扰动但中期逻辑和业绩趋势未破坏的优质资产,择机增持。总体看,四季度A股更可能呈现震荡修复、结构分化的格局,组合管理的关键不在于押注单一方向,而在于景气成长与防御底仓之间找到更合适的均衡点,以更稳健的方式分享盈利改善与产业升级带来的中期机会。四季度需重点关注三类风险。其一,海外货币政策超预期收紧。若油价再度大幅上行并抬升通胀预期,美联储政策路径可能转鹰,压制全球风险偏好;其二,国内政策传导不及预期。若财政支出和稳增长政策形成实物工作量的节奏慢于预期,内需修复可能继续偏弱;其三,AI产业链景气兑现弱于预期。若三季报与后续订单数据无法持续验证高景气,科技方向的修复力度将明显受限。
本文数据来源于宝盈新价值混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



