证券之星消息,日前朱雀企业优胜A基金公布三季报,2026年三季度最新规模3.71亿元,季度净值涨幅为-20.36%。
从业绩表现来看,朱雀企业优胜A基金过去一年净值涨幅为-18.97%,同类基金过去一年净值涨幅中位数为-11.73%。而基金过去一年的最大回撤为-30.18%,成立以来的最大回撤为-47.49%。

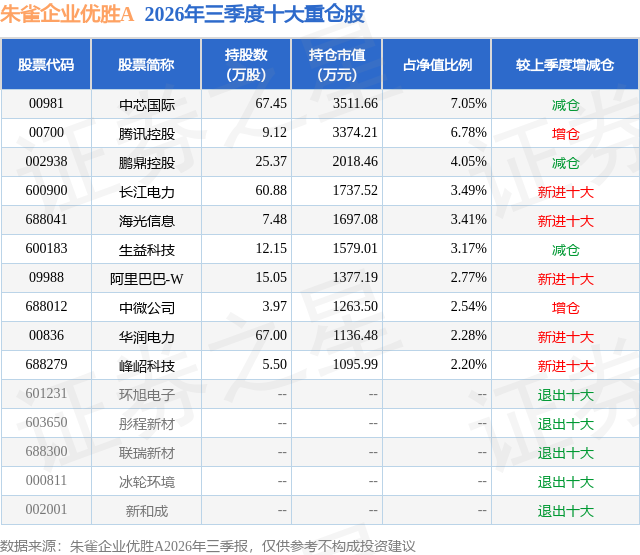
从基金规模来看,朱雀企业优胜A基金2026年三季度公布的基金规模为3.71亿元,较上一期规模4.82亿元变化了-1.12亿元,环比变化了-23.18%。该基金最新一期资产配置为:股票占净值比80.03%,无债券类资产,现金占净值比8.94%。从基金持仓来看,该基金当季前十大股票仓位达37.74%,第一大重仓股为中芯国际(00981),持仓占比为7.05%。
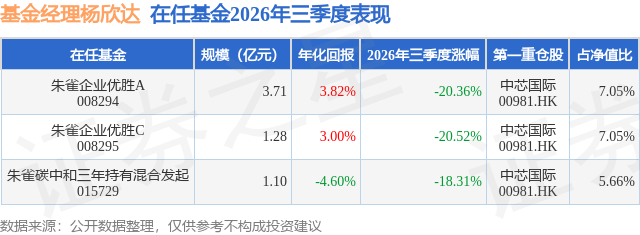
朱雀企业优胜A现任基金经理为杨欣达,本季度增聘基金经理杨欣达,近期离任的基金经理为陈飞。其中在任基金经理杨欣达已从业3年又54天,2026年9月24日正式接手管理朱雀企业优胜A,任职期间累计回报为-16.57%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026三季度市场整体呈现下跌,以科创为代表的科创板、创业板跌幅大于沪深300,另一方面万得微盘股三季度则上涨19.37%。A股全市场成交额呈现前高后低的走势,日均成交额从季度初的3万亿降至季度末的1.5万亿附近。A股市场在24年924之后成交量明显放大,近期特征是呈现缩量,万得全A日均成交额降至2万亿以下,市场无清晰主线,板块、题材轮动较快(液冷、厄尔尼诺、海风、玻璃基板等等),轮动节奏快且在启动前较难提前预判。港股方面,由于美国进入加息周期,也会导致部分外资资金流出(回溯21年下半年-22年10月的美国加息周期港股表现)。在此背景下,我们认为投资需要聚焦在基本面较强或股东回报稳定的公司,而需要警惕短期基本面承压又无股东回报支撑的公司以及小微盘板块。海外市场方面,呈现股债波动率分化,权益内部分化严重的特征。根据大摩统计,目前罗素3000成分股中已有51%从6月高点下跌超过20%,标普500中位数股票较52周高点低16%,市场广度已跌至互联网泡沫破裂以来最低水平。与此同时,10年期美债收益率重返5.25%,衡量美债波动率的MOVE指数突破100,而"恐慌指数"、股市波动率指数VIX却依然低于15,股债波动率之间的罕见背离令市场高度警惕。美国银行也表示AI叙事正充当宏观风险缓冲垫,压制市场波动。AI带来的FOMO情绪形成AI看跌期权效应,使股市对债市剧烈震荡几乎无动于衷。在此背景下,朱雀企业优胜投资思路是聚焦在基本面强支撑的科技板块以及有股东回报保障、自由现金流较好的公司。1)科技:板块虽然经历了较长时间上涨,且整体估值不便宜,但横向比较来看,科技仍是少数有增长的行业。但值得注意的是,目前Alphabet、Amazon自由现金流转负,AI商业逻辑闭环仍需要数据验证,因此对于仅依靠涨价的环节需要警惕,更多关注有技术进步以及国内厂商受政策风险小的环节;2)自由现金流:国内低利率和资产荒背景下,优质的自由现金流公司仍是社保、险资、个人等较好的配置资产,即使是在市场缩量背景下,这类有股东回报保障的公司有安全边际,但重中之重是盈利稳定和分红可预期。一、科技板块投资思路:总量方面,四家大厂除亚马逊外均指引27年资本开支继续增长。亚马逊首次单独拆分AI数据中心投资回报:关于AI算力基建的投资,平均而言3年实现收支平衡(回本),回报率已经很高,国内云计算业务也是相近回收周期表态,因此我们对于科技总量需求不悲观。投资重点海外链聚焦技术升级和中国公司有核心竞争力的环节,国内链关注半导体设备及材料国产化的机会,技术演进上把握先进封装带来的设备和材料升级,对于AIDC电源和电力设备由于供需以及地缘的不确定性,投资顺序靠后。具体来看:1)海外链:关注受益于技术升级以及中国公司能够参与的环节。海外链对于仅依靠涨价的环节需要谨慎,更多需要关注受益于技术升级以及中国公司能够参与的环节。从英伟达Rubin各环节价值量增幅看,存储、PCB、MLCC、ABF载板等价值量提升明显。冷却价值量提升不大,但是受益于从风冷到液冷的转换,是0到1的过程。PCB及ABF载板是中国企业优势领域。PCB一方面是被动元器件,不容易受到制裁限制,另一方面是中国公司的优势领域,此外PCB的价值量提升除了用量原因以外,主要是由于层数、精密度提升驱动,技术占比大,客户信赖度依赖度高。因此AI海外链重点围绕PCB及相关上游材料进行投资。2)国内链:看好晶圆制造和半导体设备及材料国产化,关注先进封装相关设备及材料。SEMI数据显示2024-2027年全球半导体设备市场将持续扩容,市场规模将从2024年1166亿美元增长至2027年1556亿美元。其中,晶圆制造设备规模最大,2025年市场规模1157亿美元,预计2027年达到1352亿美元。封装设备预计平稳增长,规模自2024年50亿美元提升至2027年70亿美元。测试设备增长弹性显著,2024年市场规模仅76亿美元,2027年预计增至134亿美元,复合增速高达21.1%。国内受益于两存和先进制程扩产以及国产化率提升,展望订单景气度较高。我们重点关注刻蚀、薄膜沉积等价值量较高的设备环节,以及自主可控的机会。3)AI供电领域:AIDC电源方面,燃机景气度仍延续,但更多关注SOFC超预期。燃机订单景气度预计可以延续到27年,考虑到总量增长和涨价过了最快的阶段,对于依靠扩产提升国产份额相对谨慎。另一方面,SOFC进展可能超预期,进一步影响燃机供需,因此电源端更多关注SOFC产业链投资机会。AIDC电力设备考虑FCC风险以及新技术量产时间,投资排序靠后。短期维度,变压器供需仍然偏紧,但受到总统令影响中国企业出海不确定性增加。新技术角度,通过取消独立的供电侧机架与传统变压器,架构的供电效率将进一步提升,相关功能将整合至固态变压器(SST)中,直接将市电级交流电转换为800V直流电,但量产时间需要到2028年,因此近两年仍处于技术方案测试送样阶段,难以提现到订单和业绩上。因此电力设备从此前交易的AI最紧缺环节,目前看投资顺序靠后。二、自由现金流投资思路:国内无风险利率持续走低,当前10年期国债利率降至1.66%。在低利率背景下,一方面对于稳健的资金回报的迫切性提升,另一方面险资OCI账户增量资金配置权益市场,因此我们认为即使是在市场缩量的背景下,估值合理、能够有稳定自由现金流的权益资产具备投资价值,即使是这类资产出现超跌(如6月底极致行情),在险资和个人理财等需求下,仍有较强支撑。从2025年的9月至今,我们可以看出红利低波指数与创业板指数的负相关关系。因此可以和科技形成有效风险对冲。自由现金流当前估值水平如何1)中证红利指数PE在23年初达到近10年中枢-2倍标准差的极低水平下,开启了两年红利估值修复。当前中证红利PE位于历史中枢+1倍标准差附近。在7月份开始的反弹之后,红利板块估值或已经修复至合理估值水平,考虑利率进一步大幅走低的难度上升,因此我们需要把握有潜在盈利修复或自由现金流改善的公司,同时对盈利不稳定的类红利资产需要警惕。红利资产的前提是盈利稳定、分红率可预期,否则不应适用红利框架。但识别红利和伪红利需要对于行业长期趋势、竞争格局等形成较为前瞻判断,难度也往往较大。在此背景下,我们看好的自由现金流资产包括但不限于:1)电力;2)品牌消费品;3)铜、铝等有色金属。具体看:1)电力:①业绩困境反转:今年是电价下跌、煤价大涨的业绩承压年,但业绩仍好于预期。月度电价的上涨基本确立2027年电量电价提升,因此业绩有望底部向上;②供需边际改善:尽管在新能源装机增长的背景下电量供需是宽松的,但是电力供需已经在走向紧张,而火电作为灵活性电源,极大受益于电力供需,因此我们看到容量电价的上涨、市场化交易提升边际利润,这也是业绩底部抬升的原因;③资本开支收缩:电力板块的资本开支高峰已过,2025年及2026H1投资支出分别同比下降6.3%、15.2%。火电板块自由现金流也于2025年报首次转正,可覆盖分红。即便在今年业绩承压的状态下,火电板块整体性仍具备4%以上的股息率水平,展望明年业绩向上、分红提升,盈利稳定性也将提升估值中枢;2)品牌消费品:1-8月份,国内社零增速同比增长1.1%,其中8月份同比增长0.4%,整体消费动能不足。但消费品内部呈现分化,如汽车、建材、家具等下滑,而饮料、服装鞋帽等仍保持中个位数增长。选取其中行业仍有小幅增长、格局相对稳定,且公司分红、股东回报较好的公司;3)有色金属:铜的长期确定性高于短期。长期看,全球铜矿资源禀赋弱化、资本开支效率下降与项目开发难度上升已是行业整体困境,另一方面,电网、数据中心建设提供需求增量。短期方面关注美国铜关税进展。铝主要是供给端的变化,考虑到中东产能复产节奏以及印尼扩产相对偏慢,国内方面维持产能限制,因此铝的供给端不用过渡悲观。且电解铝公司资本开支相对较少,分红率高,是较好的红利资产。考虑到有色板块去年积累较多涨幅,且目前美国进入加息周期,因此重点把握在加息预期较高时资产价格出现回撤时铜和铝的投资机会。我们会围绕科技+自由现金流领域布局,密切跟踪政策和产业发展进程,寻找其中确定性高、估值合理、具备核心竞争力的优质公司进行布局,以获取绝对收益为目标,争取为投资者创造可持续的回报。
本文数据来源于朱雀企业优胜A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



