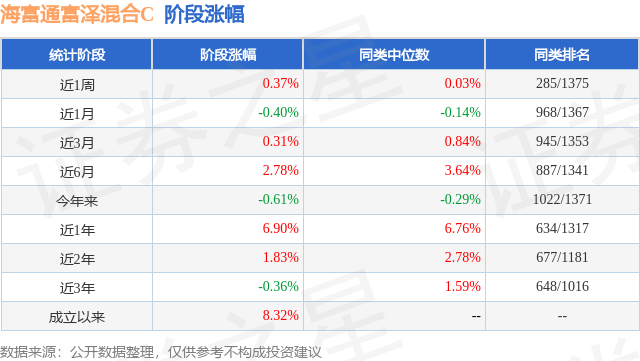
证券之星消息,日前海富通富泽混合C基金公布三季报,2026年三季度最新规模0.1亿元,季度净值涨幅为-2.71%。
从业绩表现来看,海富通富泽混合C基金过去一年净值涨幅为-3.02%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-6.87%,成立以来的最大回撤为-9.37%。
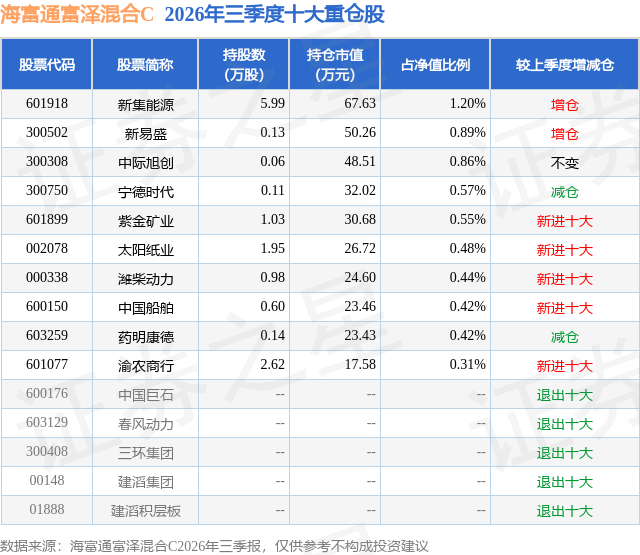
从基金规模来看,海富通富泽混合C基金2026年三季度公布的基金规模为0.1亿元,较上一期规模1074.85万元变化了-51.34万元,环比变化了-4.78%。该基金最新一期资产配置为:股票占净值比36.67%,债券占净值比47.39%,现金占净值比6.17%。从基金持仓来看,该基金当季前十大股票仓位达6.14%,第一大重仓股为新集能源(601918),持仓占比为1.2%。
海富通富泽混合C现任基金经理为杜晓海 张靖爽。其中在任基金经理杜晓海已从业10年又132天,2020年6月22日正式接手管理海富通富泽混合C,任职期间累计回报为18.04%。目前还管理着13只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:国内经济方面,2026年三季度经济运行总体平稳。生产端延续韧性,投资方面,固定资产投资延续结构分化特征。社会消费品零售总额同比增速放缓,出口在外需拉动下提速,成为本季度经济增长的重要亮点。通胀方面,物价同比温和回升,主要由国际大宗商品涨价等输入性因素驱动。财政政策延续积极基调,8000亿元新型政策性金融工具于9月初启动投放。货币政策维持适度宽松的总基调,9月末调整完善多项结构性货币政策工具。 流动性方面,三季度资金面整体平稳,资金利率中枢较二季度小幅上移、波动幅度明显收窄。整体来看,三季度R001均值为1.41%,较二季度上行6bp;R007均值为1.43%,较二季度上行2bp。 三季度债券市场整体震荡偏强,收益率曲线进一步平坦化。7月至8月中旬,地方债发行节奏平缓,配置型机构增配债券意愿较强,债券收益率以下行为主,10年期国债收益率一度下破1.70%关键点位。9月,宽货币预期升温,叠加双节前央行呵护流动性,债市情绪偏乐观,超长端品种表现更为积极。全季度来看,10年期国债到期收益率累计下行约5bp至1.68%,30年期国债到期收益率累计下行约14bp至2.10%。 信用债行情整体强势,信用利差大多收窄,中长端表现占优。7月,受监管整治评级虚高、城投融资政策收紧等影响,机构心态趋于谨慎;8月,摊余债基重启申报,机构提前抢配5年期普信债等,带动中长久期信用品种走强;9月,新一批摊余债基、科创债指数基金申报,配置预期增强,信用债延续强势,长久期行情明显升温。整体来看,基金配置需求支撑下,市场逐步从中短端票息挖掘向长久期交易延伸,久期策略成为增厚收益的重要来源。 报告期内,本基金主要投资于利率债和信用债,根据市场情况灵活调整组合久期和杠杆。鉴于三季度的基本面、资金面和政策面,组合在三季度维持一定仓位,针对不同期限的利率债和不同品种的信用债进行积极的投资以增厚收益。 权益方面,三季度市场表现分化,结构上红利偏强,成长股偏弱。从主要指数看,三季度上证指数下跌6.16%,中证500下跌17.67%,中证1000下跌17.15%,中证红利上涨9.38%。行业板块方面,根据申万一级行业分类,三季度表现靠前的板块是煤炭、石油石化、农林牧渔、银行、医药生物,表现靠后的板块是电子、通信、建筑材料、电力设备、机械设备。在宏观经济缓慢复苏、成交量较为活跃的背景下,本基金积极配置价值属性较强、盈利质量较高的高性价比资产,组合风格在维持价值属性的基础上,确保持仓股票具备一定的景气度。同时在因子配置上兼顾量价因子的暴露,维持整体的低波属性。三季度市场风格发生了显著切换,本基金适当提升了红利板块的配置。此外,本基金持续布局港股资产,优选景气度高、估值合理的港股进行配置。
本文数据来源于海富通富泽混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



