证券之星消息,日前前海开源弘丰债券A基金公布二季报,2026年二季度最新规模3.55亿元,季度净值涨幅为3.17%。
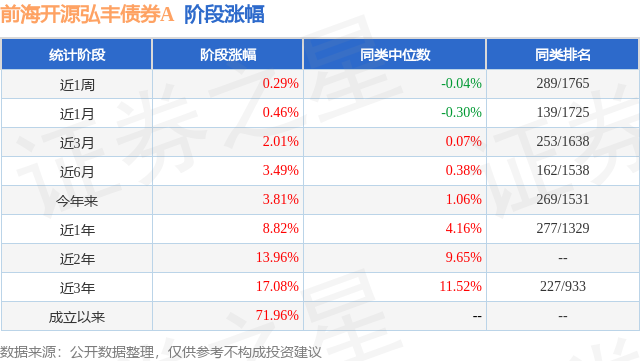
从业绩表现来看,前海开源弘丰债券A基金过去一年净值涨幅为8.82%,在同类基金中排名277/1329,同类基金过去一年净值涨幅中位数为4.16%。而基金过去一年的最大回撤为-1.38%,成立以来的最大回撤为-15.67%。
从基金规模来看,前海开源弘丰债券A基金2026年二季度公布的基金规模为3.55亿元,较上一期规模6827.42万元变化了2.86亿元,环比变化了419.62%。该基金最新一期资产配置为:股票占净值比12.3%,债券占净值比100.28%,现金占净值比16.07%。从基金持仓来看,该基金当季前十大股票仓位达7.78%,第一大重仓股为中微公司(688012),持仓占比为1.16%。

前海开源弘丰债券A现任基金经理为史延 田维。其中在任基金经理史延已从业7年又63天,2020年7月20日正式接手管理前海开源弘丰债券A,任职期间累计回报为14.28%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为前海开源鼎安债券A(002971),季度净值涨幅为12.56%。

对本季度基金运作,基金经理的观点如下:固定收益方面,2026年二季度,债券市场表现为"资金主导、震荡走强"态势:4月初,由于对超长国债集中发行的供给担忧升温,10年期国债收益率在1.81%-1.82%高位震荡;中旬,发行计划公布后,不确定性消除,长债供给担忧迅速消退。4月中旬至月末,在资金极度宽松叠加地缘缓和的背景下,债市迎来修复行情,10年期国债收益率一度下探至1.74%下方。5月初,买断式逆回购大额净回笼引起债市短端调整,1年期国债收益率反弹至1.21%附近;中旬,金融数据显示企业中长期贷款连续负增,基本面偏弱的现实再次显现,叠加MLF超额投放,债市再度走强,10年期国债收益率下行至1.71%附近。6月,受税期缴款、政府债券集中发行等因素影响,短期资金利率(如DR007)阶段性冲高至1.54%。央行通过落地隔夜逆回购新工具、加量续作MLF以及持续大额净投放,很大程度上对冲了跨季压力;经济基本面方面,工业与高技术制造业维持韧性,但消费、地产需求未见明显改善,内需仍是核心拖累项。6月债市呈现长端弱、短端稳的分化格局。整个二季度,在基本面偏弱、资金面宽松、地缘扰动消退的共同影响下,债市明显修复,10年期国债收益率在1.70%-1.75%区间窄幅震荡,较季初明显下行。 权益方面,2026年二季度,投资面临的核心矛盾再次出现快速切换,美伊战争经过数月拉扯,紧张局势得以缓解,能源危机暂时解除。而与此同时,AI产业几乎不受战局的影响,展现加速趋势,接替成为二季度权益市场的主旋律。由此也引发AI板块与非AI板块呈现出极致分化行情。报告期间沪深300指数上涨11.9%,其中AI含量高的创业板指和科创综指分别上涨36.4%和55.7%,而代表传统经济的非AI板块则出现了大面积的下跌,比如红利低波指数下跌12.8%。香港市场方面,同样AI含量相对低的恒生指数下跌7.7%。 操作上,组合投资以债券为主,债券部分以信用债为底仓,获取稳定的票息收益,并择机参与超长利率债的波段交易,以增厚组合收益。权益部分,面对快速切换的市场核心矛盾和极致分化的市场格局,本基金采取的策略是保持股票仓位在中枢位置附近,同时以低估价值类资产为底仓,辅以部分AI方向成长类资产作为收益增强,通过构建哑铃型结构的组合,以期实现收益与回撤的平衡。 展望未来,我们认为目前AI与非AI板块行情分化或已达到历史极值,后续或许会有分化收敛的机会。AI基本面趋势固然强势,但也面临高估值、高预期、高交易拥挤度的问题;非AI的很多领域在经过上半年的调整之后,投资性价比反而有所提升。因此,在接下来的操作中,我们将根据投资性价比的相对变化,择机对组合配置进行再平衡,以期为投资者带来稳健、可持续的回报。
本文数据来源于前海开源弘丰债券A2026年中报,仅供参考不构成投资建议。

相关新闻:


 首页
 微信公众号
 证券之星APP



