证券之星消息,日前广发产业甄选混合C基金公布二季报,2026年二季度最新规模1.39亿元,季度净值涨幅为123.15%。
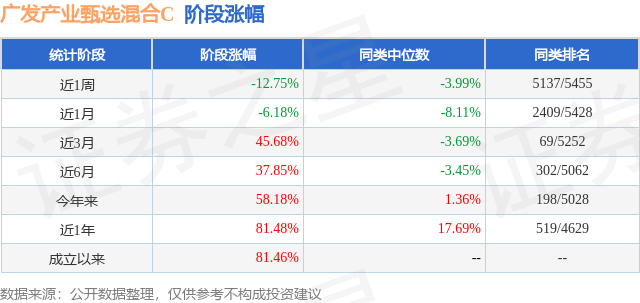
从业绩表现来看,广发产业甄选混合C基金过去一年净值涨幅为81.48%,在同类基金中排名519/4629,同类基金过去一年净值涨幅中位数为17.69%。而基金过去一年的最大回撤为-35.04%,成立以来的最大回撤为-35.04%。
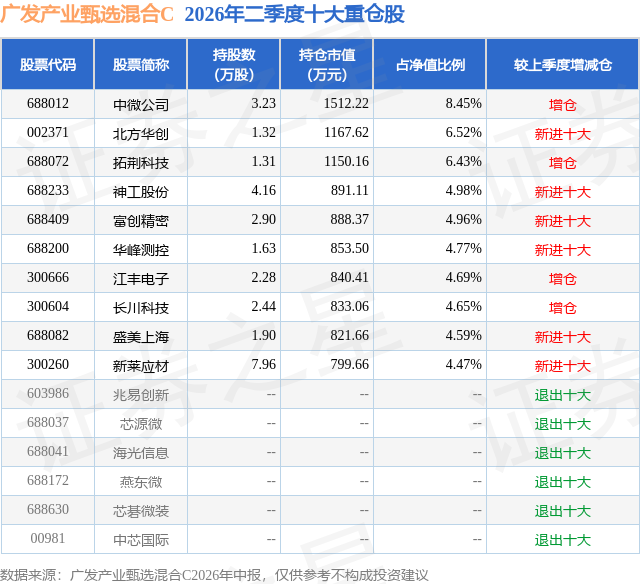
从基金规模来看,广发产业甄选混合C基金2026年二季度公布的基金规模为1.39亿元,较上一期规模333.38万元变化了1.35亿元,环比变化了4058.1%。该基金最新一期资产配置为:股票占净值比92.65%,债券占净值比0.03%,现金占净值比7.93%。从基金持仓来看,该基金当季前十大股票仓位达54.51%,第一大重仓股为中微公司(688012),持仓占比为8.45%。
广发产业甄选混合C现任基金经理为王丽媛。其中在任基金经理王丽媛已从业4年又263天,2025年1月17日正式接手管理广发产业甄选混合C,任职期间累计回报为56.89%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为广发产业甄选混合A(022334),季度净值涨幅为123.42%。

对本季度基金运作,基金经理的观点如下:2026年二季度,全球地缘局势缓和,贸易环境有所改善,但原油供应中断的滞后影响正在逐步显现。美国在6月中旬做出超预期让步,推动美伊实现暂时性停火和霍尔木兹海峡重回开放状态,尽管双方后续仍有摩擦,战争烈度已明显下降。此外,美国尚未落地新的关税方案,低关税环境叠加AI产业需求爆发带动全球贸易出现显著回暖。各国通过释放原油库存、开拓多元化进口来源的方式应对原油短缺并取得较好成效,AI投资热度高涨成为短期经济的重要增长引擎,全球经济在二季度展现出极强的韧性。然而,原油供应受阻的滞后效应正逐步反映在全球货币政策的被动调整与财政压力当中。通胀中枢抬升迫使央行收紧流动性,欧洲、日本等多国已先后加息,美联储年内也难以降息。同时,各国为平抑能源价格推出的补贴措施加重了财政负担,利率走高又进一步推升政府债务偿付成本,全球财政风险较美伊冲突前明显上升。国内方面,二季度国内经济增速出现边际回落,供需两端均呈现分化特征。需求端体现为内外需的分化,外需延续强势,全球AI产业周期持续高景气与中国高端制造出口竞争力提升形成共振,出口维持两位数同比增长;内需则整体偏弱,房地产投资拖累持续,民间投资受预期与盈利前景制约,叠加地方债务压力挤压基建空间,固定资产投资增速回落,社零增速中枢亦较一季度下移,消费修复节奏放缓。供给端则体现为行业间的分化,全行业来看PPI同比继续显著回升,工业企业利润增速延续上行,但上中游原材料行业及高新技术产业价格回升明显、利润高增,而部分下游行业受成本传导不畅和需求不足双重挤压、呈现量价双弱格局。展望三季度,内需政策的调整或成为短期经济走势的关键变量,尤其是财政端对投资和消费的提振力度值得重点关注。回顾市场,二季度A股、港股延续震荡分化行情。截至6月30日,上证指数小幅震荡,恒生指数受海外流动性压制整体偏弱,AH股呈现“主板震荡、科创主线走强”特征。市场资金持续向硬科技集中,AI算力、半导体设备、电子材料成为贯穿二季度的核心主线。回顾二季度操作,我们延续一季度重仓半导体板块的配置思路,全面聚焦半导体设备与关键材料赛道,深度把握中外投资共振下的国产替代黄金窗口。上游设备、材料是本轮产业上行周期中弹性与确定性双优的核心环节,也是海内外资本共同加码的核心方向。展望三季度市场,基于四大共振逻辑及中外双向产业的投资红利,本基金继续重仓半导体设备与材料。第一,国产替代加速攻坚,政策红利持续释放。海外管制倒逼国内晶圆厂全面切换本土供应链,成熟制程设备国产化率持续攀升,光刻、刻蚀、薄膜、清洗设备批量进入头部产线验证;湿电子化学品、靶材、光刻胶、电子特气等关键材料持续突破,多家企业实现国内头部晶圆厂批量供货。“十五五”规划将芯片自主可控上升为国运战略,大基金持续投放,叠加地方产线补贴、税收减免,本土设备材料企业研发、扩产资金充足,替代空间广阔。第二,AI算力全球需求爆发,带动全产业链扩产。全球数据中心、HBM、先进算力芯片需求持续超预期,海外三星、美光、台积电大幅上调资本开支,国内中芯、华虹、长鑫同步加码成熟及先进制程产线。晶圆厂扩产最先拉动上游设备、材料采购,设备订单排期至2027年后,材料月度出货量持续环比提升,行业量价齐升逻辑持续验证。海外巨头为保障供应链稳定,主动寻求国内材料厂商合作建厂,形成海外需求外溢、国内厂商增量扩容的双向利好。第三,全球产业周期触底反转,中外资本同步加码。存储芯片价格持续飙升,功率半导体开启多轮涨价周期,全球半导体资本开支进入上行通道。第四,供应链安全长期逻辑不变,上游设备以及“卡脖子”环节的材料具备长期稀缺价值。分赛道看,我们重点布局两大细分方向:一是半导体核心设备,覆盖刻蚀、薄膜沉积、清洗、量检测设备,优先布局已实现批量交付、进入头部晶圆厂供应链的本土龙头,受益国内产线持续扩产与海外厂商配套合作;二是半导体关键材料,聚焦光刻胶配套、电子特气、硅片、靶材、湿电子化学品,把握AI算力拉动的材料增量,同时受益海外芯片企业来华采购带来的增量订单,把握时代机会。中长期来看,半导体设备和材料产业基本面坚实,具备较为明确的成长空间。但产业发展并非一蹴而就,市场出现短期波动也是常态,我们建议投资者从两个维度提升长期持有体验:一是分散配置,对大部分投资者来说,将资金过度集中于某一产业方向,本质上是在放大不确定性,更理性的做法是构建多元化的投资组合,通过不同资产、不同风格之间的低相关性来对冲风险、平滑波动;二是放平心态,投资的本质是把握产业趋势的长期机遇,而非对短期波动的精准博弈,用闲钱参与、保持耐心,更能在市场的起伏中保持从容并收获长期价值。
本文数据来源于广发产业甄选混合C2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




