证券之星消息,日前永赢合享混合发起A基金公布二季报,2026年二季度最新规模0.57亿元,季度净值涨幅为-0.54%。
从业绩表现来看,永赢合享混合发起A基金过去一年净值涨幅为6.7%,在同类基金中排名329/1260,同类基金过去一年净值涨幅中位数为3.58%。而基金过去一年的最大回撤为-11.15%,成立以来的最大回撤为-20.3%。

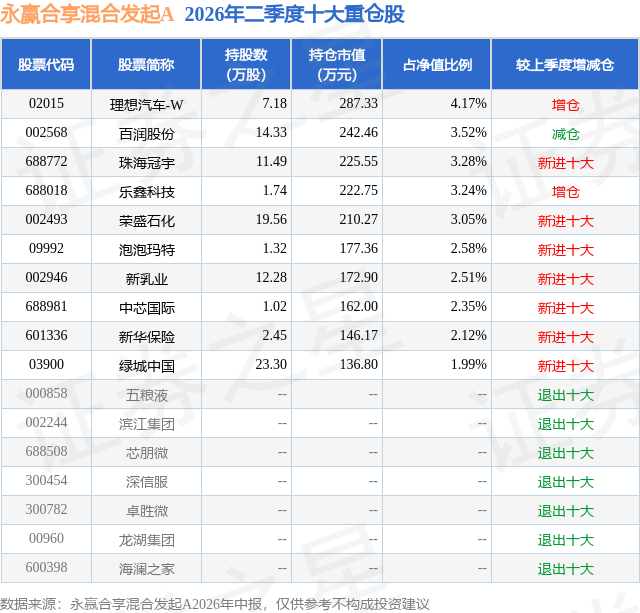
从基金规模来看,永赢合享混合发起A基金2026年二季度公布的基金规模为0.57亿元,较上一期规模6124.81万元变化了-439.82万元,环比变化了-7.18%。该基金最新一期资产配置为:股票占净值比53.78%,债券占净值比50.91%,现金占净值比5.64%。从基金持仓来看,该基金当季前十大股票仓位达28.81%,第一大重仓股为理想汽车-W(02015),持仓占比为4.17%。
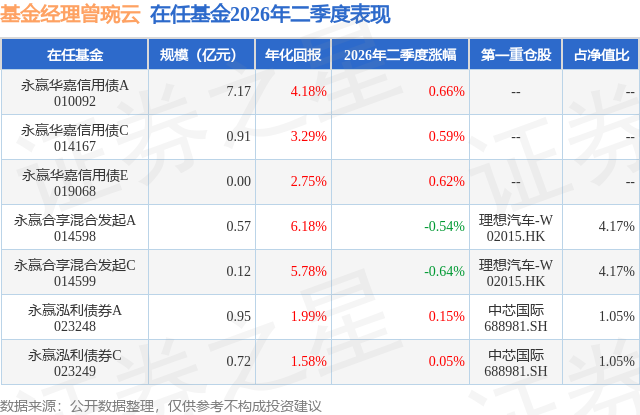
永赢合享混合发起A现任基金经理为曾琬云。其中在任基金经理曾琬云已从业5年又73天,2021年12月22日正式接手管理永赢合享混合发起A,任职期间累计回报为31.64%。目前还管理着7只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢华嘉信用债A(010092),季度净值涨幅为0.66%。
对本季度基金运作,基金经理的观点如下:宏观方面,二季度经济增速放缓,K型分化明显加剧。出口延续强劲表现,支撑工业生产维持韧性,但内需延续偏弱态势,新增信贷、固投和社零增速陆续转负。通胀数据受输入性因素带动大幅抬升,但在供需矛盾制约下,产业链角度上游涨价未能顺畅传导。政策方面,4月末政治局会议平稳落地,货币政策整体维持宽松基调,财政发力相对后置。央行隔夜逆回购工具于季末落地,体现维稳跨季资金面以及短端利率定价的政策态度。利率方面,二季度债市收益率整体震荡下行。节奏上,4月随着内需走弱信号渐显、资金价格低位运行,10年国债收益率下破1.8%重要关口,并加速下行至1.75%附近。5月随着基本面数据进一步走弱、输入性通胀未见全面传导,收益率于月末短暂下破1.70%,随后央行OMO零操作、中长期流动性持续净回笼,带动资金价格回归至政策利率附近,收益率小幅回升并开启横盘震荡。信用债方面,二季度无新增违约展期主体,信用风险保持低位。信用债收益率跟随利率债震荡下行,信用利差低位震荡。分品种看,中长期限的银行二永债、低等级信用债表现相对更好,信用利差普遍压缩,其余品种信用利差多小幅走阔。节奏上,4-5月资金面宽松,短端信用债收益率和信用利差整体下行,中长端信用债下行幅度不及利率债,信用利差多被动走阔;6月受资金面边际收紧影响,信用债收益率和利差多数上行。可转债方面,二季度呈现上涨-回落-震荡的波段行情。四月权益回暖带动转债市场显著反弹,中证转债指数最高收于525点;进入五月后,市场分化加剧,科技主线延续强势,转债大量标的对应的中证2000等中小盘风格回落,转债市场整体回调;六月受权益市场波动放大及评级下调担忧扰动,转债市场震荡加剧。整个季度,中证转债指数上涨3.7%,转债估值持续高位震荡。结构层面,市场呈现明显分化:以电子、半导体、AI算力为代表的科技偏股转债跑赢,钢铁、公用事业等传统周期偏债转债承压。供需层面,6月供给边际回暖,单月发行15只,创近期单月新高;但是在大盘品种到期和弹性品种赎回退出影响下,转债市场整体仍处缩量通道。权益市场方面,美伊冲突局势逐步缓和下,二季度A股市场整体走势震荡上行,但各行业板块和风格表现分化非常突出,其中科创50、创业板指表现最为强势,红利蓝筹指数表现偏弱,科技成长风格明显占优,市场风险偏好整体上升。海内外科技产业周期共振,全球数据中心资本开支上行,AI算力在产业高景气度的支撑下成为二季度的核心交易主线。报告期内,本基金在可转债投资方面,一季度末维持相对保守仓位,在美伊冲突风险缓和信号出现后,持续提升转债仓位至中性水平,并强调在择券上对高景气弹性个券的配置,在风险预算内提升组合的锐度。股票投资方面,产品权益仓位维持在高位水平,在高景气科技产业与赔率高性价比板块之间做好动态平衡。
本文数据来源于永赢合享混合发起A2026年中报,仅供参考不构成投资建议。


相关新闻:


 首页
 微信公众号
 证券之星APP




