证券之星消息,日前长安鑫富领先混合C基金公布二季报,2026年二季度最新规模0.04亿元,季度净值涨幅为3.42%。
从业绩表现来看,长安鑫富领先混合C基金过去一年净值涨幅为6.02%,在同类基金中排名1411/2302,同类基金过去一年净值涨幅中位数为11.7%。而基金过去一年的最大回撤为-4.18%,成立以来的最大回撤为-42.18%。

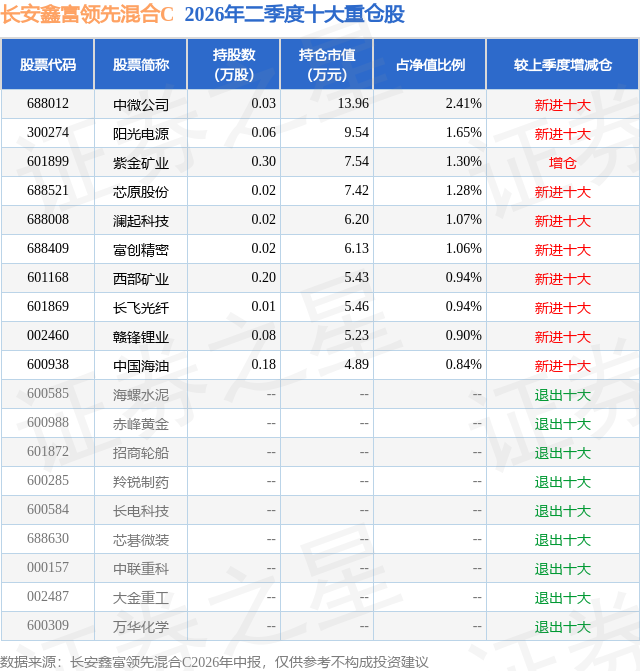
从基金规模来看,长安鑫富领先混合C基金2026年二季度公布的基金规模为0.04亿元,较上一期规模410.84万元变化了0.76万元,环比变化了0.19%。该基金最新一期资产配置为:股票占净值比22.9%,债券占净值比63.5%,现金占净值比13.94%。从基金持仓来看,该基金当季前十大股票仓位达12.39%,第一大重仓股为中微公司(688012),持仓占比为2.41%。
长安鑫富领先混合C现任基金经理为李坤。其中在任基金经理李坤已从业3年又290天,2025年1月23日正式接手管理长安鑫富领先混合C,任职期间累计回报为7.19%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为长安鑫富领先混合A(001657),季度净值涨幅为3.52%。

对本季度基金运作,基金经理的观点如下:2026年二季度,债券市场收益率整体呈“震荡下行+平坦化”走势。4月初,地缘风险扰动引发权益市场急跌,避险情绪叠加机构配置力量入场,10年期国债收益率自1.82%附近的季度高点开始回落;5月央行一季度货币政策执行报告延续“适度宽松”取向但删除了“降准降息”表述,短期双降预期减弱,不过资金价格维持在较低水平,货币政策整体宽松取向未改。叠加基本面边际走弱与政府债供给节奏偏慢,“资产荒”格局延续,多头情绪继续发酵,长端表现好于短端。信用债方面,利差普遍收窄,3年期和5年期各评级品种表现相对更优。二季度权益市场先抑后扬,宽基指数全面收涨,上证指数+5.20%、沪深300指数+11.90%、创业板指+36.35%、科创50指数+75.74%。4月初市场受地缘冲击快速下探,上证指数4月3日低见3880点后迅速修复;此后在AI相关产业链的产业趋势驱动下,半导体设备、国产算力等科技成长方向走出主升行情,结构性特征极为鲜明,增量资金高度集中于电子、通信、机械设备等主线赛道,而周期资源与低估值板块相对落后。本产品二季度股票仓位总体保持稳定,纯债仓位久期抬升,转债仓位于4月上旬阶段性退出。转债方面,考虑到期内转债估值再度来到历史高位、定价重心回归正股驱动,组合所持品种的性价比进一步下降,因此在4月上旬权益修复带动转债上涨的窗口全部止盈,调配资金至利率债和权益品种。债券方面,本期进行了较大幅度的久期波段操作:4月初市场剧烈波动阶段,把握10年期收益率处于1.82%附近的窗口集中增配长久期国债,中旬随收益率快速下行及时兑现资本利得,久期回落至期初水平,4月下旬再次将久期中枢抬升,此后维持在较高水平。股票方面,本期对行业结构进行了显著调整,季中把握国产算力与半导体设备产业趋势,增配电子并使其接替有色金属成为第一大持仓方向,同时增配产业链相关的通信行业,减配基础化工和机械设备,有色金属持仓保留黄金、铜等作为对冲性资产。本期组合收益主要由权益端贡献,债券端的久期波段操作亦有一定程度的增厚。展望下季度,债市宽松取向未改但总量宽松概率下降,随着隔夜逆回购等工具的推出,央行对流动性的调控将更为精准,资金面的不确定性降低。地缘冲突缓和以及油价下行,使市场对通胀的担忧消退,也对债市起正面催化作用,预计债市将延续偏强震荡、期限利差有望继续压缩,但三季度政府债发行放量可能带来阶段性供给扰动。本产品将维持中性偏高久期并保留波段操作的灵活性,若收益率因供给或风偏回升出现明显调整则择机加仓。权益市场方面,虽然AI相关产业趋势依然明确,但相关板块季度涨幅已大、市场看多方向高度一致,交易拥挤度上升后波动可能加大。我们将维持股票仓位基本稳定,利用波动优化持仓结构,向业绩兑现确定性更强的品种集中,并控制单一行业集中度。转债估值未有效消化前暂不急于回补,待出现明显错杀机会时再行介入。
本文数据来源于长安鑫富领先混合C2026年中报,仅供参考不构成投资建议。


相关新闻:


 首页
 微信公众号
 证券之星APP



