证券之星消息,日前华富数字经济混合A基金公布二季报,2026年二季度最新规模1.7亿元,季度净值涨幅为106.45%。
从业绩表现来看,华富数字经济混合A基金过去一年净值涨幅为182.81%,在同类基金中排名26/4637,同类基金过去一年净值涨幅中位数为16.26%。而基金过去一年的最大回撤为-25.95%,成立以来的最大回撤为-37.54%。

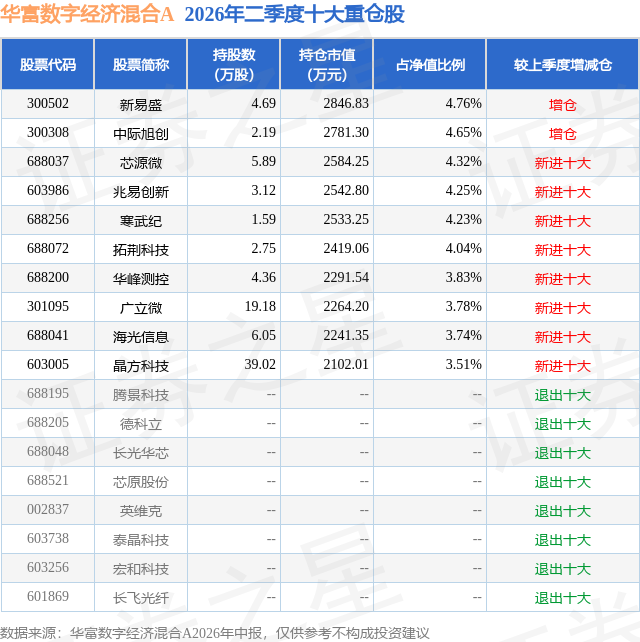
从基金规模来看,华富数字经济混合A基金2026年二季度公布的基金规模为1.7亿元,较上一期规模5731.42万元变化了1.12亿元,环比变化了196.18%。该基金最新一期资产配置为:股票占净值比89.33%,无债券类资产,现金占净值比13.39%。从基金持仓来看,该基金当季前十大股票仓位达41.11%,第一大重仓股为新易盛(300502),持仓占比为4.76%。
华富数字经济混合A现任基金经理为王羿伟,本季度增聘基金经理王羿伟,近期离任的基金经理为黄星霖。其中在任基金经理王羿伟已从业4年又268天,2026年4月10日正式接手管理华富数字经济混合A,任职期间累计回报为43.96%。目前还管理着16只基金产品(包括A类和C类),其中本季度表现最佳的基金为华富半导体产业混合发起式A(021626),季度净值涨幅为132.85%。

对本季度基金运作,基金经理的观点如下:2026年二季度,国民经济运行总体平稳,发展韧性持续彰显。宏观经济数据来看,我国外贸韧性持续,新动能成长壮大,成为宏观经济主要支撑。投资方面,2026年1-5月份,全国固定资产投资(不含农户)178512亿元,同比下降4.1%,三大分项来看,制造业投资增速小幅改善,基建投资和房地产开发投资增速降幅有所扩大。消费方面,1-5月份,社会消费品零售总额206031亿元,同比增长1.4%,其中除汽车以外的消费品零售额190022亿元,增长2.7%。出口方面,以美元计,1-5月份,我国出口总值17134亿美元,同比增长15.5%。国内市场2026年二季度主要指数分化上涨,上证指数、沪深300、创业板指涨跌幅分别为5.20%、11.90%、36.35%。行业表现方面,申万一级行业指数涨跌幅居前5位的依次为电子、通信、建筑材料、机械设备、基础化工,涨跌幅分别为90.92%、63.84%、35.20%、23.41%、1.96%。下跌方面,石油石化、农林牧渔、钢铁、商贸零售、美容护理跌幅居前,涨跌幅分别为-22.20%、-20.19%、-18.59%、-17.52%、-17.49%。展望2026年后市,国际地缘政治因素对于全球宏观经济和权益市场的影响或边际弱化,石油供给冲击全球经济衰退的预期有所缓和,宏观经济的关注点或重新聚焦全球经济增长动能最强的AI产业。国内而言,受益于中国制造全球竞争力,我国出口保持强劲势头,但仍面临内生有效需求不足的情况,新老经济动能转换仍在进行中,经济稳中向好的基础还需巩固。2026年上半年,全球人工智能产业正加速从模型研发的“军备竞赛”迈向规模化商业应用阶段。上半年codingagent应用场景开始爆发,anthropic的ARR出现指数级增长,国内外科技巨头纷纷上调资本开支,全球AI算力需求持续呈现供需偏紧的格局,算力产业链迎来了量价齐升的高景气周期。此外可以看到,上半年国内存储和先进逻辑扩产均超预期,设备材料景气度显著改善,在未来的全球AI产业竞争中,中国有望基于积极的扩产占据更大的份额。因此我们在二季度继续重点配置AI算力产业链,且加大了对于国产半导体/算力的配置。AI行业从投资来看,进入商业化落地的关键阶段,主要基于三个原因:1)2026年上半年,大模型产业最显著的特征是Token调用量的指数级爆发与商业变现的加速。随着agent应用的成熟,大模型不再局限于简单的问答,而是能够规划、分解并执行复杂任务,这导致单次任务的算力消耗呈阶梯式扩张。数据显示,国内头部AI平台日均Token调用量较2024年初增长超千倍,全球Token周度调用量亦保持连续环比高增。在商业化层面,国内外头部模型厂商的年度经常性收入(ARR)均实现跨越式增长,验证了AI应用从“烧钱”向“造血”的转变。模型能力的提升与成本的下降形成了正向循环,推动AI加速渗透至搜索、营销、企业服务等成熟业务场景,为底层算力基础设施提供了源源不断的真实需求。随之而来的是AI收入的爆发式增长:2026年6月AnthropicARR达到440亿美金(较年初翻五倍)、2026Q1谷歌云增速达63%。2)AI算力需求的核心驱动力发生了明显变化。过去由云端大模型训练主导的算力需求,正全面转向“训练与推理共振”的新范式。AIAgent的规模化落地和企业级应用的爆发,使得推理算力成为新的核心增长极。3)推理需求爆发,国内外继续加大投入capex。海外四大CSP2026年capex超6000亿美金,同比增长超70%。国内算力需求旺盛,大厂进入“扫货”阶段,芯片/存储持续供不应求。在需求端的爆发式增长下,为应对海量并发和极低时延的要求,算力架构正在发生重构。一方面,硬件端加速引入LPU、CPO/NPO及正交背板等新技术,以突破传统铜互联在速率、功耗上的物理极限;另一方面,国产算力在外部供应链约束下迎来历史性发展窗口。国产AI芯片凭借超节点集群优势弥补单芯片短板,加速了国产替代进程,算力产业链的自主可控能力得到实质性提升。因此也带来诸多投资机会,具体来看:国产算力、半导体产业:重点围绕存储扩产和先进逻辑的扩产展开投资机会的布局,从“十五五”来看,先进制程的资本开支增长明显,各地方政府均会加大投资,不论是中芯国际还是其他FAB,在过去几年已经基本实现了先进制程代工的0-1的突破,同时后续长存长鑫ipo后预计加速扩产,未来5年景气度可期。因此在国产算力侧,重点关注两存/先进逻辑扩产情况(FAB、半导体设备)以及国产化率低/价值量提升趋势的环节,如半导体设备、材料、芯片等:2026年半导体产业诸多贝塔叠加(两存/先进逻辑加速扩产+两存ipo+去日化),或将迎来大周期主线。光通信:重点关注下一代机柜方案迭代带来的价值量通胀,例如Rubinultra、谷歌tpuv8预计会有光入柜内,带来光模块环节单机柜价值量翻倍增长。2026年1.6T光模块进入快速放量期,CPO(共封装光学)技术加速从方案走向规模化部署。早期深度参与头部厂商研发与供应链协同的光模块及光芯片企业,在渗透率提升过程中获得了显著的产业红利。存储:在AI算力系统中,存储与传输形成了紧密的共生关系。2026年二季度,高带宽内存(HBM)产能持续向AI倾斜,导致通用存储供给受限,存储芯片迎来供需反转与价格上行周期。同时,AI服务器对企业级固态硬盘(eSSD)的拉动效应显著,存储产业链整体处于高景气度区间。PCB:新一代AI服务器对信号传输速率和散热提出了更高要求,直接拉动了高端PCB的量价齐升。以英伟达rubin机柜为例,单台PCB价值量较上一代增幅超过两倍。AI正交背板的量产以及上游覆铜板、高端铜箔等原材料的涨价,使得具备高端产品迭代能力和稳定份额的PCB龙头企业获得了显著的业绩弹性。AI大模型应用正在对当前生产模式产生深远的影响,产业方兴未艾,算力作为产业基石,仍然具备丰富的投资机会。截至2026年二季度末,本基金已全面配置国产算力、半导体、光通信、存储、PCB等环节;结合产业化进展,综合考虑弹性空间、确定性、细分环节壁垒、公司竞争优势等因素优选标的。我们希望精选契合产业趋势的高质量、可持续成长品种,努力调整组合及仓位,为持有人创造合理的回报。
本文数据来源于华富数字经济混合A2026年中报,仅供参考不构成投资建议。


相关新闻:


 首页
 微信公众号
 证券之星APP



