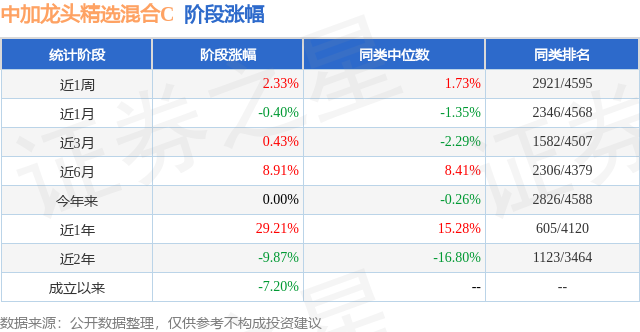
证券之星消息,日前中加龙头精选混合C基金公布三季报,2026年三季度最新规模1.0亿元,季度净值涨幅为-6.26%。
从业绩表现来看,中加龙头精选混合C基金过去一年净值涨幅为-13.61%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-30.92%,成立以来的最大回撤为-40.21%。
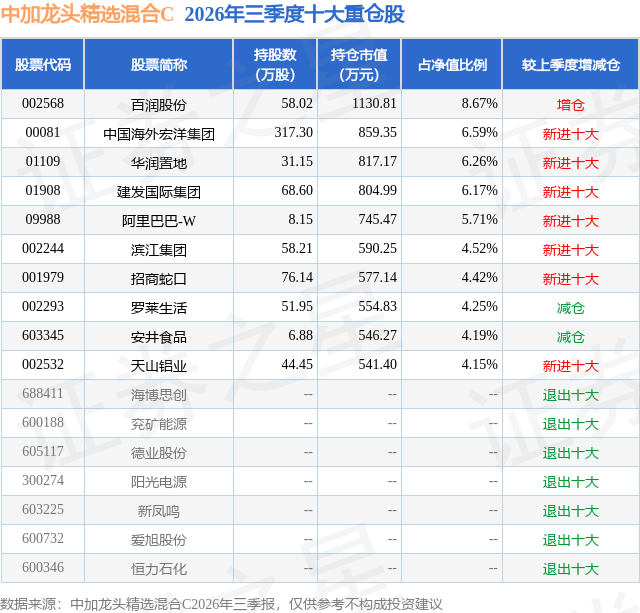
从基金规模来看,中加龙头精选混合C基金2026年三季度公布的基金规模为1.0亿元,较上一期规模1.05亿元变化了-468.09万元,环比变化了-4.47%。该基金最新一期资产配置为:股票占净值比93.29%,无债券类资产,现金占净值比8.69%。从基金持仓来看,该基金当季前十大股票仓位达54.93%,第一大重仓股为百润股份(002568),持仓占比为8.67%。
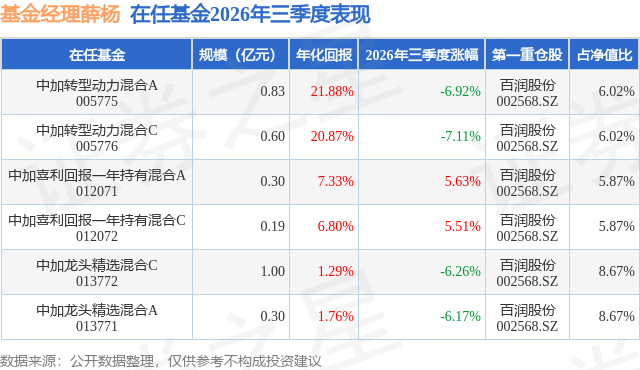
中加龙头精选混合C现任基金经理为薛杨。其中在任基金经理薛杨已从业3年又333天,2023年12月26日正式接手管理中加龙头精选混合C,任职期间累计回报为31.67%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为中加喜利回报一年持有混合A(012071),季度净值涨幅为5.63%。
对本季度基金运作,基金经理的观点如下:三季度,本基金减少了对新能源、化工的持仓,增加了对地产、消费、电解铝的持仓。 新能源是本基金今年主要的回撤来源。回头看,基金经理高估了储能板块的业绩持续性,低估了今年市场杀估值的极致程度,今年市场对储能锂电的定价,并非按可持续的制造业定价,而是按照强周期股顶部定价,基金经理对这种定价并不认可,但在需求下修时期,市场扭转这种预期是困难的,因此基金经理进行了止损。今年化工板块一直是基金经理重仓的板块,一季度建仓后二季度末基于对补库的预期增加了对化工板块的持仓,但化工板块又在旺季迎来高油价,叠加需求萎靡,补库预期落空,因此减少了相关持仓。 三季度本基金增加了对内需和快消品的持仓,三季度经济的复苏低于预期,但考虑到在高油价、高基数等众多因素的不利影响下,优秀的消费公司依然保持了韧性,按计划加仓。 三季度,本基金增加了对地产板块的持仓。在去年底住建部会议明确今年重点推进现房销售政策后,今年政策如期落地,经过市场大半年的定价后这不应该被视为增量的利空政策,对于地产龙头企业来说,反而可以认为是对其尾部风险已经下降的确认。在城镇化率见顶的背景下,指望地产总量的大幅扩张与房价的大幅上涨是不切实际的。但是短期来看,地产作为大周期行业,股价计价的房价比现价更低、大部分公司对老货的减值已经非常充分、以至于现房价下地产股已经具有了清算价值,因此房价企稳后地产股有价值修复空间。长期来看,地产行业的集中度有提升空间,828新政后拿地格局的迅速集中已经预示了未来的集中度提升之快可能超乎预期。事实上,A股历史上有许多行业龙头股价回报最好的时候并非行业快速增长的时期,反而是总量萎缩的时期,回报的来源主要就是集中度的提升以及EPS的修复。此外,地产也出台了一些需求端的政策,对于租房者来说,月供与房租的比值下降会扭转部分潜在购房者的边际预期。 三季度,本基金增加了对电解铝的持仓。电解铝供给端主要增量在印尼,市场可能大幅高估了印尼的兑现能力。需求端主要是地产、汽车、光伏,都处于历史低位,而目前市场对电解铝的定价却是周期顶部。此外一般不认为电解铝有太大的金融属性。这意味着,如果市场意识到电解铝的红利可以持续,电解铝将迎来周期向红利的定价转变。这种定价范式的转变依然需要市场进一步的信号确认,基金经理对此保持关注。
本文数据来源于中加龙头精选混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



