证券之星消息,日前A50ETF博时基金公布三季报,2026年三季度最新规模0.66亿元,季度净值涨幅为-8.42%。
从业绩表现来看,A50ETF博时基金过去一年净值涨幅为-11.62%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-17.46%,成立以来的最大回撤为-17.46%。

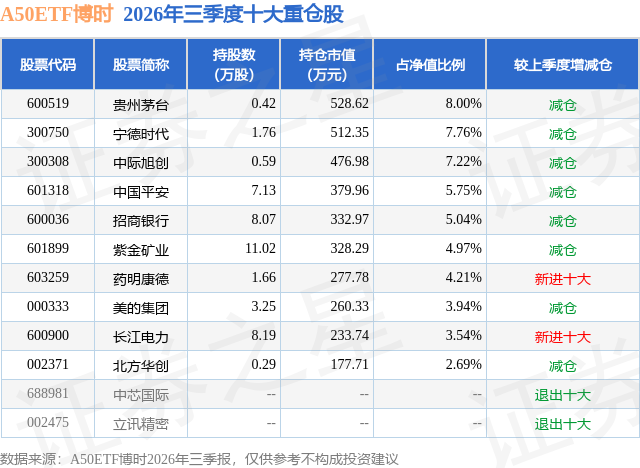
从基金规模来看,A50ETF博时基金2026年三季度公布的基金规模为0.66亿元,较上一期规模7572.7万元变化了-967.71万元,环比变化了-12.78%。该基金最新一期资产配置为:股票占净值比96.92%,无债券类资产,现金占净值比3.85%。从基金持仓来看,该基金当季前十大股票仓位达53.12%,第一大重仓股为贵州茅台(600519),持仓占比为8.0%。
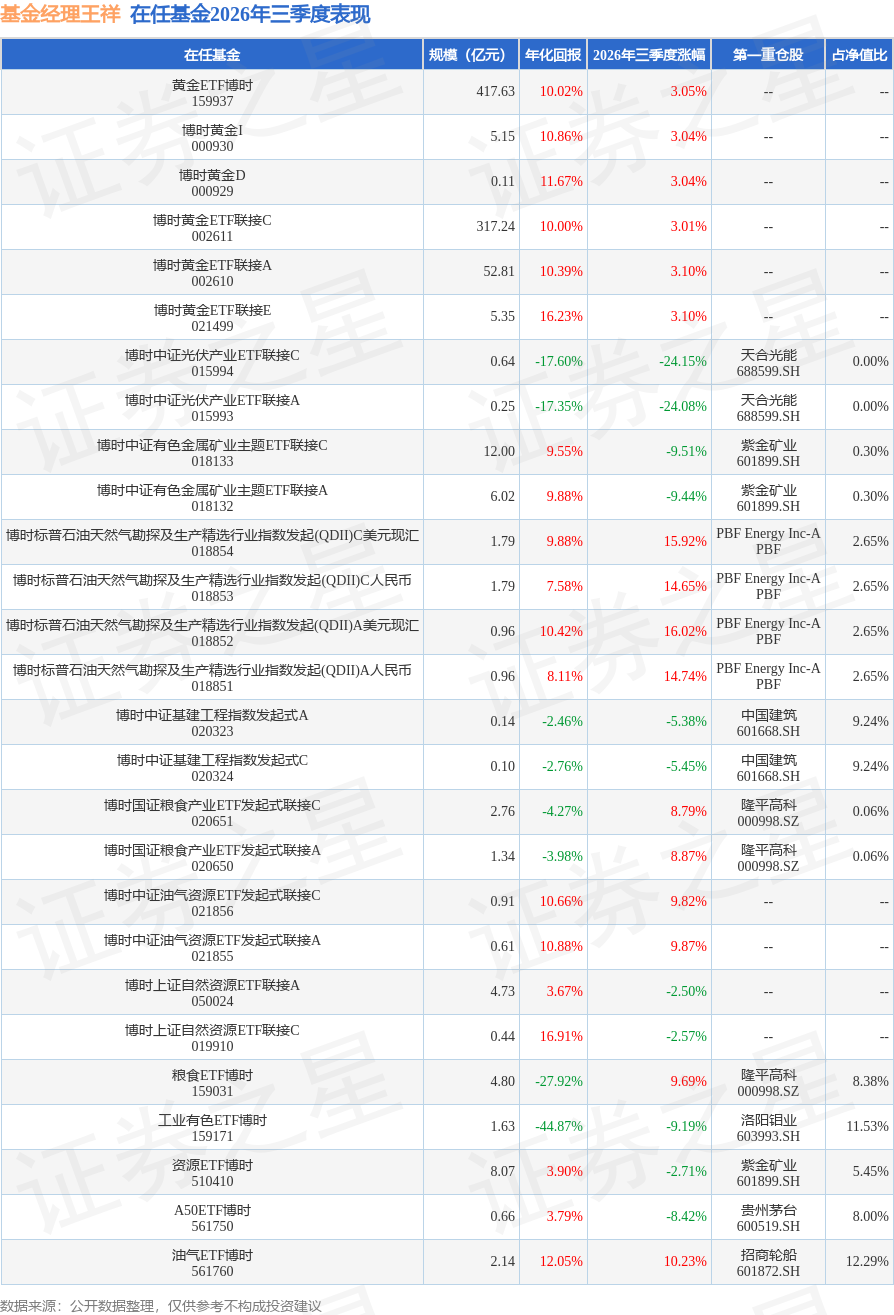
A50ETF博时现任基金经理为王祥。其中在任基金经理王祥已从业9年又362天,2025年5月22日正式接手管理A50ETF博时,任职期间累计回报为5.46%。目前还管理着27只基金产品(包括A类和C类),其中本季度表现最佳的基金为博时标普石油天然气勘探及生产精选行业指数发起(QDII)A美元现汇(018852),季度净值涨幅为16.02%。
对本季度基金运作,基金经理的观点如下:2026年三季度A股高位回落,风格由科技成长急速切向红利与资源。季初承接二季度末高度集中的科技行情,6月下旬科技板块成交占比升至历史极值区间,7月起出现系统性调整,并呈"科技→中小盘→全市场"的递进特征;8月市场围绕"景气科技+资源品涨价"两条主线修复;9月进入风格再平衡,前期强势方向再度走弱。市场交投明显降温,三季度两市日均成交额约22781亿元,其中7月日均27032亿元,9月降至18336亿元;截至2026年9月29日,全市场融资融券余额25904.87亿元,亦较二季度明显回落。 本季市场调整的主因并非国内基本面恶化,而是海外科技波动、全球AI交易去杠杆与A股科技板块拥挤度过高三者叠加。6月下旬美联储点阵图转向年内加息,市场又传出大型科技公司拟出售多余算力,进入7月后海外存储龙头业绩预测不及预期,韩国收紧存储芯片相关杠杆ETF交易规则并上调保证金比例,日韩市场同步去杠杆,费城半导体指数持续下行,情绪沿跨境产业链传导至A股半导体与存储板块。同时,7月中报披露窗口使市场从"交易预期"转向"交易验证",前期涨幅居前的AI算力、半导体设备、消费电子领跌,多个科技子板块单月回调幅度超30%。政策端,光伏"反内卷"标准与价格合规要求陆续落地,《扩大消费"十五五"规划》出台,为部分低位方向提供支撑。 A50指数作为市场主流宽基指数之一,三季度下跌9.14%,跑赢沪深300约3.4个百分点。指数以各行业龙头公司为样本,行业分布相对均衡,这一结构在本季度的风格切换中呈现出双面性。正面看,指数内的金融、能源、公用事业等价值权重受益于红利配置需求,银行、煤炭、石油石化三季度分别上涨14.56%、19.29%和15.32%,对指数形成支撑。负面看,指数内的电子、新能源车、电力设备等成长权重在科技赛道系统性回调中拖累明显,电力设备板块三季度下跌23.73%。 横向比较而言,中证A50的跌幅不仅小于沪深300(-12.49%),也显著小于创业板指(-27.80%)与科创50(-30.70%),且未出现小盘指数面临的结构性压力,这与其大盘龙头、行业均衡的编制特征相符。 四季度市场的核心矛盾在于成长板块的盈利验证与价值板块的估值消化。主流机构判断,市场正由估值修复转向盈利验证,配置逻辑呈"科技成长+红利防御"的哑铃结构,但两端在前期均已有较大涨幅,边际收益可能下降;同时,宏观政策发力与增量政策酝酿被认为有利于中大市值价值板块。对中证A50这类行业均衡的大盘龙头指数而言,其表现将更多取决于金融与资源权重的持续性以及科技权重盈利兑现的程度。 本基金作为一只被动策略的指数基金,会以最小化跟踪误差为目标,紧密跟踪标的指数表现。
本文数据来源于A50ETF博时2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



