证券之星消息,日前东方红裕丰回报债券C基金公布三季报,2026年三季度最新规模6.26亿元,季度净值涨幅为-2.33%。
从业绩表现来看,东方红裕丰回报债券C基金过去一年净值涨幅为-1.13%,同类基金过去一年净值涨幅中位数为0.12%。而基金过去一年的最大回撤为-4.9%,成立以来的最大回撤为-4.9%。
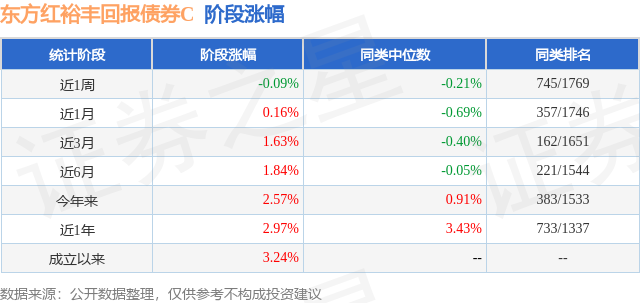
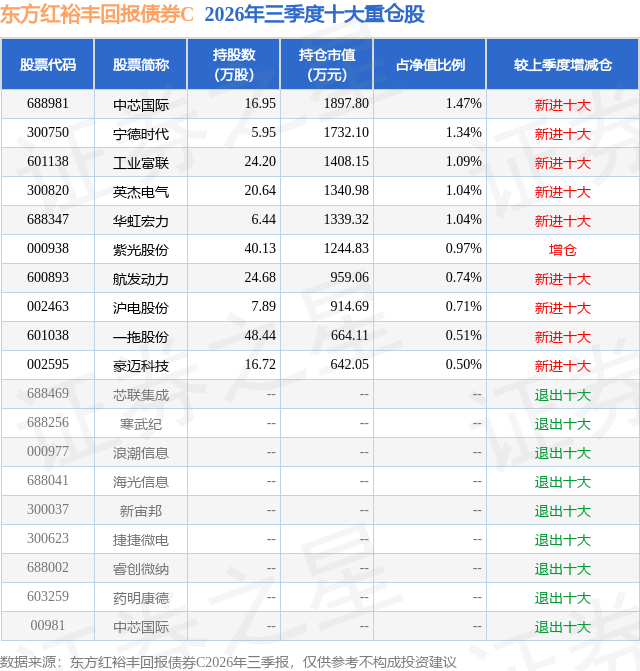
从基金规模来看,东方红裕丰回报债券C基金2026年三季度公布的基金规模为6.26亿元,较上一期规模1.35亿元变化了4.91亿元,环比变化了364.79%。该基金最新一期资产配置为:股票占净值比10.97%,债券占净值比82.47%,现金占净值比14.2%。从基金持仓来看,该基金当季前十大股票仓位达9.41%,第一大重仓股为中芯国际(688981),持仓占比为1.47%。
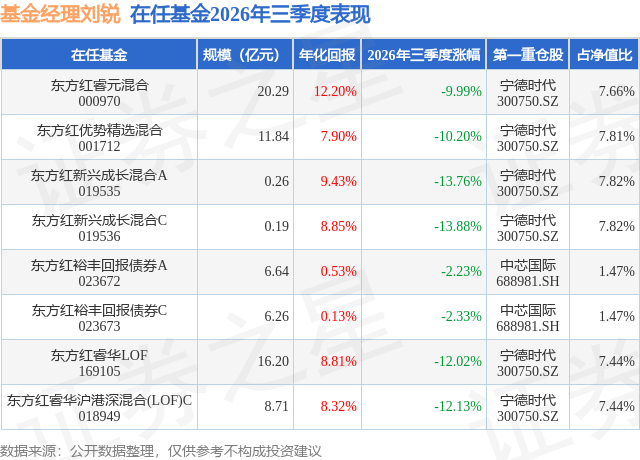
东方红裕丰回报债券C现任基金经理为刘锐 陈玄璇。其中在任基金经理刘锐已从业6年又83天,2026年4月18日正式接手管理东方红裕丰回报债券C,任职期间累计回报为-0.92%。目前还管理着8只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:国内经济延续平稳增长态势,三季度以来出口继续保持较强韧性,制造业景气度整体稳健,但对欧洲等区域的贸易摩擦担忧越来越强,国内AI大模型进展迅猛,资本开支仍然在上修通道。海外方面,AI相关资本开支维持高景气,北美主要云厂商对AI基础设施的投入仍处高位,但2026年资本开支继续上修的可能性很低,需求侧看Anthropic和Openu3000AI的ARR增速似乎有放缓迹象。与此同时,美以伊冲突超预期维持,能源价格维持在高位,对全球通胀形成了较强支撑。 u3000u3000权益部分,相较二季度,我们按照细分领域的景气度结合远期市值空间,基于预期收益率对组合进行了再均衡,增加了CXO等板块的配置,重点配置方向仍然聚焦在AI、新能源、创新药、高端制造业出海等科技成长板块。展望2026年四季度,我们对科技成长行情仍然保持乐观,将继续聚焦中长期逻辑好的赛道和龙头公司,持续在成长类资产中寻找中长期投资回报。 u3000u3000债券方面,收益率整体下行,走出牛平行情。7月以来央行对流动性的呵护愈发精准,税期、月末、季末节前等关键节点通过阶段性投放隔夜逆回购平抑波动,资金利率的波动收敛至1.35-1.45%的窄幅区间内。三季度国内经济仍呈现出口韧性强、内需偏弱的分化格局,7月中央政治局会议关于货币政策的积极表述点燃债券市场多头情绪,"宽货币"预期的升温、央行在关键节点对流动性的呵护、机构欠配与资产荒,共同构成做多主线,3年及以上的中长端债券均走强,1年左右的短端小幅调整,收益率曲线平坦化。全季度来看,1年国债从1.12%上行至1.22%,10年国债从1.73%下行至1.68%,30年国债从2.24%大幅下行至2.10%。展望四季度,资金利率波动区间或有下移至1.3-1.4%的可能,经济、金融等基本面数据大概率仍将利多债市,但地缘局势反复、原油价格波动增加,通胀或维持高位徘徊,出口预计仍将维持韧性,5500亿元结存限额发行下四季度政府债供给压力并不小,而9月末出台的房贷贴息、PSL降息扩围等增量政策或逐步显现效果,因此债市仍未摆脱"上有顶、下有底"的震荡格局,结构上或可持续跟踪30年国债供给退坡后的30-10年国债利差压缩。我们将持续关注地产8.28新政的后续影响,尤其关注其对房企资金周转效率和地方政府土地出让收入等的边际影响,以及后续是否会出台相应的对冲政策。本产品操作上以投资级信用债为主,维持中性久期,后续将持续关注市场波动中的交易性机会。
本文数据来源于东方红裕丰回报债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




