证券之星消息,日前交银产业臻选混合基金公布三季报,2026年三季度最新规模6.88亿元,季度净值涨幅为-21.46%。
从业绩表现来看,交银产业臻选混合基金过去一年净值涨幅为-27.78%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-33.59%,成立以来的最大回撤为-33.59%。
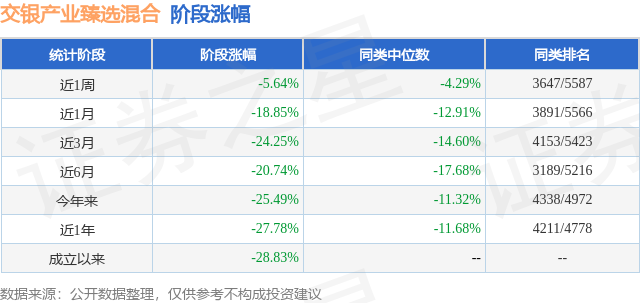
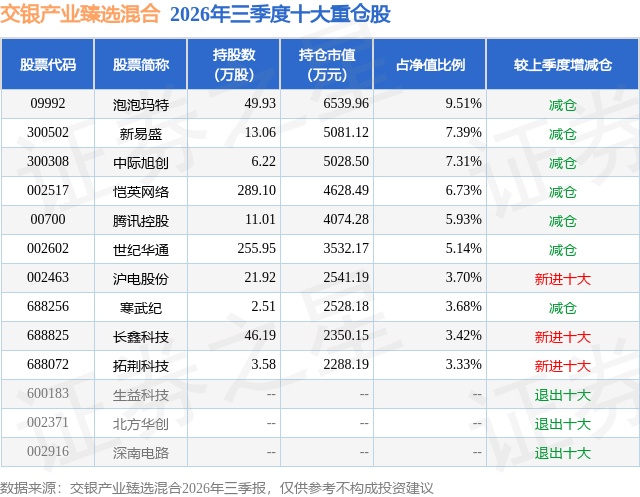
从基金规模来看,交银产业臻选混合基金2026年三季度公布的基金规模为6.88亿元,较上一期规模9.51亿元变化了-2.63亿元,环比变化了-27.67%。该基金最新一期资产配置为:股票占净值比89.6%,无债券类资产,现金占净值比10.58%。从基金持仓来看,该基金当季前十大股票仓位达56.14%,第一大重仓股为泡泡玛特(09992),持仓占比为9.51%。
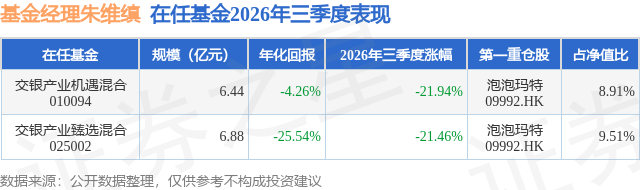
交银产业臻选混合现任基金经理为朱维缜。其中在任基金经理朱维缜已从业2年又128天,2025年9月1日正式接手管理交银产业臻选混合,任职期间累计回报为-27.68%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,资本市场受制于利率和风险偏好,全球算力交易杠杆同步出清,资金从高位成长股切至低估值防御资产。A股方面,同样是双创与硬科技板块在本季度下跌较多,大盘价值则显著抗跌。8月中报期间,市场定价一度回到业绩驱动,此前超跌板块反弹,防御资产阶段性调整。但在9月,在加息落地和地缘冲突继续推升油价的背景下,市场整体缩量震荡,A股进入第二轮去杠杆、磨底阶段。 u3000u3000从上市公司中报整体情况看,还是呈现上游资源+科技板块盈利继续改善的趋势,消费则持续疲软,与行情演绎产生了背离。本组合三季度结合对各上市公司中报的总结和北美云厂商的后续展望,在几个长期看好的方向内部做了一定的小幅调整。(1)继续持有海外算力,主要持有CPO、PCB,AI基础建设量价齐升逻辑持续,但降低了一定的上游材料持仓;(2)整体增加了国产算力产业链的持仓,随着国内大模型突破和竞争加剧,国产算力需求继续增加,对应芯片设计、制造、设备产业链迎来机遇,考虑到扩产需求,增持了设备板块;(3)依然长期看好给消费者带来美好和快乐的"悦己消费",该行业供给创造需求,供需弹性都很大,并不存在行业饱和,优秀的企业会源源不断的推出好产品,值得长期耕耘,经历过去几个季度的调整,估值已经获得消化,值得重点关注,继续配置。 u3000u3000展望2026年四季度,我们认为短期可能行情继续承压,中长期则依然跟随产业趋势。在二季度极致的拥挤度消化后,科技AI板块进入三季报兑现期可能会有一定的修复性行情,中期则需要等待北美一线大模型厂商更多的应用创新和数据验证,对应到A股硬科技龙头公司2027-2028年的订单可见度提升。消费方面,短期因为补贴退坡,二三季度板块业绩继续承压,中期政府对房地产推出贴息政策,托底宏观,预计将有子行业和个股会领先大盘回暖。本组合后续依然计划聚焦成长板块,一方面,继续在AI产业链中寻找软硬件投资机会,主要看各个软硬件环节的弹性和股价反映程度进行选择和切换;另一方面,增加对调整充分的新消费板块的个股挖掘,估值已经进入底部,寻找基本面反转标的。宏观上,主要关注地缘政治、内需财政及美联储利率政策。
本文数据来源于交银产业臻选混合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




