证券之星消息,日前光大红利混合C基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为8.79%。
从业绩表现来看,光大红利混合C基金过去一年净值涨幅为-0.49%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-10.71%,成立以来的最大回撤为-19.42%。

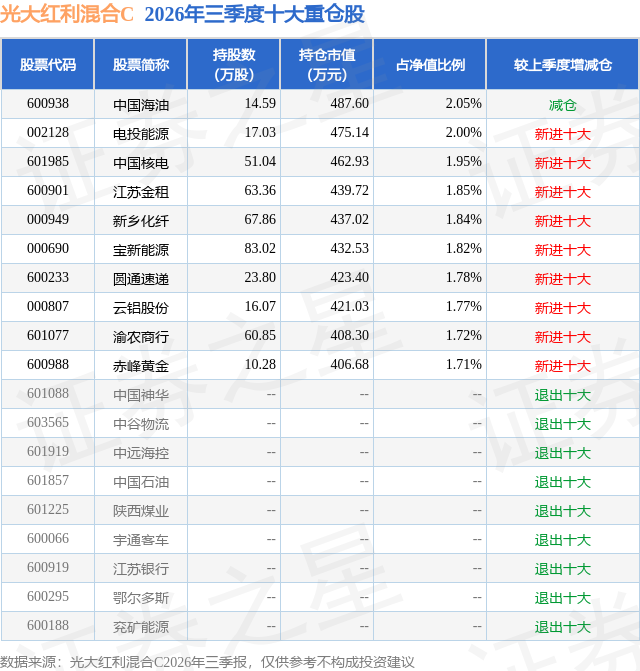
从基金规模来看,光大红利混合C基金2026年三季度公布的基金规模为0.0亿元,较上一期规模2.06万元变化了-0.15万元,环比变化了-7.25%。该基金最新一期资产配置为:股票占净值比83.72%,债券占净值比5.94%,现金占净值比10.82%。从基金持仓来看,该基金当季前十大股票仓位达18.49%,第一大重仓股为中国海油(600938),持仓占比为2.05%。
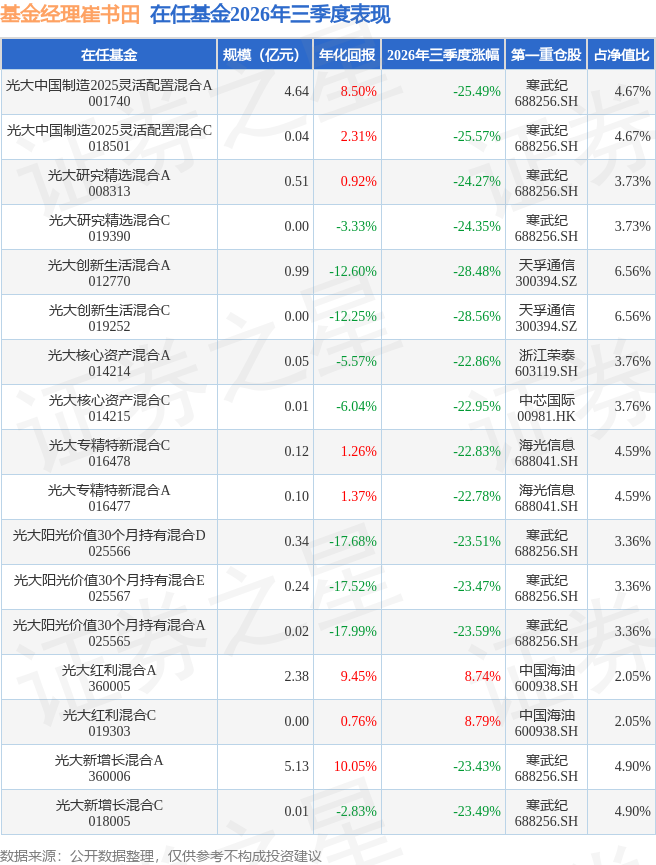
光大红利混合C现任基金经理为崔书田 岳子曈 吴濛旸,本季度增聘基金经理岳子曈、吴濛旸。其中在任基金经理崔书田已从业6年又120天,2026年2月14日正式接手管理光大红利混合C,任职期间累计回报为-3.85%。目前还管理着17只基金产品(包括A类和C类),其中本季度表现最佳的基金为光大红利混合C(019303),季度净值涨幅为8.79%。
对本季度基金运作,基金经理的观点如下:三季度,能源供给的脆弱性凸显,考虑到四季度是北半球取暖需求高峰期,油气价格预计仍会在高位震荡。高能源价格抬高了美国通胀中枢,叠加云厂在AI资本开支上的大幅投入,美国经济进入过热状态,联储在今年9月选择加息应对。利率衍生品市场预计联储在未来一年内或还有加息行为。美联储的货币政策走向成为了2026年内甚至未来一两年内影响全球风险偏好的重要因素。 2017年国内工业企业利润在供给侧改革后大幅反弹,行业利润向头部龙头集中,而低市盈率和市净率分组囊括了主要行业的龙头。因此,联储加息只是市场调整的必要非充分条件,市场表现归根结底还是要看经济和企业的基本面。我们认为,中国企业的出口竞争力和国内可动用的政策工具箱能够分别在宏观和中观层面起到基本面托底的作用,全球范围内的能源成本抬升更是能体现中国在能源结构转型上已经实现的身位优势,帮助中国企业获得更大的成本优势和更高的市场份额。 本季度我们对持仓行业的结构做了一定的调整。 首先,结合对行业周期位置的判断,我们对于部分在三季度有一定涨幅、估值提升且股息率回落至不再具备明显性价比的标的进行了一定程度的止盈。 同时,根据以下考量,我们对一些泛红利方向予以关注: 一、展望明年,我们认为部分行业已经初步具备了困境反转的基础,包括但不限于公用事业电力等行业。这些行业内的优秀公司在下行周期仍能实现一定盈利,且股价已经一定反映了当前价格承压、业绩下修的预期。部分公司呈现较好估值优势。同时,我们也可以期待27年这些行业在能源成本边际下行、商品价格提升推动收入增长的背景下,实现基本面上的困境翻转。 二、从中期视角,我们从部分新增产能供给受限、需求具备韧性、中国企业具备成本与效率优势的行业当中,优选了部分标的予以关注,包括但不限于部分有色、化工、资源品及能源相关产业链的标的。我们认为外部不确定因素或仍会持续一定的时间,能源成本与供应链的稳定性将很难完全恢复仍需时间,供给受限的资源品或具备一定的战略溢价。同时,中国传统优势产能在效率、稳定性以及成本上的领先将会被放大。考虑到国内在十五五期间已经开始严格控制部分行业的新增产能投放,我们认为部分行业的供需情况将有望持续好转,企业有望从过往微利或持续亏损的阶段中走出,其业绩中枢与估值中枢都具备提升的空间。 三、我们非常审慎的关注了少部分低估值、能够产生稳定现金流并持续分红的消费类标的布局价值,包括但不限于地产链、内需必选消费、家电等行业内的优质标的。我们认为市场对于内需的担忧已经在部分细分行业当中予以体现,且一些优秀的龙头公司在经营层面已经企稳,体现出了管理能力上的超额优势,市场份额仍在稳步提升。即使未来内需没有出现超预期的改善,这些公司仍有望实现利润端的长期增长并为股东提供股息回报。 投资策略上,我们希望以"红利"为基础,结合一定的"周期"视角去持续捕捉超额收益。过去几年我们看到越来越多的优秀上市公司逐年提升分红比例,成熟行业的龙头白马在行业竞争格局稳定后,会减少主业相关资本开支,同时如果很难找到高投资回报率的第二增长曲线,提升分红比例回报股东是提升企业ROE水平、进行市值管理的好方式。同时,我们发掘到了一些处于行业下行周期还能具备稳定分红能力的公司,其底部利润往往来自于成本优势、规模优势等。 总体上,从中长期视角,我们对本产品"周期+红利"的投资策略充满信心。
本文数据来源于光大红利混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




