证券之星消息,日前兴银数字经济智选混合发起A基金公布三季报,2026年三季度最新规模0.18亿元,季度净值涨幅为-37.07%。
从业绩表现来看,兴银数字经济智选混合发起A基金过去一年净值涨幅为-5.96%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-31.41%,成立以来的最大回撤为-31.41%。
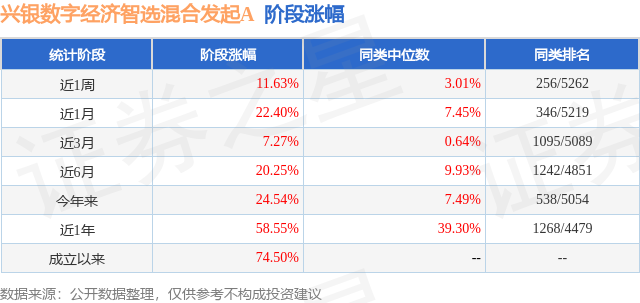
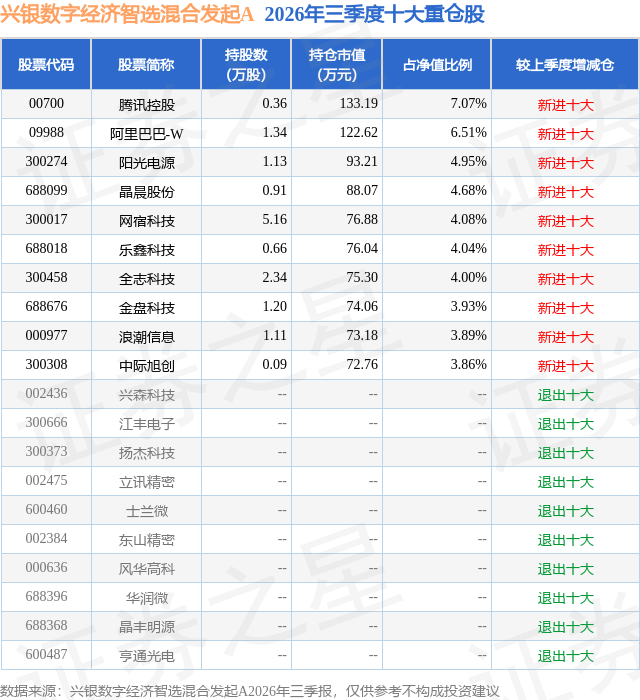
从基金规模来看,兴银数字经济智选混合发起A基金2026年三季度公布的基金规模为0.18亿元,较上一期规模2878.22万元变化了-1088.32万元,环比变化了-37.81%。该基金最新一期资产配置为:股票占净值比92.35%,无债券类资产,现金占净值比8.87%。从基金持仓来看,该基金当季前十大股票仓位达47.01%,第一大重仓股为腾讯控股(00700),持仓占比为7.07%。
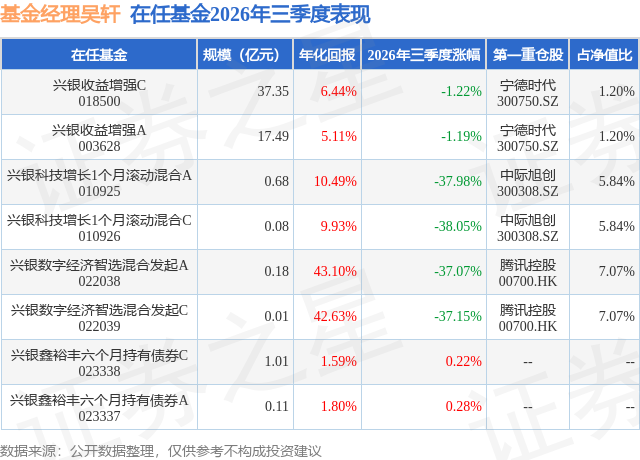
兴银数字经济智选混合发起A现任基金经理为吴轩,本季度增聘基金经理吴轩,近期离任的基金经理为张世略。其中在任基金经理吴轩已从业0年又233天,2026年7月10日正式接手管理兴银数字经济智选混合发起A,任职期间累计回报为-40.08%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为兴银鑫裕丰六个月持有债券A(023337),季度净值涨幅为0.28%。
对本季度基金运作,基金经理的观点如下:2026年三季度,市场整体下行较为明显,上证指数季度下跌6.16%,沪深300下跌12.49%;创业板指下跌27.80%,科创50下跌30.70%,红利、金融等防御板块整体明显强于科技成长。同时,我们观察到资金从前期出现单边行情的科技板块快速流出转而进入非科技等方向,期间板块与行业间轮动较快,呈现出明显的再平衡格局。 展望四季度,从股权风险溢价水平可以看出,权益市场的整体估值水平在当下利率和宏观环境下早已抬升到位,且过去两年市场的涨幅很大一部分来自于估值的抬升。A股历史上呈现较为明显的周期波动,估值层面对市场的贡献将逐渐弱化,内部料将更多呈现结构性的行情,有盈利支撑行业与板块中长期将更占优。海外中东地缘政治前景仍旧不明朗,短期事件影响逐步长期化导致滞胀预期依旧没有消散,海外货币政策虽然在今年年底前可能"似鹰实鸽",但加息预期只要还在,就是围绕在边际需求和大宗商品头上的乌云。国内基本面角度,现有逆周期调节政策的进一步落实与加码,将对市场带来有效支撑。我们一直认为A股市场是一个追逐景气和增速的市场,并且往往会在短期内将景气定价到极致。从行业中观层面分析,当下基本面支撑盈利景气依旧在泛科技方向,但诸如电子、通信板块的领先优势也已经持续3年以上,科技单边行情的继续难度加大,可按照结构性缩圈和轮动的思路演绎。参照过往的产业周期规律,本轮科技的核心来自于AI大模型应用带来的军备竞赛,即AI硬件资本开支周期从中游制造扩散到上游设备、材料等环节,再到下游应用。整体而言,中上游的硬件投资很多环节预期充分且估值到位,所以我们认为即使在科技内部,未来缩圈也将成为关键词,寻找新产品增量和老产品价值量提升是获取相对收益的关键,我们依旧看好诸如AI相关的光互联、电力电子、液冷、国产超节点等环节的新增量与应用端爆款产品的新叙事。整体而言,大型科技公司与云厂商的资本开支是决定未来科技景气周期能走多远的发动机,而全球大模型厂商的收入增速是决定资本开支能否超预期的关键先导,所以我们强烈建议投资者关注这两个要素的边际变化。中期而言,下游应用的进一步拓展是本轮AI科技周期时间与空间的核心,而大模型在金融、医疗、教育等方向上的应用仍旧处在起步阶段,以及未来世界模型、物理AI等的应用空间均远大于当下,本轮科技景气周期想要成为超越互联网的超级产业周期完全依赖于新的应用大爆发。短期而言,我们认为美国中期选举后全球权益市场的风险偏好大概率能够获得修复,届时可能存在一段市场向上的共振期。综上,我们认为在传统经济尚未看到趋势性拐点的背景下,市场的相对收益或依旧在科技主线上,但无论从交易层面还是估值层面来说,科技板块百花齐放的阶段可能已经过去,未来盈利驱动的分化与缩圈将是新的结构特点,寻找新叙事和新增量是主要线索,而AI应用的中长期空间极其广阔,科技板块或有望在波动中前行。
本文数据来源于兴银数字经济智选混合发起A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



