证券之星消息,日前兴华兴利债券C基金公布三季报,2026年三季度最新规模0.17亿元,季度净值涨幅为2.11%。
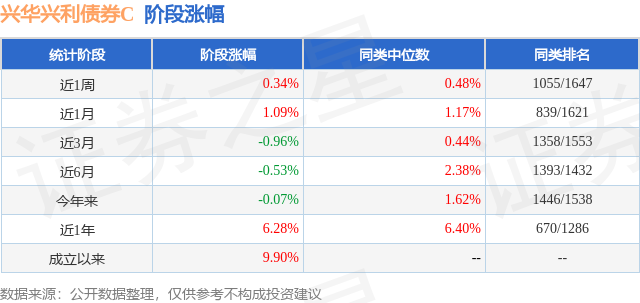
从业绩表现来看,兴华兴利债券C基金过去一年净值涨幅为-3.44%,同类基金过去一年净值涨幅中位数为0.12%。而基金过去一年的最大回撤为-5.53%,成立以来的最大回撤为-5.53%。
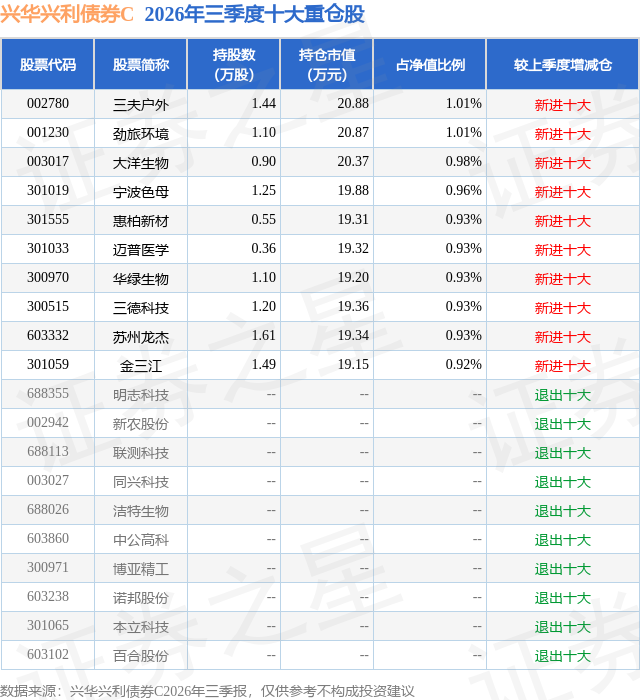
从基金规模来看,兴华兴利债券C基金2026年三季度公布的基金规模为0.17亿元,较上一期规模1946.31万元变化了-248.56万元,环比变化了-12.77%。该基金最新一期资产配置为:股票占净值比18.86%,债券占净值比82.79%,现金占净值比21.68%。从基金持仓来看,该基金当季前十大股票仓位达9.53%,第一大重仓股为三夫户外(002780),持仓占比为1.01%。
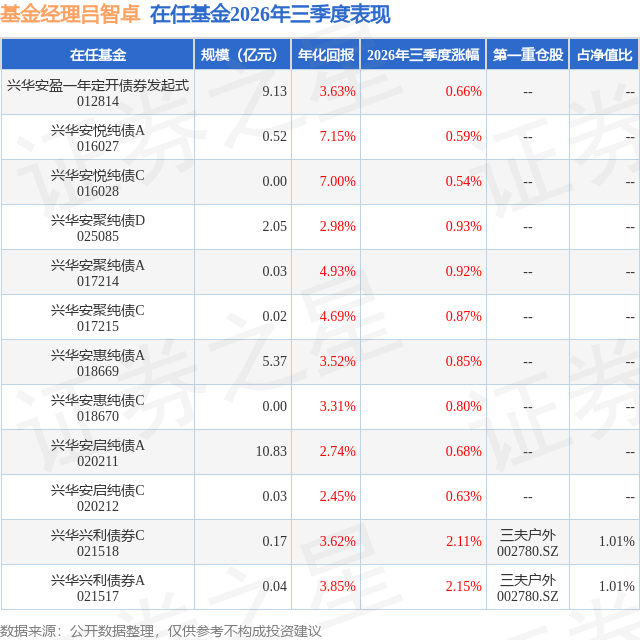
兴华兴利债券C现任基金经理为吕智卓 黄生鹏。其中在任基金经理吕智卓已从业5年又303天,2024年11月14日正式接手管理兴华兴利债券C,任职期间累计回报为7.6%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为兴华兴利债券A(021517),季度净值涨幅为2.15%。
对本季度基金运作,基金经理的观点如下:一、本报告期债市回顾: 本报告期债市的核心驱动因素是"基本面弱现实与货币宽松预期",政治局会议宽松定调、国内降息预期发酵与央行对流动性呵护共同构成债市走强的主线;出口韧性、输入性通胀担忧与止盈压力则主导阶段性回调,收益率曲线整体平坦化,长债走强、短债小幅调整。至9月中下旬,30年期国债收益率最低下探至2.09%,10年期国债收益率最低下探至1.66%,30-10年期国债利差压缩至43BP。季末房贷利率贴息、PSL降息等政策组合拳落地,叠加PMI重回扩张区间,止盈情绪推动债市利率小幅回调。至9月30日,10年期国债收益率收于1.68%、30年期国债收益率收于2.125%。 二、本报告期本基金运作回顾: 本报告期本基金采取利率债策略,底仓部分挖掘收益率曲线凸点明显、骑乘效应较好的中久期政金债;杠杆部分择机拉长久期,买入长久期、超长久期的国债、政金债,获利后及时止盈。 三、本报告期权益市场及投资运作回顾: 本报告期本基金权益部分采取的投资策略和方向保持稳定,采用以超额收益挖掘为核心理念的逆向投资策略,聚焦于挖掘小市值公司的投资机会。本报告期A股市场完成了一次从第二季度集中科技抱团向均衡风格的平衡。风格结构上,三季度煤炭、石油石化、银行涨幅居前,电子、通信、电力设备显著回撤,大小盘与成长价值的相对表现本质是资金在不同拥挤度和估值位置间的迁移。政策层面,证监会强调拓宽中长期资金来源、健全"长钱长投"机制,央行下调PSL利率并扩大科技创新再贷款额度,共同构成市场韧性的底部支撑。综合来看,我们认为三季度是筹码与估值的再定价,而非产业趋势的根本逆转;四季度能否从再平衡走向成长修复,需要持续跟踪三季报盈利兑现、成交能否重新扩张以及海外利率扰动的缓解。展望2026年第四季度,海外市场高利率与美债收益率上行,可能通过风险溢价抬升、美元走强及跨境资金再平衡渠道,对国内风险偏好和估值形成约束;但国内适度宽松基调、财政协同与中长期资金入市仍提供缓冲,A股更可能呈现指数区间震荡、结构分化的格局。自2024年9月以来,成长风格经历显著重估后,市场全面估值扩张已阶段性降温;若国内需求、企业盈利和增量资金未能形成共振,行情或将由普涨切换至结构性演绎。交易结构上,小市值方向则具备筹码出清后的修复弹性,依托A股市场流动性、杠杆企稳以及业绩兑现节奏有望在四季度获得持续超额收益。 感谢持有人的支持,您的信任是激励我们前进的最大动力,我们将继续勤勉尽责,努力进取,不忘初心,忠于所托,为信任奉献回报。
本文数据来源于兴华兴利债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



