证券之星消息,日前信澳鑫安债券(LOF)C基金公布三季报,2026年三季度最新规模0.0亿元,季度净值涨幅为1.63%。
从业绩表现来看,信澳鑫安债券(LOF)C基金过去一年净值涨幅为-3.09%,同类基金过去一年净值涨幅中位数为0.12%。而基金过去一年的最大回撤为-6.65%,成立以来的最大回撤为-6.65%。

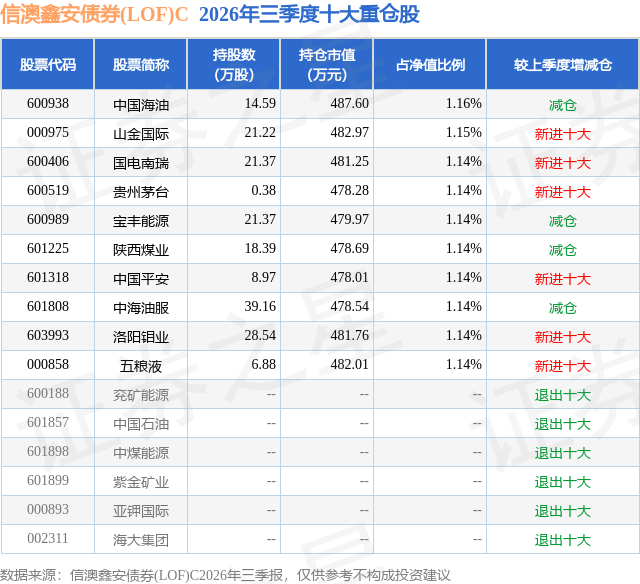
从基金规模来看,信澳鑫安债券(LOF)C基金2026年三季度公布的基金规模为0.0亿元,较上一期规模968.18万元变化了-929.59万元,环比变化了-96.01%。该基金最新一期资产配置为:股票占净值比18.85%,债券占净值比93.5%,现金占净值比0.19%。从基金持仓来看,该基金当季前十大股票仓位达11.43%,第一大重仓股为中国海油(600938),持仓占比为1.16%。
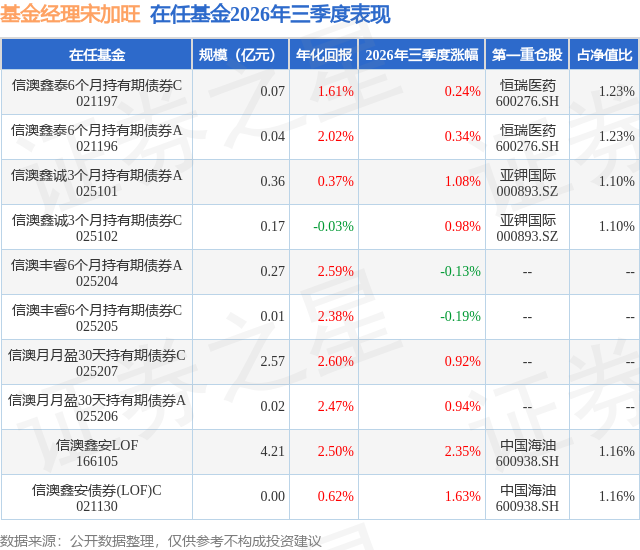
信澳鑫安债券(LOF)C现任基金经理为宋加旺 杨彬。其中在任基金经理宋加旺已从业4年又75天,2024年3月28日正式接手管理信澳鑫安债券(LOF)C,任职期间累计回报为1.42%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为信澳鑫安LOF(166105),季度净值涨幅为2.35%。
对本季度基金运作,基金经理的观点如下:2026年三季度中国经济延续温和复苏、结构分化态势,但复苏动能较二季度有所走弱。制造业PMI均值回落至49.7%,较二季度的50.2%下降0.5个百分点,重新跌回荣枯线下方。高端装备制造与新能源产业链仍是结构性亮点。消费修复力度趋缓。三季度社零累计同比增速由二季度末的1.3%回落至1.1%左右,房地产相关消费疲弱,消费意愿有待提振。出口超预期强劲。三季度出口金额(人民币口径)累计同比增速升至15%-16%区间,成为三季度经济的重要支撑力量。三季度固定资产投资累计同比进一步下滑至-7.2%左右,地产与基建拖累明显。但高技术产业投资成为投资端的结构性亮点。物价方面,CPI低位运行通胀压力温和;PPI则由负转正并持续走高,9月当月同比达5.0%,反映上游价格回暖,但向下传导仍然存在障碍。三季度A股市场呈现深度调整、风格剧烈切换特征。上证指数下跌6.16%,创业板指大跌27.80%,前期涨幅较大的成长赛道出现估值消化。市场风险偏好明显收缩,人工智能、半导体、新能源等前期热门赛道资金流出压力较大。三季度股市在经历二季度的上涨后进入调整阶段,成长与价值风格发生剧烈切换。三季度债市呈现收益率下行、曲线陡峭化特征。截至9月末,10年期国债收益率为1.68%较二季度末下行约5bp;30年期国债收益率为2.10%较二季度末下行约14bp。随着经济复苏斜率放缓、通胀压力温和,叠加货币政策维持宽松取向,长端利率有所下行。信用债利差整体处于较低水平,高等级信用债配置需求依然旺盛。展望四季度,货币政策预计保持稳健偏松,财政政策将继续加力提效,结构性工具精准滴灌。经济复苏基础仍需巩固,出口韧性有望延续,但内需修复与地产企稳仍是关键变量。股市经历三季度调整后估值有所消化,关注科技自主可控主线及行业内部的结构性机会。债市在经济弱复苏与宽松货币环境下,继续以票息策略为主,把握收益率波动带来的交易机会,等待合适时机适度拉长久期。在权益资产投资方面,在仓位选择上,根据安全垫情况,在有限的风险预算里合理配置权益仓位,并根据大类资产配置策略情况进行适度调整。权益类资产投资方向上,关注能源安全、金融安全、粮食安全、数字安全等安全相关领域低估值、高分红板块的配置机会,关注气候变化带来的投资机会,关注自主可控科技成长板块的交易机会,关注海外市场通胀走向、加息预期对于资本开支可持续性的影响及带来的风险。重点关注的行业包括石油、煤炭、天然气、风能、核能、太阳能等能源行业以及化工、农业、电力设备、建筑建材、黄金和有色金属、高端制造行业及关注经营盈利预期边际改善的地产、消费等行业。在债券资产投资方面,我们严格控制信用风险和久期风险,不做信用下沉,力争获取稳定性收益。信用债投资以中短久期高等级信用债为主要持仓配置,以AAA国企为主要配置选择方向,久期以3年以内期限为主,获得稳定票息和杠杆收益,同时通过适度参与优质含权债和永续债等品种来增厚收益;利率债投资方面,在确定性较强的情况下,部分仓位谨慎参与利率债的波段交易机会;可转债投资方面,主要以寻找这类资产中的绝对收益机会为主,布局低估值可转债及具有条款博弈机会的可转债。
本文数据来源于信澳鑫安债券(LOF)C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




