证券之星消息,日前交银稳悦回报债券A基金公布三季报,2026年三季度最新规模0.43亿元,季度净值涨幅为-1.5%。
从业绩表现来看,交银稳悦回报债券A基金过去一年净值涨幅为-3.09%,同类基金过去一年净值涨幅中位数为0.12%。而基金过去一年的最大回撤为-5.96%,成立以来的最大回撤为-5.96%。

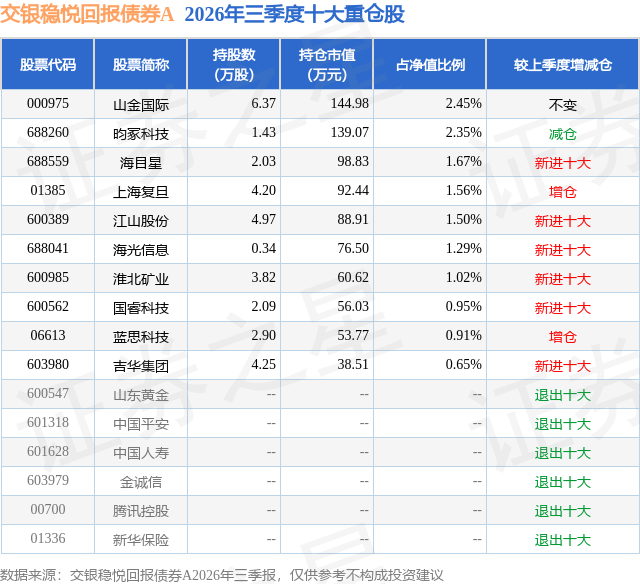
从基金规模来看,交银稳悦回报债券A基金2026年三季度公布的基金规模为0.43亿元,较上一期规模4297.31万元变化了-17.33万元,环比变化了-0.4%。该基金最新一期资产配置为:股票占净值比18.52%,债券占净值比80.87%,现金占净值比1.29%。从基金持仓来看,该基金当季前十大股票仓位达14.35%,第一大重仓股为山金国际(000975),持仓占比为2.45%。
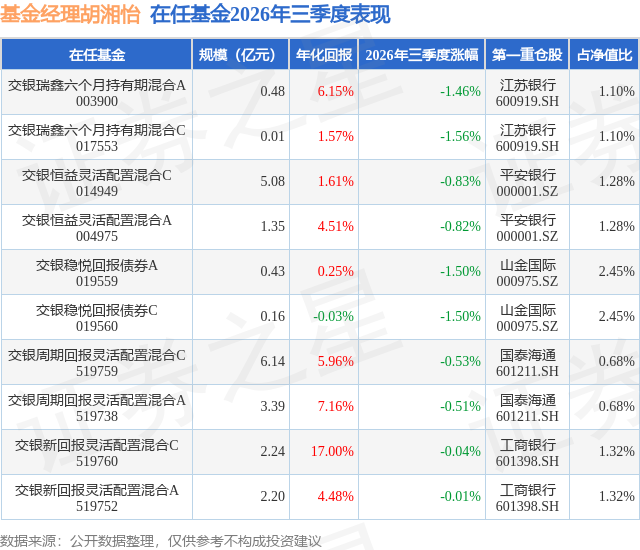
交银稳悦回报债券A现任基金经理为胡湘怡 徐森洲。其中在任基金经理胡湘怡已从业2年又5天,2024年10月23日正式接手管理交银稳悦回报债券A,任职期间累计回报为0.06%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度宏观呈现弱修复格局,外需相对亮眼,出口高增主要带动生产端,总需求整体仍显疲弱,投资承压。制造业PMI逐月反弹,9月重返荣枯线以上。通胀方面,CPI温和、PPI有所回升,货币环境延续宽松基调。债券方面,收益率震荡下行。长端、超长端利率债表现较优,期限利差压缩。信用债行情集中在高等级品种,3-5年高等级信用债受益于摊余成本法债基配置预期,利差压缩最为显著,10年国有大行二永债弹性较大,跟随利率债下行。国庆前夕集中出台多项稳增长政策,信号意义较强,政策落地后,止盈盘集中兑现,收益率转而上行。截至9月30日,10年国债收益率较季初下行5BP至1.68%,1年国债收益率上行10BP至1.22%。权益方面,2026年三季度,A股市场呈现"成长深度调整、蓝筹相对占优"的格局。全季度看,上证指数下跌6.2%、上证50下跌5.6%、沪深300下跌12.5%,而科创50、创业板指分别下跌30.7%、27.8%,成长与价值风格出现明显再平衡。 u3000u3000在基金操作中,战略上,债券采取二级资本债票息资产打底,利率债均衡配置的策略,权益聚焦在产业趋势研究及底部行业机会挖掘。战术上,债券久期维持在市场中性水平,在持有信用债票息资产的同时,灵活参与长端利率债的波段交易。权益方面,三季度组合在7月市场波动较大时主动降低仓位,8月-9月仓位又逐步有所提升。三季度本基金依然以半导体、光通信、军工等成长类方向作为核心配置方向。本基金在7月对组合进行了集中度检视,适度减持了部分涨幅过大、交易过度拥挤且业绩兑现存在不确定性的AI硬件标的。同时将产业出海、周期龙头、军工外贸等平衡配置方向落地,增配军工、机械、电力设备等出海制造龙头及部分资源类周期股,降低单一赛道比例,整体组合更加均衡分散。 u3000u30002026年本公司投研平台建设根据市场情况继续深化,在全球宏观环境不确定性抬升、资产波动率放大的背景下,各研究组针对高波环境优化资产风险研判,提升对极端行情的响应速度:多资产研究团队及时跟进市场突发事件,提高波动率及流动性监控频率,提示潜在风险;同时加强与权益团队在中微观方向的协作,提供资产配置建议;公司平台在产品运作中嵌入过程管理监控,以投前测算、投中跟踪、投后归因全流程持续优化持有体验,并对组合持仓风格、集中度、久期水平等进行动态跟踪,关注基金投资策略、投资行为和产品目标的一致性。 u3000u3000展望2026年四季度,我们预计国内基本面弱修复底色未改,央行维持货币宽松的基调,市场多空交织,四季度将面临专项债供给落地、年末政策预期变动等扰动。海外方面,点阵图显示美联储年内仍保留一次加息空间,届时需关注对全球风险偏好的影响。债券方面,长端、超长端利率债单边下行空间收窄,行情或从三季度的趋势下行转为区间震荡的结构性行情,可择机参与波段操作。四季度是理财保险的传统配置窗口,加上摊余成本法债基落地,或将持续利好信用债票息资产。组合将坚守稳健均衡配置、结构优化的思路,久期维持市场中性,年末阶段注重组合的流动性管理,应对可能的波动与市场情绪变化,灵活操作。我们对A股市场保持积极偏乐观的预期,认为市场主线依然是科技,同时价值与成长的均衡配置仍具重要意义。仓位整体动静态调整,积极把握产业投资趋势和反弹结构性机会。
本文数据来源于交银稳悦回报债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



