证券之星消息,日前华夏新起点混合A基金公布三季报,2026年三季度最新规模0.22亿元,季度净值涨幅为-1.7%。
从业绩表现来看,华夏新起点混合A基金过去一年净值涨幅为-20.85%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-18.77%,成立以来的最大回撤为-56.61%。

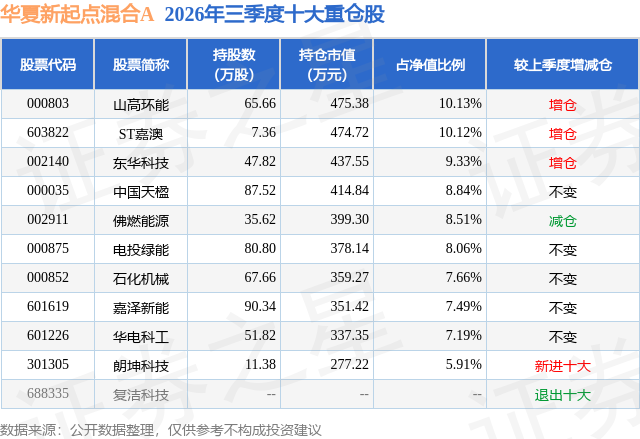
从基金规模来看,华夏新起点混合A基金2026年三季度公布的基金规模为0.22亿元,较上一期规模2103.88万元变化了139.57万元,环比变化了6.63%。该基金最新一期资产配置为:股票占净值比92.91%,无债券类资产,现金占净值比7.67%。从基金持仓来看,该基金当季前十大股票仓位达83.24%,第一大重仓股为山高环能(000803),持仓占比为10.13%。
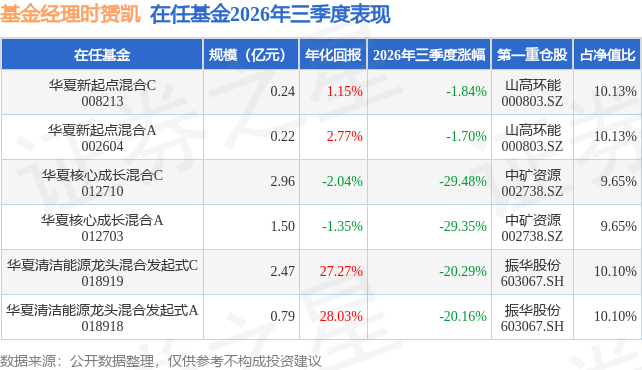
华夏新起点混合A现任基金经理为时赟凯。其中在任基金经理时赟凯已从业0年又244天,2026年2月26日正式接手管理华夏新起点混合A,任职期间累计回报为-34.18%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,非电领域深度脱碳产业继续推进,航空、航运和工业降碳相关赛道的商业化进度进一步分化。可持续航空燃料(SAF)及废弃食用油(UCO)产业链的出口需求和价格表现提供了较为明确的经营支撑,绿色氢基能源仍处于政策推进、示范项目落地与终端消纳机制逐步建立的阶段。欧盟提出调整航空燃料碳配额支持机制,可能影响中长期项目布局及不同技术路线的相对经济性,但相关提案仍处于立法程序中,现行掺混要求继续构成需求基础。 本基金三季度继续聚焦非电领域深度脱碳的创新型龙头企业,重点布局生物质能、SAF、生物柴油、UCO、绿色氢氨醇以及相关核心装备、化工技术和运营商公司。三季度末相较二季度末,组合的投资主线保持稳定,前十大持仓中的个别品种有所调整,继续保留绿色氢氨醇与生物燃料相关产业链的核心配置。我们更加重视资源与渠道优势、订单质量及盈利兑现能力,同时持续研究绿色氢基能源从示范应用走向商业化的条件。 SAF仍是非电降碳中需求较明确的方向之一。三季度公布的贸易数据显示,我国前七个月UCO累计出口量同比增长约55%,SAF出口逐步形成可独立跟踪的统计数据,出口需求与国内产能释放继续得到验证。随着相关产能逐步投放,具备合规追溯和稳定收集网络的废油资源价值进一步受到关注,但加工企业的利润仍取决于产品售价、原料成本、收率和产能利用率,生物柴油还需结合贸易壁垒及海外产能运营情况具体分析。绿色氢氨醇项目储备与实际兑现之间仍存在明显差距,船用绿色甲醇和化工自用等场景具有一定需求基础,但稳定的购销安排、绿电成本、储运设施和认证体系仍是形成商业闭环的关键。 我们认为非电深度脱碳仍有望成为能源变革的重要发展方向,但板块从政策预期走向业绩兑现需要更多时间。SAF、生物柴油和UCO链条将重点跟踪海外掺混需求、原料认证追溯、废油价格、加工价差及新增产能利用率;绿色氢氨醇链条将重点跟踪国内支持政策、国际海事组织净零框架的后续审议,以及项目开工、设备招标和终端消纳的实际进展。 从投资角度看,SAF/UCO链条已具备出口和经营数据支撑,投资机会将更多取决于资源优势和盈利兑现;绿色氢基能源仍具有较强的政策驱动特征,中期空间取决于工程降本和终端需求能否形成闭环。欧盟拟议支持条件的变化,也要求更加审慎地评估不同生产地和技术路线的长期回报。本基金将继续围绕非电降碳主线,精选具备核心技术壁垒、合规资源渠道、产能落地能力和清晰商业模式的企业,在把握产业成长机会的同时,提高对实际订单、现金流和盈利质量的要求。
本文数据来源于华夏新起点混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




