证券之星消息,日前万家颐和灵活配置混合A基金公布三季报,2026年三季度最新规模1.4亿元,季度净值涨幅为7.26%。
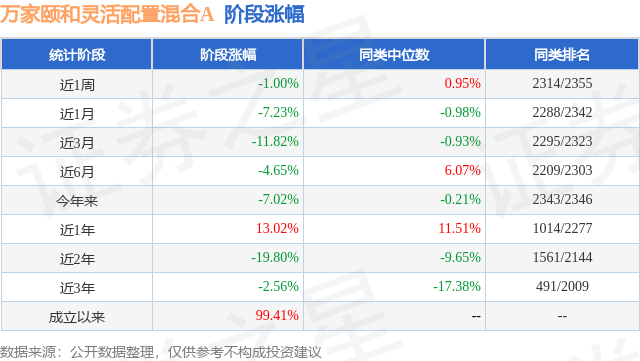
从业绩表现来看,万家颐和灵活配置混合A基金过去一年净值涨幅为3.45%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-15.78%,成立以来的最大回撤为-35.86%。
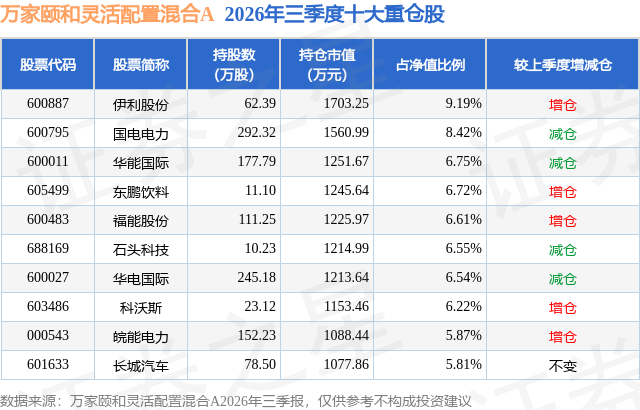
从基金规模来看,万家颐和灵活配置混合A基金2026年三季度公布的基金规模为1.4亿元,较上一期规模1.33亿元变化了685.41万元,环比变化了5.16%。该基金最新一期资产配置为:股票占净值比85.19%,无债券类资产,现金占净值比14.65%。从基金持仓来看,该基金当季前十大股票仓位达68.68%,第一大重仓股为伊利股份(600887),持仓占比为9.19%。
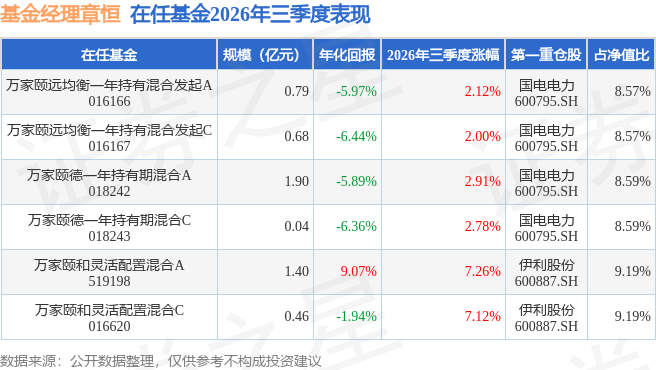
万家颐和灵活配置混合A现任基金经理为章恒。其中在任基金经理章恒已从业7年又248天,2020年5月14日正式接手管理万家颐和灵活配置混合A,任职期间累计回报为100.11%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为万家颐和灵活配置混合A(519198),季度净值涨幅为7.26%。
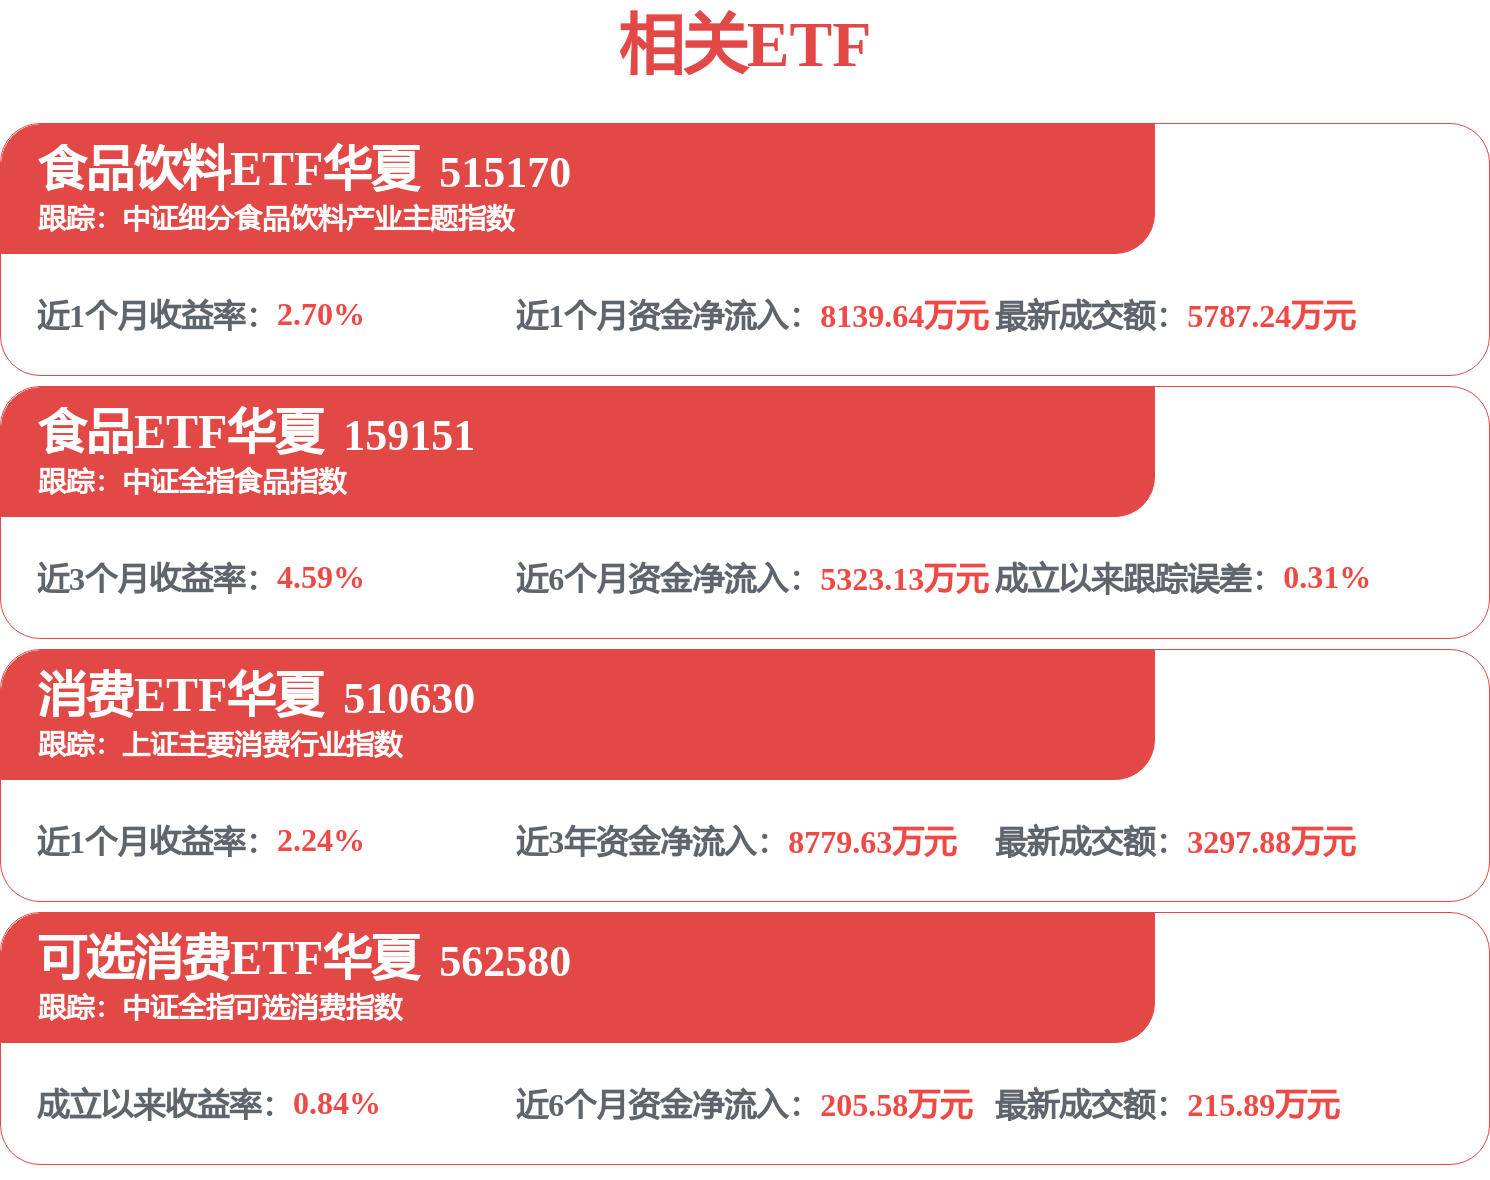
对本季度基金运作,基金经理的观点如下:受美伊冲突和美国内部经济与加息政策的影响,全球三季度权益市场纷纷转弱。尤其AI相关板块,在经历了二季度的一波大涨后,三季度回吐较多,走出了一个倒V字形。上半年,新能源汽车、锂电池等出口快速增长,推动了中国出口总值达到14.73万亿元,同比增长13.4%,已保持连续11个季度增长。出口的快速增长,充分体现了中国高端制造的竞争优势;但这也会引来一些负面影响,比如外部贸易摩擦加剧和汇率风险。三季度以来,国家在锂电池消费税、汽车出口退税等方面做了主动的调整,同时人民币升值也令很多出口企业承受压力。这些变化,令相关板块承压。受国内外因素共振影响,总体看三季度A股市场下跌较多,两市的日均成交额也下降至2万亿以内。本产品今年一直保持电力和消费并重的投资策略,三季度受科技波动影响较小。1、电力行业:26年以来,能源价格上涨较大,火电行业盈利能力明显下降。但行业此前已有预期,且行业长期处于低估状态,机构持仓比例也较低;因此,今年业绩下滑并没有对股价形成太多冲击,三季度表现平稳。年末,行业将开始一年一度的长协电价谈判,基于煤价表现,本产品预计新一年的长协电价会较上一年有明显提升,这将推动2027年板块盈利能力的提升。2、消费行业:自25年下半年开始,随着国家消费补贴政策退坡,家电、汽车等诸多行业景气度迅速转弱;企业为了保持行业地位,纷纷加入自补。这使得25年下半年开始,消费行业很多公司,不仅收入增速大幅下降,利润率也受到极大影响。进入26年三季度,本产品观察到有一些细分领域已经开始出现修复,预计双十一期间能够看到更多修复的机会。同时,中央在9月出台了一项重要的房地产贴息政策,这是继上海、北京公积金政策调整后的又一项房地产放松政策。本产品认为,国家这一系列组合拳,有望扭转中国房地产市场的价格走势,改善居民的财富信心,也将最终提振消费。整体看,本产品认为AI自2023年开启牛市,至今已连续上涨4年;尤其2025年是整个科技板块的盛世;而消费在这些年表现则完全相反。这种情景对照2016-2020年的消费白马行情,犹如历史,是镜子的两面。从基本面的趋势出发,形成行业的牛市,再到资金的结构性行情。本产品相信AI,确如当年的互联网,会有着更为远大的发展;但是此时是不是这轮行情跑得太快,需要回调一些呢而这,或许就能够给那些长期低迷的消费资产、红利资产,让出一些估值修复的空间,这是本产品一直在等待的机会。
本文数据来源于万家颐和灵活配置混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




