证券之星消息,日前前海开源沪港深非周期股票C基金公布三季报,2026年三季度最新规模0.13亿元,季度净值涨幅为0.06%。
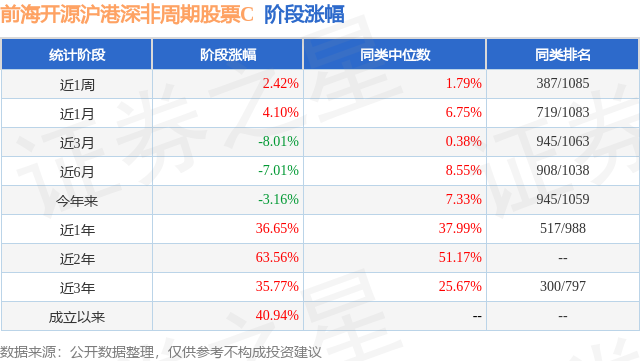
从业绩表现来看,前海开源沪港深非周期股票C基金过去一年净值涨幅为-24.94%,同类基金过去一年净值涨幅中位数为-10.56%。而基金过去一年的最大回撤为-27.63%,成立以来的最大回撤为-59.71%。
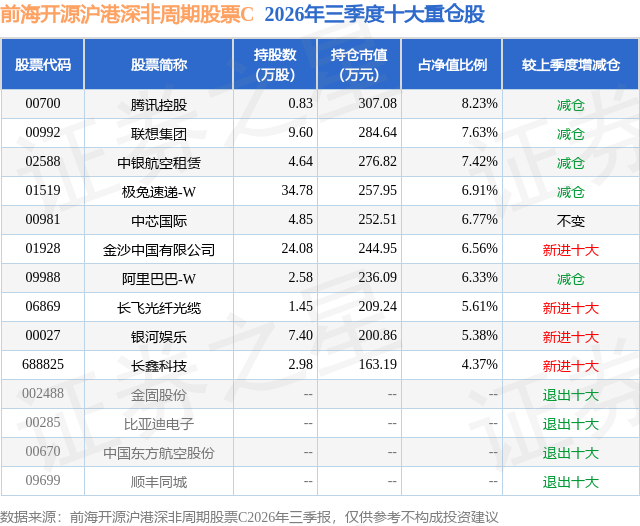
从基金规模来看,前海开源沪港深非周期股票C基金2026年三季度公布的基金规模为0.13亿元,较上一期规模1093.78万元变化了227.0万元,环比变化了20.75%。该基金最新一期资产配置为:股票占净值比88.19%,无债券类资产,现金占净值比14.62%。从基金持仓来看,该基金当季前十大股票仓位达65.21%,第一大重仓股为腾讯控股(00700),持仓占比为8.23%。
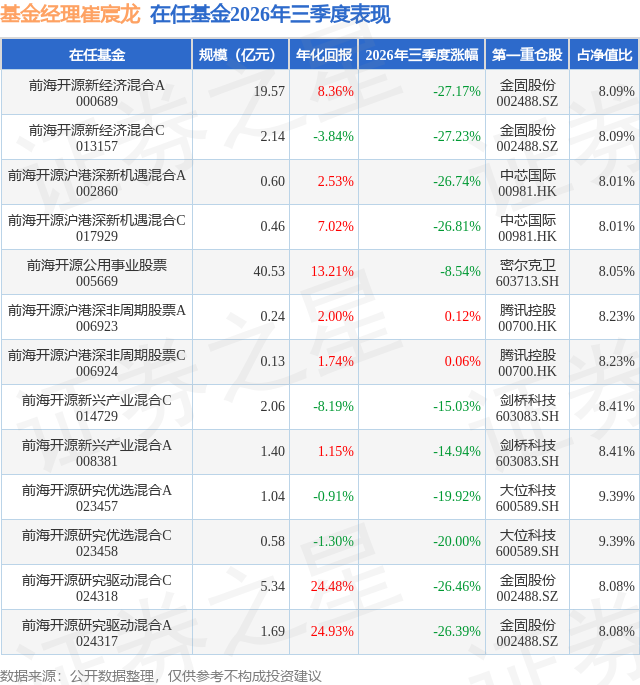
前海开源沪港深非周期股票C现任基金经理为崔宸龙 王可三,本季度增聘基金经理王可三。其中在任基金经理崔宸龙已从业6年又101天,2020年7月20日正式接手管理前海开源沪港深非周期股票C,任职期间累计回报为-9.93%。目前还管理着13只基金产品(包括A类和C类),其中本季度表现最佳的基金为前海开源沪港深非周期股票A(006923),季度净值涨幅为0.12%。
对本季度基金运作,基金经理的观点如下:2026年三季度,港股整体表现依然不佳。虽然恒指季度内回报为正,但这更多是6月大幅下跌后的超跌反弹;恒生科技更是将7月反弹的涨幅全数跌回,季度回报依然为负。年初至今,主要指数均为负收益。虽然恒生指数目前回报与A股主要指数相近,但考虑到人民币今年对美元升值接近4%,其实际回报接近-10%,更不提完全处于熊市氛围的恒生科技。目前香港市场正股成交已经低迷数月,呈现空方主导的市场特征。7月全球市场AI硬件股暴跌时,一直作为跷跷板另一端、承担配重/资金来源角色的香港市场取得了难得的反弹,单月表现亮眼。随后,全球市场硬件端的高估值因为快速下跌而缓解,AI投资主线也逐渐往软件等方向发散,加上海外企业盈利的确因为通胀等各种因素明显上行,使得纳斯达克指数在9月重回新高,日本、台湾等指数也收复了很多跌幅。而在这个过程中,香港市场依然缺乏AI带动企业盈利增长的叙事主线,国内消费等经济数据压力仍未缓解,使其依然可以作为做多其他市场的资金来源。 展望2026年剩下的时间,基于流动性压力,我们降低对AH市场的期待。中国的宏观叙事从2023年至今一直未变,影响市场的宏观因素依然是被长期反复讨论的那些。除去出口外,消费等国内数据仍处弱势,内需很多时候只能在量价之间取舍。流动性方面,全球AI、供应链重构和其他基建等需求,实实在在地推升了资金需求,高涨的油价又推升了通胀,市场对美联储的加息预期较年中又增加了几次。南向资金没有赚钱效应后,7-8月流入已可忽略,印证了全年流入可能较2025年腰斩的预测。尽管市场已在熊市氛围,港股IPO、解禁、再融资水平仍处高位,印证了我们对流动性承压的判断。短期内,美元流动性、AI热潮等市场环境恐怕很难在四季度转向,也难断定已经触底。在认清挑战后,耐心而冷静地寻找个股机会和市场风格反转的时机会是我们下个季度工作的重点。 本季度产品业绩波动和操作节奏仍有值得改进之处,本产品作为一只偏股型基金,投资范围基本限定在港股通非周期行业内。虽然在本季度全球市场大幅波动的情况下实现了正收益,但仍受到6、7月极致风格化行情和历史级剧烈波动的扰动。当前香港市场已呈现熊市氛围。未来我们的投资仍将从长期视角出发,而非短期涨跌视角,仔细筛选长期经营表现优秀的公司。同时,在认可市场有效性的前提下,我们会借市场调整之机,积极寻找市场短暂失效的机会和低估个股,并在机会出现时逆势甚至逆共识投资,以此作为获取超额收益的方法之一。 在未来的组合配置方面,预计本基金会继续接手以来的投资思路,在选股思路上继续坚持以下条件:1、商业模式简单清晰,受竞争压力较小;2、基本面表现较好,盈利增长空间较大或抵抗经济波动能力较强;3、估值处于相对甚至历史低位。在后续运作中,我们将继续以企业研究为基础,辅以市场因素、政策因素分析,动态调整投资组合,争取为持有人带来可持续的长期回报。
本文数据来源于前海开源沪港深非周期股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




