证券之星消息,日前华泰保兴成长优选C基金公布三季报,2026年三季度最新规模1.38亿元,季度净值涨幅为-6.38%。
从业绩表现来看,华泰保兴成长优选C基金过去一年净值涨幅为-15.39%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-26.96%,成立以来的最大回撤为-46.55%。
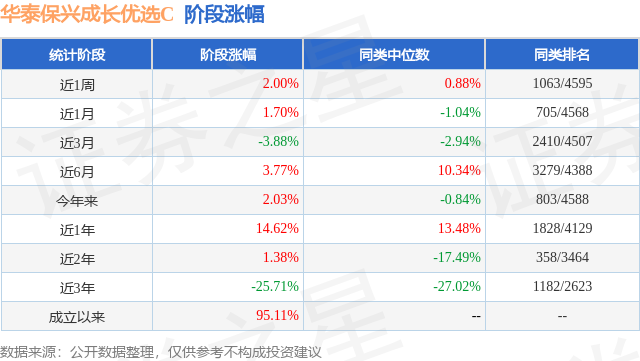
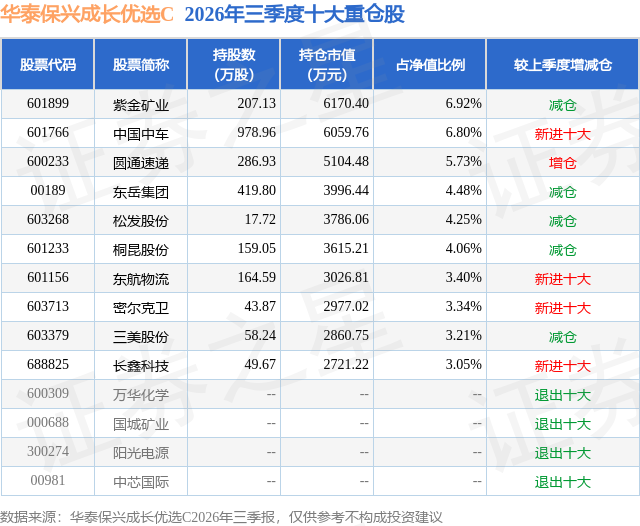
从基金规模来看,华泰保兴成长优选C基金2026年三季度公布的基金规模为1.38亿元,较上一期规模1.38亿元变化了-4708.19万元,环比变化了-34.14%。该基金最新一期资产配置为:股票占净值比85.34%,无债券类资产,现金占净值比15.1%。从基金持仓来看,该基金当季前十大股票仓位达45.24%,第一大重仓股为紫金矿业(601899),持仓占比为6.92%。
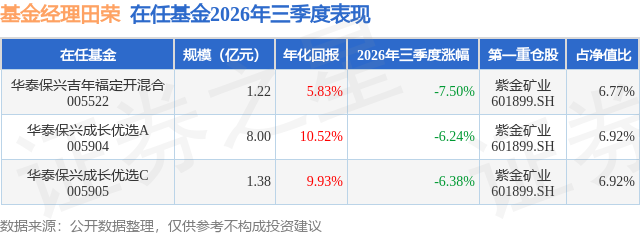
华泰保兴成长优选C现任基金经理为田荣。其中在任基金经理田荣已从业3年又303天,2022年12月30日正式接手管理华泰保兴成长优选C,任职期间累计回报为21.84%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度A股市场整体持续震荡调整,结构上AI为代表的成长板块调整幅度相对较大,红利板块相对收益明显。市场当前正处于再平衡的整固期,成交较为寡淡。 地缘冲突导致油价高企,持续时间长于预期,属于历史罕见的情况。高油价带来一系列的衍生影响,包括通胀预期、美国利率、需求预期等方面的变化,给权益市场带来了分子端和分母端阶段性的压力。 地缘冲突的演进难以判断,高油价导致组合持有的有色、化工部分标的短期业绩受损,股价有一定承压。对于有长逻辑的黄金,需求端长期韧性相对强、供给端格局清晰持续改善的子行业如涤纶长丝、染料、制冷剂等,我们阶段性控制仓位,但随着估值的下降,我们认为性价比已经逐步显现。 受益于出口快速增长的低估值传统制造业,包括造船、整车、轮胎等,仍是我们看好的方向,短期可能受到贸易壁垒、汇兑损失、成本扰动等干扰,拉长看仍具备发展空间。低估值、具备一定成长性的物流、消费公司,尤其是其中股东回报较优的公司,我们保持积极配置,等待估值修复。
本文数据来源于华泰保兴成长优选C2026年三季报,仅供参考不构成投资建议。
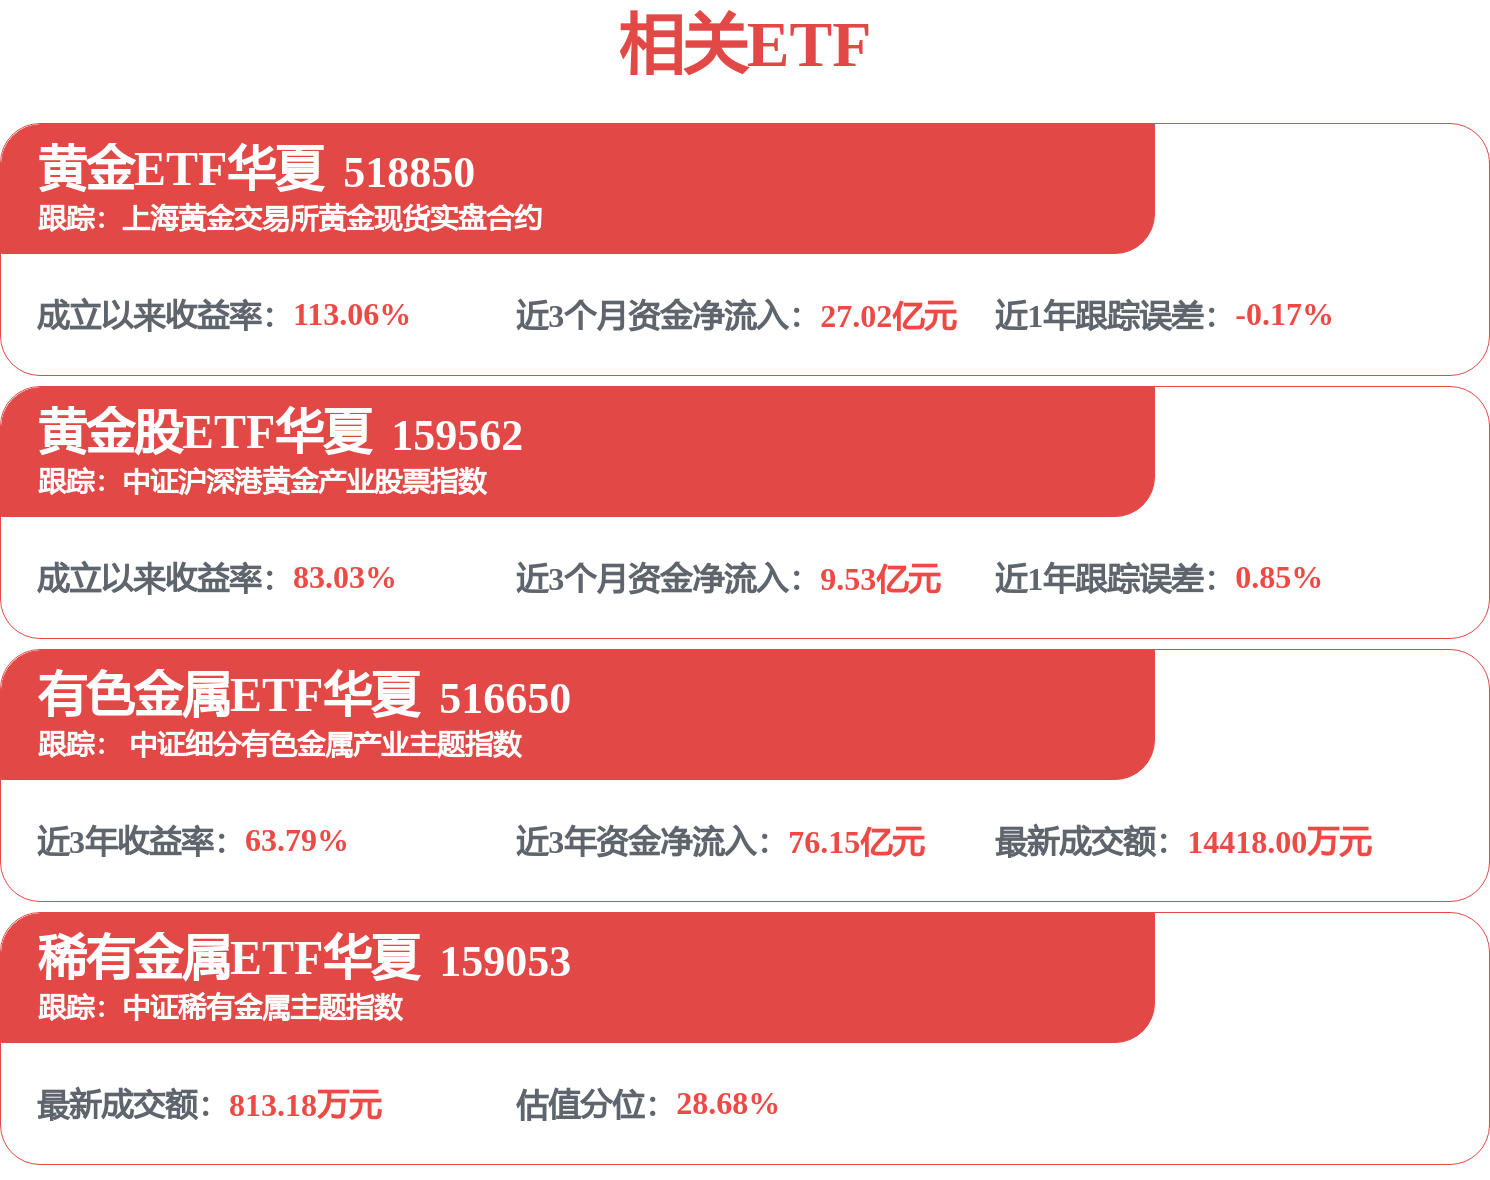
相关新闻:


 首页
 微信公众号
 证券之星APP



