证券之星消息,日前大成睿景灵活配置混合A基金公布三季报,2026年三季度最新规模8.96亿元,季度净值涨幅为-8.0%。
从业绩表现来看,大成睿景灵活配置混合A基金过去一年净值涨幅为-23.32%,同类基金过去一年净值涨幅中位数为-6.16%。而基金过去一年的最大回撤为-40.56%,成立以来的最大回撤为-47.7%。

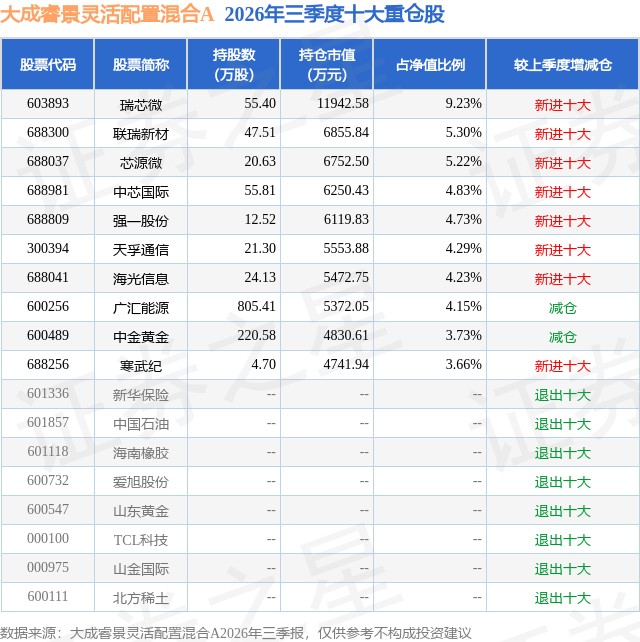
从基金规模来看,大成睿景灵活配置混合A基金2026年三季度公布的基金规模为8.96亿元,较上一期规模11.25亿元变化了-2.29亿元,环比变化了-20.37%。该基金最新一期资产配置为:股票占净值比79.98%,无债券类资产,现金占净值比20.48%。从基金持仓来看,该基金当季前十大股票仓位达49.37%,第一大重仓股为瑞芯微(603893),持仓占比为9.23%。
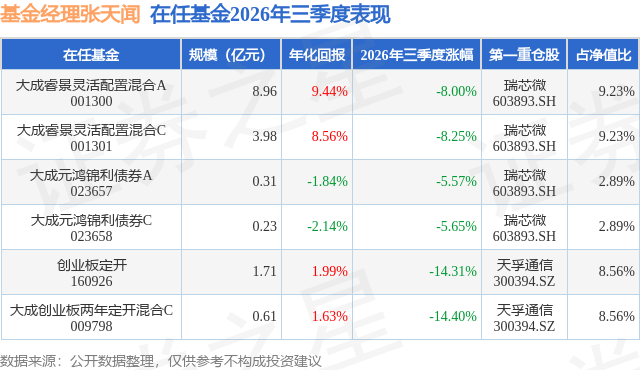
大成睿景灵活配置混合A现任基金经理为张天闻,本季度增聘基金经理张天闻,近期离任的基金经理为韩创。其中在任基金经理张天闻已从业3年又123天,2026年7月6日正式接手管理大成睿景灵活配置混合A,任职期间累计回报为-23.91%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:本季度,基于基金经理看好AI为代表的科技产业链发展,进一步调高了科技成长股的持仓比例,同时维持了对部分资源品和金融业的投资。由于科技的比例是增量持仓,展开讲一下基金经理布局的思路。 u3000u3000三季度初始,以AI为代表的科技投资,处于一种"强预期、强现实且持仓筹码集中"的状态。具体而言,一方面伴随过去2年AI行业突飞猛进的发展,AI从Chatbox走向Coding和Agent,带动龙头大模型公司ARR持续突破;在产业链调研的层面,AI也是所有行业中景气度最好,增速预期最好的赛道。而另一方面,截止二季度末,我们看到公募在AI领域主动持仓超过60%,达到相对历史峰值。基于这样一种背景,我们在科技投资采取了"海外算力买新技术,国产算力买龙头白马"的策略,并且这种策略可能在四季度会有所维持。 u3000u3000首先,对于海外算力,相对集中的筹码、相对高的预期是让基金经理有一定担心的。在产业非线性增长阶段,行业的特点往往是高增速预期同时匹配较低的动态估值,产业、资本所有人都是乐观的,所以有时订单会出现double-booking的情况。而行业增速一旦进入相对放缓的阶段,过高的订单增速预期得到修正,相应的筹码集中度也容易松动。基于这种考虑,我们在海外算力布局了一些新的技术,如CPO、PTFE,我们的研究跟踪认为这些新技术处于正常推进的过程中,2027年都会看到产业链龙头公司应用,同时代表性公司基本面也处于拐点阶段,叠加较低的预期和筹码集中度,所以我们进行了布局。 u3000u3000其次,对于国产算力,我们总体更看好些。我们认为国产算力的投资节奏滞后于海外算力,现阶段或许是一个重仓布局较好的阶段。更为重要的是,国产算力的投资更像是"时间的朋友",背后一个底层逻辑在于龙头公司的市值,仅是全球龙头对标公司的低个位数比例。我们认为考虑中国在全球各个维度的话语权提升,包括科技产业近些年的蓬勃发展,这不应该是长期视野下的稳态比例。所以虽然我们看到国产算力的基本面释放在三季度并不如预期通畅(比如一些缺料问题),我们三季度的国产算力投资也没有收录正收益,但是我们仍然认为随着一些关键卡口逐步解决,相应的公司会有一个基本面非线性释放的过程,而龙头公司在增量市场下更容易吃到最大的利润份额,因此我们布局了国产算力的白马龙头。 u3000u3000此外,我们也布局了一些半导体设备零部件和逆(存储)周期优质股。设备零部件我们认为可能是国内晶圆厂扩产的投资最优解,我们看到1H26龙头半导体设备公司在下游强扩产预期下有一个订单展开的过程,而最终都会传导到设备零部件环节,且部分设备零部件的竞争格局较好,因此设备零部件板块(分散到几个标的中)占有有意义的持仓比例。而同时我们也重仓布局了个别逆周期优质股,这种公司的特点是AI属性相对较低,且存储受损。我们做出这种决策背后的原因一方面是基金经理投资策略的天然选择,另外一方面上半年存储长协的集中制定,使得基金经理倾向于给出存储周期即将见顶的判断(尽管这种判断是富有争议的),而前期受存储压制的优质公司到了一个布局的较好节点。 u3000u3000最后,用一段话论述基金经理对成长股投资的理念。由于产业技术的快速变化(与AI相关的技术和产业链甚至每个月都在变化),竞争格局的不稳定,加之市场参与者的相对短视,成长行业的投资天然具有更高的波动性。同时,即使是最卓越的公司管理者对于产业发展的变化也时有误判。因此我们认为科技成长股投资最重要的是规避价值毁灭的风险,换言之不要在高位重仓,且中期内面临巨大且无法修复的回撤。基于这种考虑,我们采取的解决方案是从相对左侧、相对底部出发,布局认为中长期有基本面拐点和股价预期弹性的细分赛道或者个股。从而当我们判断错误时,这种错误的代价是相对可控的;而当我们判断正确时,会有非常明显的超额收益。当一个组合呈现这种特征时,希望从中长期维度可以尽量控制回撤(尽管成长股的高波难以绝对避免),带来相对稳健、相对较好的复合收益率。另外我们也会适度的分散组合贝塔,因为这会避免组合走势个股化,降低阶段性回撤可能不可控的风险,这也是我们布局了部分逆周期标的的原因。 u3000u3000很荣幸能为基民管理资产。希望基于我们的投资策略和方法论,通过审慎和专业的投研判断,尽量为大家带来长期较好的复合收益。
本文数据来源于大成睿景灵活配置混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



