证券之星消息,日前博道盛彦混合C基金公布三季报,2026年三季度最新规模21.94亿元,季度净值涨幅为-5.64%。
从业绩表现来看,博道盛彦混合C基金过去一年净值涨幅为-0.61%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-16.75%,成立以来的最大回撤为-42.35%。
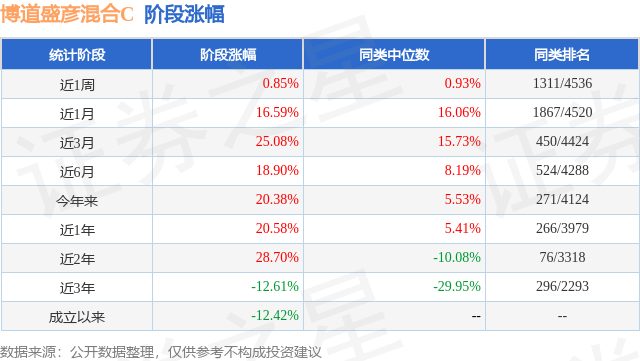
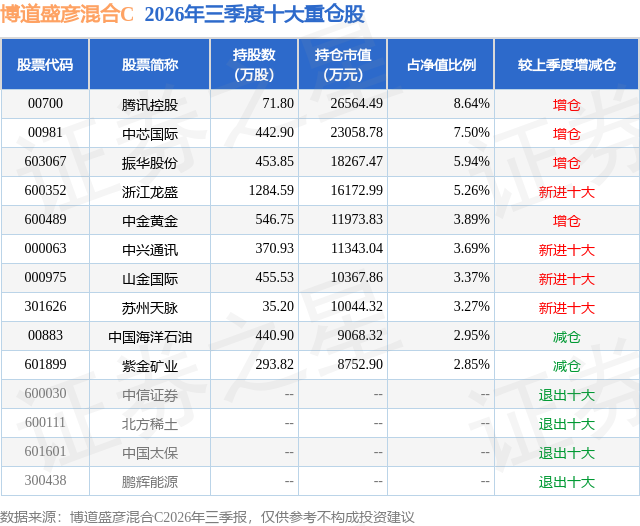
从基金规模来看,博道盛彦混合C基金2026年三季度公布的基金规模为21.94亿元,较上一期规模23.53亿元变化了-1.59亿元,环比变化了-6.74%。该基金最新一期资产配置为:股票占净值比70.98%,债券占净值比5.19%,现金占净值比23.86%。从基金持仓来看,该基金当季前十大股票仓位达47.36%,第一大重仓股为腾讯控股(00700),持仓占比为8.64%。
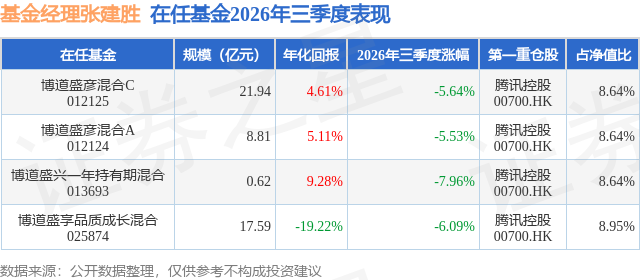
博道盛彦混合C现任基金经理为张建胜 何晓彬,本季度增聘基金经理何晓彬。其中在任基金经理张建胜已从业5年又309天,2021年6月1日正式接手管理博道盛彦混合C,任职期间累计回报为29.08%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年第三季度,全球市场在地缘局势与宏观政策预期变化的影响下波动,风险偏好有所下行,主要宽基指数普遍下跌,上证指数下跌6.16%,沪深300下跌12.49%,中证500下跌17.67%。行业层面,银行、煤炭、农林牧渔涨幅居前,分别上涨16.82%、15.49%、14.64%;电子、通信、建材跌幅较大,分别下跌31.91%、30.15%、24.16%。 三季度的核心变量是美联储正式进入加息周期,扭转了部分市场参与者此前对于美联储维持利率不变的预期。三季度美国投资在AI资本开支的支撑下走强,新增非农就业扭转了此前的下行趋势,消费增速稳健;同时,美以伊冲突在谅解备忘录签署后再次恶化,带动油价重新回升。在上述宏观背景下,全球发达国家的长端利率进入了加速上行周期,10年期美债单季由4.48%升至5.29%,对风险资产估值形成压制。 本基金延续了行业配置相对均衡的策略,小幅降低了科技等成长风格的仓位,总体上维持了周期风格的仓位。在风险偏好受美联储流动性压制、市场波动率提高的环境下,组合行业配置进一步均衡,希望通过增加低相关性行业的配置来增强组合韧性。 展望四季度,预计美联储加息周期的影响仍将持续一段时间。本轮美联储加息的核心原因可以概括为"短期经济数据强劲,通胀回落速度过慢,金融环境暂未构成掣肘",因此加息预期的缓解也要看到上述三个因素其中之一有所逆转。但另一方面,我们也能看到积极因素在不断积累,一方面全市场非金融企业的盈利仍处于触底回升周期,另外一方面强大工业体系支撑下的出口维持着较高的增速,有力托底经济增长,因此预计我国资本市场仍能保持韧性。 随着AI资本开支的日益庞大,对巨额资本开支ROI的重视程度将开始提升。随着AI Coding渗透率提升斜率的放缓和低成本开源模型对ARR的潜在冲击,AI板块叙事进入到一个新的观望和平衡期,行业需等待RSI的突破来开启新的叙事。同时,AI产业链中,上游硬件和下游应用的价值链切分也会有个再平衡过程。从行业配置角度,市场处于一个再平衡的过程中,科技和有涨价预期的行业仍是两大重要方向,但视野可以更加多元,适当降低组合的久期和锐度,自下而上对公司评估的重要性将阶段性提升。 本基金将着力挖掘长期经济转型中的优秀公司,继续坚持以合理价格买入优秀公司的运作思路,秉持勤勉尽责,力争为投资者获得有长期竞争力的超额收益。
本文数据来源于博道盛彦混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




