证券之星消息,日前中泰星宇价值成长混合C基金公布三季报,2026年三季度最新规模0.69亿元,季度净值涨幅为-1.72%。
从业绩表现来看,中泰星宇价值成长混合C基金过去一年净值涨幅为-5.27%,同类基金过去一年净值涨幅中位数为-11.68%。而基金过去一年的最大回撤为-16.63%,成立以来的最大回撤为-44.94%。

从基金规模来看,中泰星宇价值成长混合C基金2026年三季度公布的基金规模为0.69亿元,较上一期规模7185.04万元变化了-323.69万元,环比变化了-4.51%。该基金最新一期资产配置为:股票占净值比93.98%,无债券类资产,现金占净值比6.01%。从基金持仓来看,该基金当季前十大股票仓位达87.42%,第一大重仓股为泸州老窖(000568),持仓占比为10.14%。
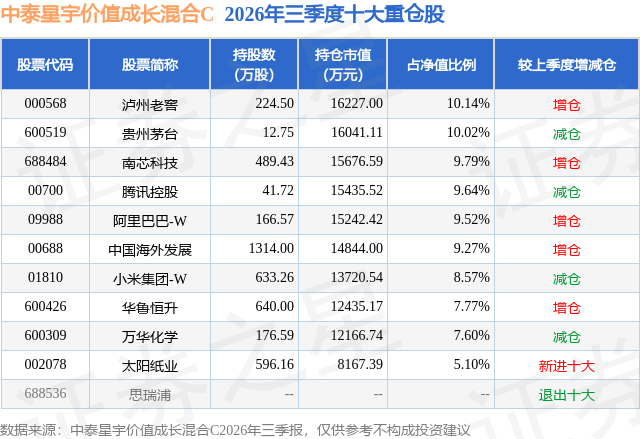
中泰星宇价值成长混合C现任基金经理为田瑀。其中在任基金经理田瑀已从业7年又194天,2021年6月2日正式接手管理中泰星宇价值成长混合C,任职期间累计回报为-16.04%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为中泰兴诚价值一年持有混合A(010728),季度净值涨幅为0.11%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场从前一个季度的极致乐观中大幅回撤,结构性分化走向了另一个极端。上证指数下跌6.16%,沪深300下跌12.49%,创业板指下跌27.80%,科创50下跌30.70%,二季度领涨的电子和通信分别下跌32.65%和28.72%,成了三季度的重灾区;与之相对,煤炭、石油石化、银行分别上涨19.29%、15.32%和14.56%,大盘价值指数上涨10.72%,31个申万一级行业中仅10个上涨。港股市场明显占优,恒生指数上涨7.57%。二季报中我们曾提出,市场在乐观和悲观两端是否都已走向了极端,三季度的行情某种程度上正是对乐观那一端的修正。 短期来看,国内经济仍面临不小的压力,地产仍在磨底,消费信心的恢复依然缓慢,这些判断与上个季度没有变化。真正剧烈变化的是市场的定价——二季度市场以极快的速度兑现了科技与高端制造那股向上的力量,三季度又以同样剧烈的方式回撤,而企业基本面本身的变化远没有价格这么剧烈。这再次提醒我们,两股力量的拉扯是慢变量,市场的情绪是快变量,将时间拉长来考虑问题,以谨慎的假设来增加确定性,仍是应对这种波动最有用的方法论。 回到组合来看,三季度我们主要减少了部分模拟半导体企业的持仓。原因与持有人熟悉的逻辑一致:并非公司基本面恶化,这些企业仍然优质,只是股价经历了上半年的上涨之后,估值水平隐含的长期回报吸引力显著下降,因此选择逐步卖出,换到我们认为长期隐含回报更高的领域。组合的其余方向延续了二季度的思路:化工、造纸等行业处于周期低位、护城河明确的企业,价格的下跌带来的是隐含回报率的进一步上升;对高端白酒的判断也没有变化。港股部分,我们在地产方向的持仓值得展开聊聊。 关于港股地产,市场的定价仍然停留在行业风险会无限蔓延的假设里。地产行业确实仍在磨底,销售和价格的数据都不好看,前几年内房企业的信用风险也让人心有余悸,这些都是事实。但我们判断,地产带来的风险出清或接近尾声——在我们反复谈论的两股力量框架里,与城镇化相关的传统经济对整体经济的拖累一直在衰减,地产是其中最大的变量,而这个变量最差的阶段大概率已经过去。剩下的更多是周期问题,而不是生存问题。市场把周期性的困难当成永久性的损失来定价,港股上市的优质地产企业,价格隐含的长期回报有吸引力。当然,这个判断的前提是对幸存者的筛选——负债结构稳健、经营纪律良好的企业才在这个讨论范围之内,这正是我们翻石头要下的功夫。 至于在二季报中详细讨论过的恒生科技持仓,目前的基本判断没有变化。三季度恒生科技指数下跌4.88%,在我们看来更多是波动而非逻辑的变化,封闭场景和私有数据在AI时代的价值重估仍然是慢慢展开的过程。 以一个整体水温来衡量市场的方式依然失效,结构性的差异明显:即使调整以后有些企业的估值水平依然包含着极为乐观的预期,同时还有相当数量的公司处于严重低估的位置。组合层面,在资产质量没有妥协的前提下,持仓整体隐含的长期回报较季度初更有吸引力。 更好的资产质量和高长期回报仍是我们选股的首要偏好,因为拉长来看,这类资产的标价更低。在市场的极端分化之下,个股的研究将重于市场整体的判断,我们也会以审慎、客观的态度对待我们的每一个结论、每一个决策。感谢大家的信任。 愿成为你投资路上的好朋友。
本文数据来源于中泰星宇价值成长混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



